Cada verano las tormentas dejan en Aragón coches abollados, bajos inundados y cosechas perdidas. Saber si responde la aseguradora o el Consorcio de Compensación de Seguros ahorra semanas de trámites.
Las tormentas de final de verano se han convertido en una cita casi fija en Zaragoza y en buena parte de la comunidad. Tras cada episodio se repite la misma duda: ¿quién paga los daños? La respuesta depende del fenómeno que los haya causado, y la distinción no siempre es intuitiva.
Aseguradora o Consorcio
El reparto básico lo resume el Colegio de Mediadores de Seguros de Zaragoza: el Consorcio de Compensación de Seguros cubre todo lo relacionado con la inundación, y las aseguradoras privadas, los daños directos por lluvia y granizo.
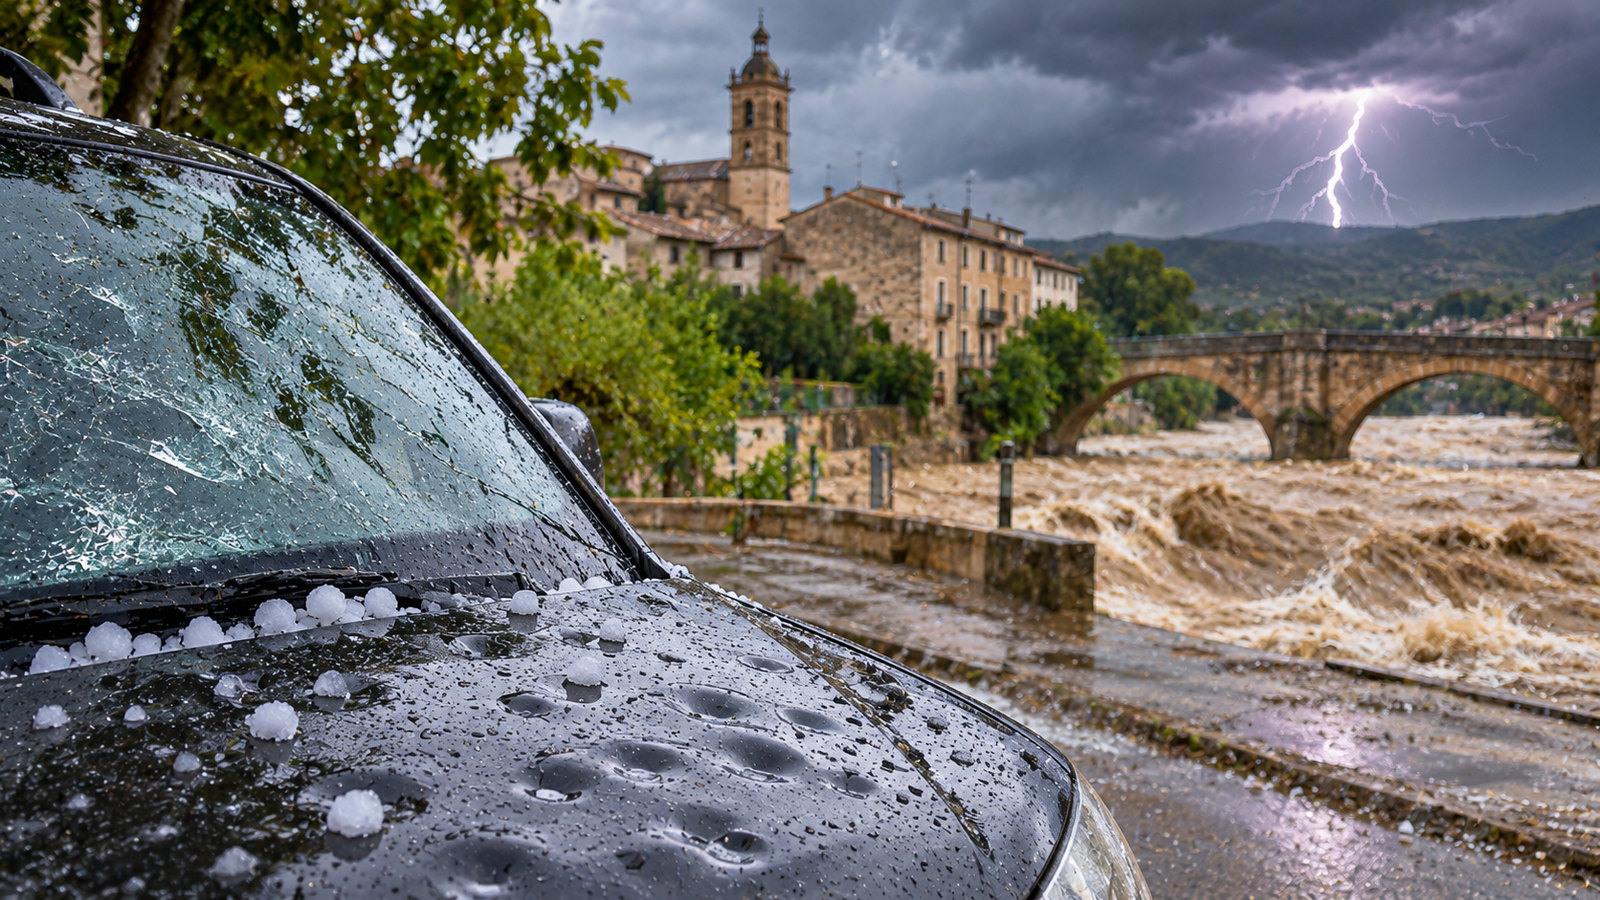
El granizo es el caso que más sorprende. Aunque caiga con piedras del tamaño de una pelota de golf, no figura en la lista legal de riesgos extraordinarios, sea cual sea su intensidad. Por tanto, esos daños los asume la aseguradora privada, siempre que la póliza lo contemple. En el coche, la chapa y las lunas dañadas por granizo solo se indemnizan si existe cobertura de lunas o de daños propios; con un seguro a terceros básico, el propietario paga la reparación.
Con la lluvia ocurre algo parecido: el Consorcio nunca la cubre, cualquiera que sea su intensidad, aunque sí las riadas. Muchas pólizas de hogar establecen además un umbral: según Ucaragón, lo habitual es que la aseguradora cubra los daños cuando se superan los 40 litros por metro cuadrado. Ese dato se puede comprobar en los registros de AEMET.
En cambio, si una riada arrastra un vehículo o anega un local, entra en juego el Consorcio. Es importante saber que no hay que contratar nada aparte: cualquier póliza de coche, hogar o comercio incluye un recargo que financia esta cobertura. El requisito es tener el seguro en vigor y el recibo pagado.
Los plazos que no hay que dejar pasar
Tras el siniestro, hay que comunicarlo a la aseguradora en un plazo de siete días, conservar facturas y hacer fotografías antes de limpiar o tirar nada. Quien no tenga seguro no recibirá indemnización ni de las compañías ni del Consorcio, y solo podrá optar a las ayudas públicas si se declara la zona afectada gravemente por una emergencia de protección civil.
En los negocios hay un matiz adicional: el Consorcio aplica una franquicia del 7% sobre los daños, lo que en un almacén o una tienda puede suponer una cantidad relevante.
“Después de una tormenta, la mitad de las consultas que recibimos son de clientes que no sabían si su póliza cubría el granizo o solo la inundación”, señalan desde la correduría de seguros zaragozana Duet Seguros. Su consejo es revisar las coberturas antes de la temporada de tormentas, no después, y comprobar tanto el umbral de lluvia como la franquicia del seguro del hogar o del negocio.