
El cargo, vigente desde el 1 de noviembre, se añade al arancel de tres euros para los envíos de hasta 150 euros. Su cálculo depende de los artículos declarados y también alcanza a compras de mayor valor.
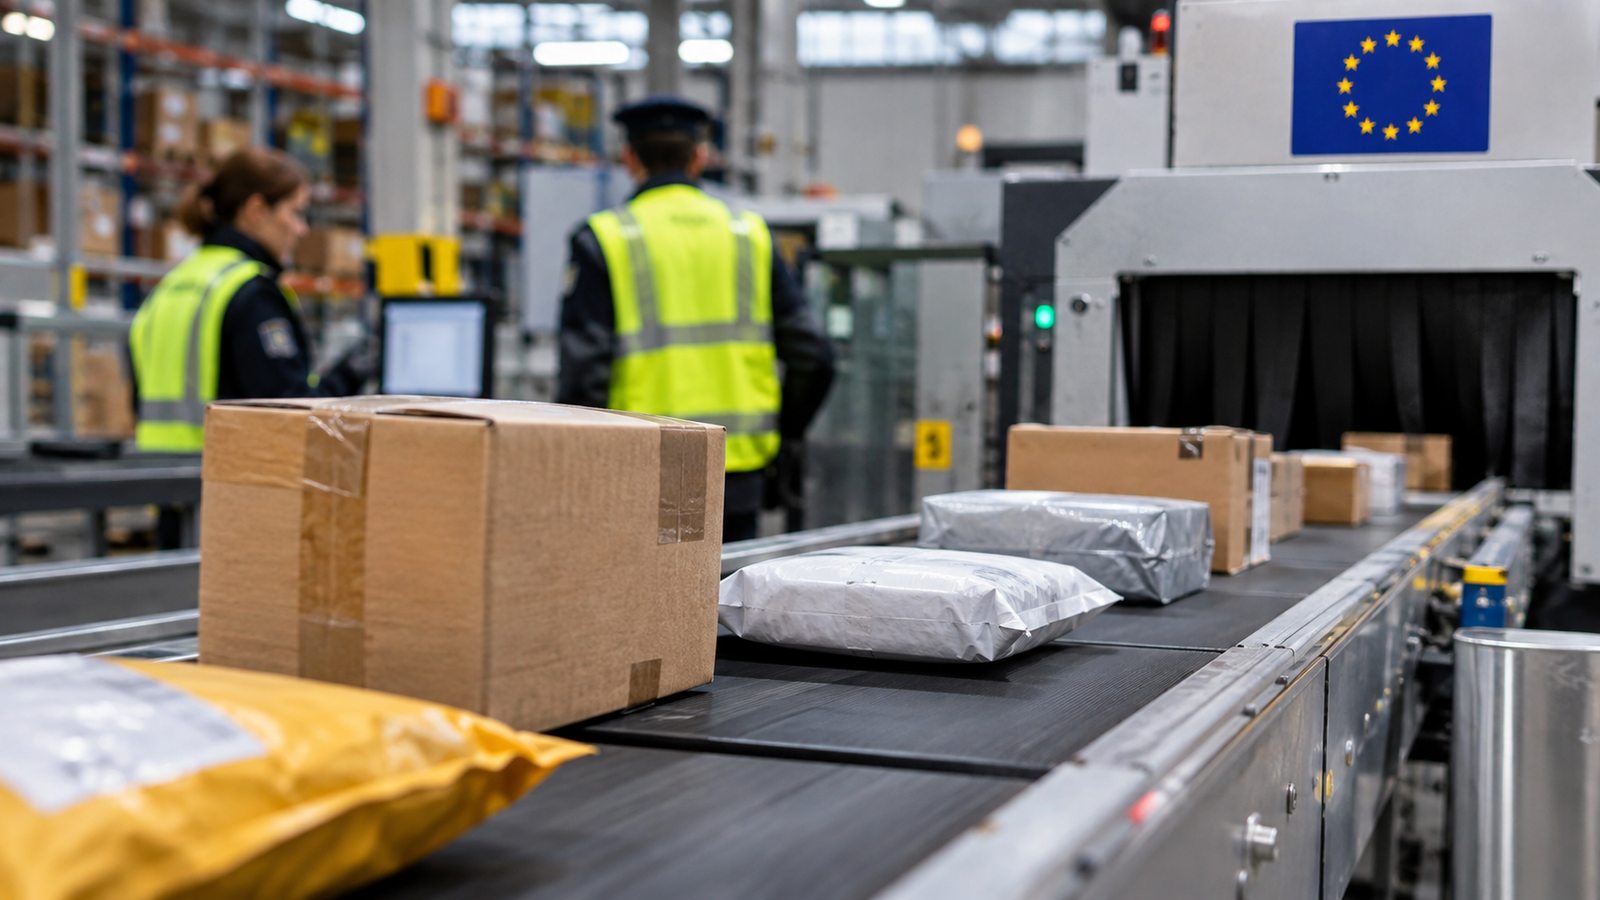
Las compras por internet enviadas directamente desde países ajenos a la Unión Europea incorporan desde el 1 de noviembre de 2026 un nuevo coste aduanero: una tasa de tramitación de dos euros por categoría de productos. El cargo se suma a los impuestos y derechos que ya correspondían a estas operaciones y afecta también a las ventas a distancia cuyo envío supera los 150 euros.
La medida busca financiar los controles y la supervisión que realizan las aduanas ante el crecimiento del comercio electrónico. Comprende tareas como comprobar los datos de las mercancías, analizar riesgos y efectuar inspecciones documentales o físicas. Para consumidores y vendedores, su efecto depende de la composición del pedido y de cómo se haya organizado el pago de los gastos de importación.
La primera distinción es fundamental: no son dos euros por paquete ni necesariamente por cada unidad física. La Agencia Tributaria explica que el importe se calcula por categoría de artículos, vinculada a la línea de la declaración aduanera. Por eso, reunir varios productos en una misma caja no garantiza que solo se paguen dos euros.
Un ejemplo de la Administración tributaria irlandesa permite entenderlo. Un envío con un bolígrafo, un cuaderno y un llavero contiene tres artículos distintos y genera seis euros de tasa. En cambio, dos bolígrafos idénticos considerados un único artículo a efectos de declaración generan dos euros. La clasificación aduanera determina el cálculo; no basta con contar las unidades del pedido.
Dos cargos distintos desde julio y noviembre
La tasa de tramitación debe distinguirse del arancel fijo de tres euros introducido el 1 de julio de 2026 para las compras por internet enviadas desde fuera de la UE por un valor de hasta 150 euros. Aquel cambio eliminó la franquicia arancelaria que beneficiaba a esos pequeños envíos, aunque ya estaban sujetos al IVA.
Desde noviembre, cuando una operación está comprendida en ese régimen, se acumulan ambos conceptos: tres euros de arancel y dos de tasa por categoría declarada. Un pedido con una sola categoría soporta, por tanto, cinco euros entre esos dos cargos, antes del IVA que corresponda. Con tres categorías, la suma asciende a quince euros.
En los envíos superiores a 150 euros, el derecho de aduana se calcula conforme al arancel aplicable a la mercancía, en lugar de utilizar el importe fijo de tres euros. La nueva tasa de tramitación también se aplica. Además, debe diferenciarse de los gastos de gestión que pueda cobrar el transportista por presentar la declaración: estos responden a su propio servicio y no tienen un precio fijado por la tasa europea.
Quién paga ante la Aduana
En España, la Agencia Tributaria exige el pago al declarante designado por el vendedor o la plataforma para realizar los trámites aduaneros. No reclama directamente el importe al consumidor, salvo que este presente las formalidades en su propio nombre.
Esto no impide que el comprador termine asumiendo el coste. El vendedor puede incorporarlo al importe cobrado al finalizar la compra; si no lo hace, el transportista puede solicitar su abono antes de entregar la mercancía. La responsabilidad ante la Aduana y la repercusión económica al cliente son cuestiones diferentes.
También importa el origen efectivo del envío. Una tienda con dominio español o precios en euros puede despachar desde un país extracomunitario. Por el contrario, una compra de mercancía que ya se encuentra en libre circulación dentro de la UE no genera una nueva importación por entregarse al consumidor desde otro Estado miembro.
Para los comercios electrónicos, el cambio exige revisar precios, condiciones de venta y acuerdos con sus operadores logísticos. Desde noviembre se añaden asimismo obligaciones de identificación de los productos declarados, según la información publicada por la Agencia Tributaria.
El impacto proporcional de un cargo fijo es mayor en los pedidos baratos. Para una empresa que vende directamente desde fuera de la UE, absorberlo reduce el margen; trasladarlo modifica el precio final. Los importadores deben distinguir estas ventas a distancia de sus operaciones comerciales ordinarias: la nueva tasa no permite atribuir automáticamente un recargo uniforme a cualquier importación. La modalidad de venta, la declaración y los productos incluidos siguen siendo determinantes.