
La FAO rebaja un 0,6% su anterior previsión por los efectos del calor y la sequía en la Unión Europea. Estados Unidos reforzará su posición como principal exportador, mientras Europa necesitará aumentar sus compras en el exterior.
La producción mundial de maíz alcanzará los 1.309 millones de toneladas en 2026, según las últimas previsiones de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO). El volumen continúa siendo elevado, pero supone una revisión a la baja del 0,6% respecto a las estimaciones publicadas en junio y refleja el deterioro de las cosechas en algunas de las principales zonas productoras europeas.
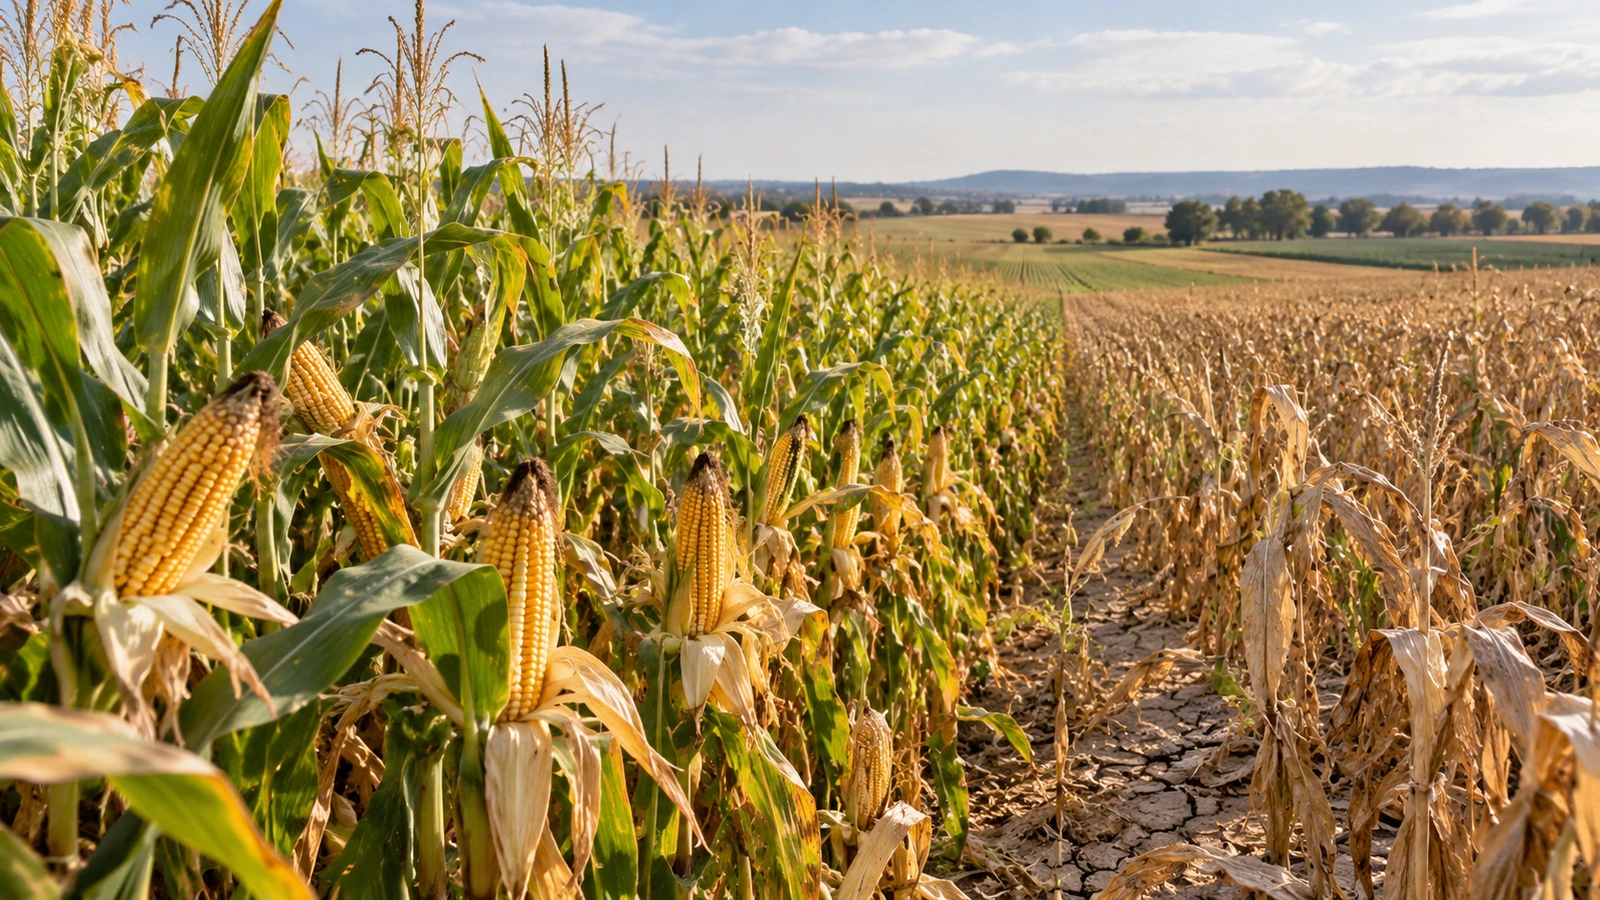
El recorte se concentra especialmente en la Unión Europea. El calor y la falta de lluvias durante el verano han afectado a cultivos de países como Francia y Polonia, reduciendo las expectativas de rendimiento por debajo de la media de los últimos cinco años. La FAO también ha revisado ligeramente a la baja sus previsiones para India y Paraguay.
La evolución ha sido diferente en América del Sur. Argentina y Brasil presentan mejores rendimientos de los inicialmente previstos y las revisiones al alza de ambos países han compensado parcialmente las pérdidas esperadas en otras regiones.
El maíz es además una de las principales razones por las que la FAO ha reducido su previsión global para el conjunto de los cereales. El organismo calcula ahora una producción mundial de 2.980 millones de toneladas en 2026, 61,1 millones menos que el año anterior. El descenso, del 2%, sería el mayor registrado desde 2018, aunque el volumen total seguiría representando la segunda mayor cosecha mundial de la serie histórica.
Europa necesitará importar más maíz
La menor producción europea tendrá consecuencias sobre los flujos internacionales. La FAO espera un aumento de las necesidades de importación de la Unión Europea para compensar el deterioro de sus cosechas, mientras Estados Unidos reforzará su posición como principal exportador mundial.
Argentina también incrementará su presencia internacional. Las previsiones apuntan a exportaciones de hasta 39 millones de toneladas, un volumen que situaría sus ventas exteriores cerca de las de Brasil.
El comportamiento del mercado dependerá igualmente de lo que ocurra en el Mar Negro. Rusia y Ucrania continuarán siendo proveedores importantes de cereales, pero las condiciones del transporte marítimo, los riesgos logísticos y las limitaciones de las rutas alternativas mantienen la incertidumbre sobre la regularidad de los suministros.
Esta situación está llevando a algunos países importadores a buscar una mayor diversificación de sus proveedores y favorece las perspectivas de exportación desde otros grandes productores.
Las reservas también se han revisado. En Estados Unidos, la FAO ha reducido su previsión de existencias finales de maíz debido al fuerte ritmo de las exportaciones. También espera menores reservas en la Unión Europea y Paraguay como consecuencia de las perspectivas menos favorables de producción.
Una demanda mundial que continúa creciendo
La reducción de las previsiones llega después de una campaña excepcional. Según los datos recogidos por El Economistaa partir del informe Panorama agroalimentario maíz 2026 de FIRA, la producción mundial habría alcanzado alrededor de 1.327 millones de toneladas durante el ciclo comercial 2025/2026, un máximo histórico y un 7,6% más que en la campaña anterior.
El consumo ha seguido una trayectoria similar. Durante los últimos cinco ciclos comerciales, la demanda mundial de maíz creció a una tasa media anual del 2,4% hasta alcanzar aproximadamente 1.300 millones de toneladas. El principal impulso procede de la alimentación animal, cuyo consumo aumentó a un ritmo medio anual del 2,7%, mientras los usos destinados a alimentación humana e industria crecieron alrededor del 2%.
La dimensión del mercado se explica también por su elevada concentración. Estados Unidos produjo unos 432 millones de toneladas en la campaña 2025/2026, aproximadamente un tercio del total mundial. China ocupó la segunda posición con algo más de 301 millones y Brasil la tercera con 141 millones de toneladas.
Las previsiones para la siguiente campaña mantienen a Estados Unidos al frente de la producción mundial, aunque con un volumen inferior, mientras países como Argentina y Brasil continúan aumentando su peso en los mercados internacionales.
Pese a la revisión de las cosechas y las tensiones comerciales, la FAO no dibuja por ahora un escenario de escasez mundial de cereales. El organismo calcula que la relación entre existencias y utilización se situará en el 31,6% al finalizar las campañas de 2026/2027, ligeramente por debajo del 31,9% anterior, pero todavía en un nivel que considera relativamente holgado desde una perspectiva histórica.
El dato resulta relevante para Europa y también para territorios con una importante actividad agrícola y ganadera como Aragón. La evolución internacional del maíz afecta tanto a los productores del cereal como a las explotaciones ganaderas y a la industria de alimentación animal, que dependen de esta materia prima. Una menor cosecha europea, acompañada de mayores necesidades de importación, vuelve a situar el clima, los costes y la seguridad de los suministros internacionales entre las variables que marcarán el mercado durante los próximos meses.