Las grandes inversiones que llegan a Aragón abren contratos a cientos de empresas locales, pero las homologaciones exigen algo que muchas pymes no tienen resuelto: una cobertura de riesgos a la altura del cliente.
Aragón vive un ciclo inversor sin precedentes. Los proyectos de centros de datos anunciados en la comunidad rondan ya los 70.000 millones de euros, con Amazon Web Services y Microsoft entre los promotores. A eso se suma la gigafactoría de baterías de Stellantis y CATL en Figueruelas, con 4.100 millones de inversión y hasta 4.000 empleos. La Fundación Basilio Paraíso calcula que en 2026 la inversión anual se duplica respecto a 2025, pasando de 3.500 a casi 7.000 millones.
La pregunta para el tejido empresarial aragonés es cuánto de ese gasto se queda aquí. Según el mismo análisis, durante la construcción de los campus la economía aragonesa puede capturar el 54,5% del gasto, aunque en la fase de operación la retención cae al 33%. Aun así, el mantenimiento podría suponer para las pymes aragonesas hasta 174 millones de euros al año.
La homologación empieza por el seguro
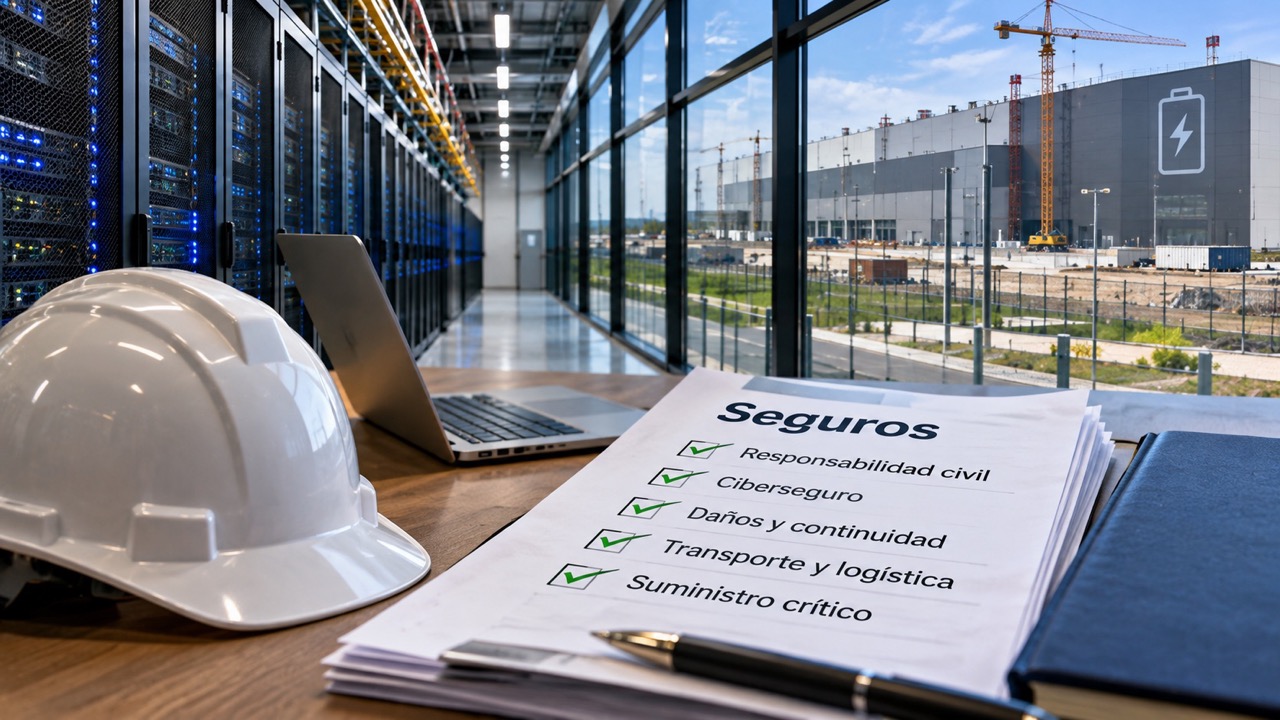
Para convertirse en proveedor de un hiperescalar o de una planta de baterías no basta con tener capacidad técnica. Los departamentos de compras de estas multinacionales piden, antes de firmar, certificados de seguro con límites concretos. Lo habitual es que exijan una responsabilidad civil general y patronal con sumas aseguradas que superan con mucho las pólizas estándar de una pyme, que suelen moverse entre 300.000 y 600.000 euros por siniestro. Una instaladora eléctrica o una empresa de climatización que trabaja dentro de una sala de servidores puede provocar daños a equipos de millones de euros, y el cliente quiere saber quién responde.
Además de la RC, aparecen otras exigencias: responsabilidad civil de producto para quien fabrica componentes, seguro de todo riesgo construcción para quien ejecuta obra, cobertura de accidentes de convenio para el personal desplazado y, cada vez con más frecuencia, un seguro de ciberriesgo para las empresas que acceden a sistemas del cliente. Muchas pymes descubren estos requisitos cuando ya han ganado el concurso, y la póliza se convierte en un cuello de botella que retrasa el primer pedido.
Revisar antes de licitar
La recomendación de los mediadores es anticiparse. Revisar las pólizas actuales frente a los pliegos tipo de estos clientes, ampliar límites donde haga falta y comprobar exclusiones que suelen pasar desapercibidas, como los trabajos en altura, las obras en instalaciones de terceros o los daños a bienes bajo custodia.
“Una pyme que quiere trabajar para un gran cliente industrial tiene que hablar el mismo idioma que su departamento de riesgos”, explican desde Duet Seguros, correduría de seguros en Zaragoza, que asesora a autónomos, pymes y grandes empresas aragonesas desde 1997. La ventaja de trabajar con un corredor independiente es que puede comparar condiciones entre varias aseguradoras y negociar límites altos a un coste asumible para una empresa mediana.
Estar preparado a tiempo marca la diferencia entre ver pasar las grandes obras desde fuera o formar parte de ellas.