Barranquismo, rafting, esquí de travesía o alojamientos rurales: el crecimiento del turismo de montaña en Huesca y Teruel depende también de empresas bien cubiertas frente a los riesgos de su actividad.
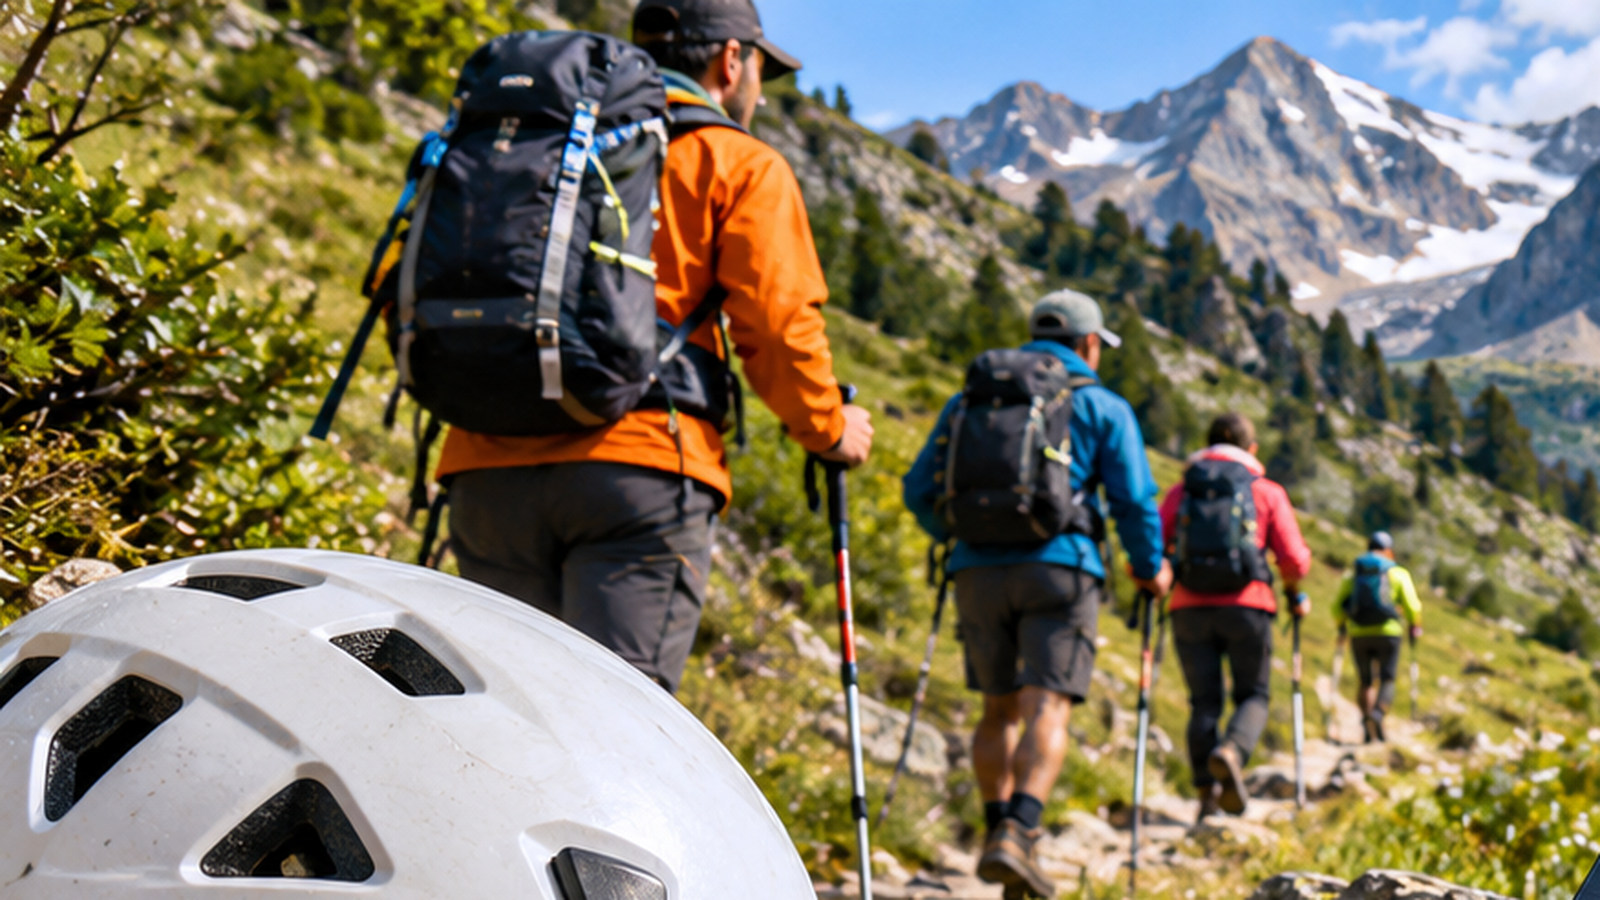
El Pirineo y las sierras turolenses se han consolidado como uno de los grandes motores del turismo aragonés. Valles como el de Ordesa, el de Tena o el de Benasque concentran cada temporada a miles de visitantes que llegan buscando actividad al aire libre, y detrás de cada descenso de barranco o salida guiada hay una pequeña empresa, muchas veces familiar y con pocos empleados.
Es un sector con una particularidad: su materia prima es el riesgo. Una torcedura en un barranco, un golpe en una bajada de rafting o una caída en una vía ferrata forman parte de la estadística normal de la actividad. Por eso la normativa de turismo activo obliga a las empresas del sector a contar con seguros de responsabilidad civil y de accidentes para sus clientes, y la inscripción en el registro turístico depende de acreditarlo.
Más allá del mínimo legal
Cumplir la obligación es solo el punto de partida. Los límites mínimos exigidos pueden quedarse cortos ante un accidente grave con secuelas, y hay coberturas que no están incluidas por defecto: los gastos de rescate y traslado en helicóptero, la cobertura de guías autónomos que colaboran puntualmente con la empresa, o los daños al material alquilado. Cada vez más operadores ofrecen también a sus clientes un seguro de cancelación, que en actividades muy dependientes de la meteorología puede ser un argumento de venta.
Los alojamientos rurales tienen sus propios puntos débiles. Una casa de piedra en un pueblo del Sobrarbe no se asegura igual que un piso en Zaragoza: nevadas, tejados de losa, chimeneas de uso intensivo y la responsabilidad frente a huéspedes obligan a revisar el multirriesgo con detalle. Y cuando el mismo propietario combina alojamiento y actividades, conviene comprobar que ambas estén cubiertas y no se solapen ni dejen huecos.
Un sector que depende de la temporada
La estacionalidad añade otro factor. Una granizada en plena campaña de verano o una temporada de invierno sin nieve pueden comprometer la tesorería de un negocio pequeño. Las coberturas de pérdida de beneficios, poco extendidas entre las microempresas turísticas, ayudan a amortiguar ese golpe.
Desde Duet Seguros, correduría con sede en el Paseo de la Gran Vía de Zaragoza y clientes en toda la comunidad, recomiendan revisar las pólizas antes de cada temporada alta, cuando cambia el tipo de actividad o el número de guías. En un sector que vive de la confianza del visitante, contar con buenas coberturas es también una forma de proteger la reputación del destino.