
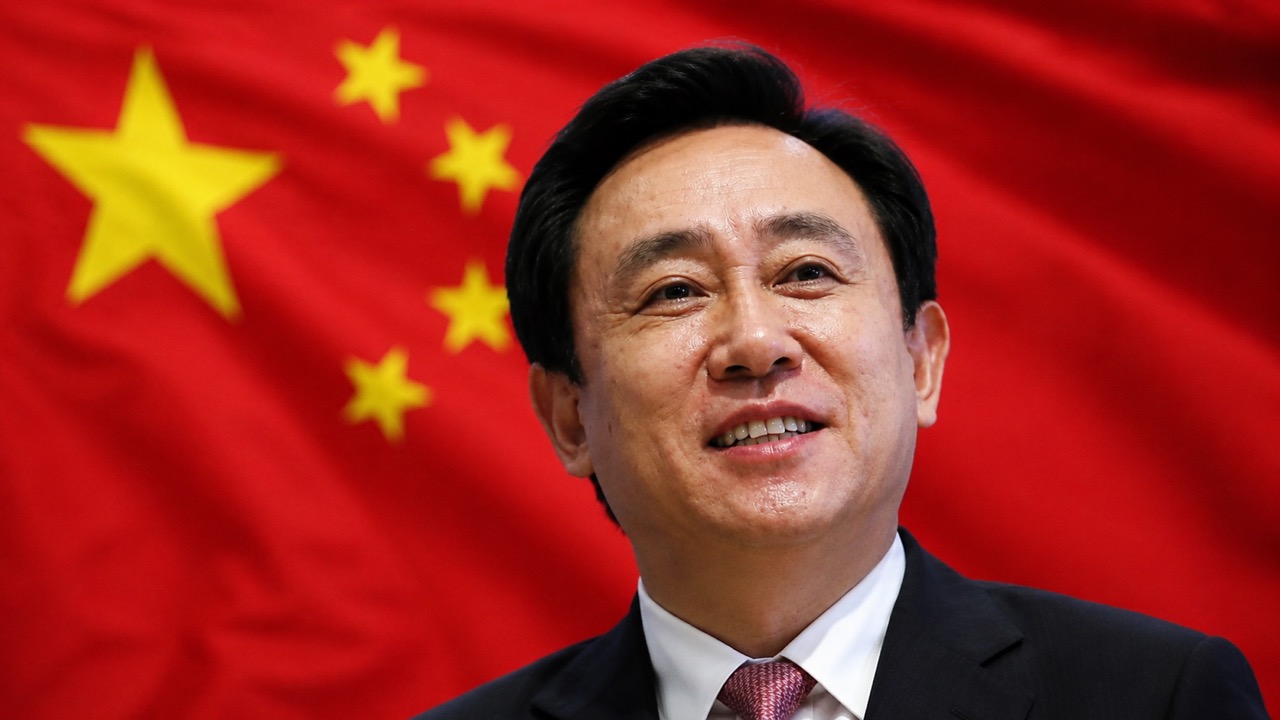
Xu Jiayin levantó desde cero uno de los mayores grupos inmobiliarios del mundo, llegó a ser el hombre más rico de China y construyó un imperio que superó los 300.000 millones de dólares en pasivos. Su condena a cadena perpetua en agosto de 2026 cierra una trayectoria personal extraordinaria, pero también ayuda a explicar los excesos del modelo inmobiliario que impulsó durante años el crecimiento chino.
En septiembre de 2021, cuando Evergrande comenzaba a tambalearse bajo una montaña de deuda, Xu Jiayin todavía confiaba públicamente en salvar la compañía. En una carta a sus empleados aseguraba que, con esfuerzo y trabajo, el grupo conseguiría superar el que calificaba como su momento más oscuro. La empresa acumulaba entonces unos 300.000 millones de dólares en pasivos y los mercados intentaban determinar hasta dónde podían extenderse las consecuencias de su posible caída.
Cinco años después, aquella historia tiene un desenlace muy diferente. Evergrande entró en suspensión de pagos, un tribunal de Hong Kong ordenó su liquidación, sus acciones desaparecieron de Bolsa y Xu Jiayin ha sido condenado a cadena perpetua por la justicia china. El empresario que llegó a representar las posibilidades de enriquecimiento abiertas por la transformación económica de China ha terminado perdiendo también todos sus bienes y sus derechos políticos de por vida.
Su trayectoria permite contar algo más que la caída de un empresario. Evergrande creció al mismo tiempo que millones de chinos se trasladaban a las ciudades, la vivienda se convertía en uno de los principales destinos del ahorro familiar y el sector inmobiliario adquiría un enorme peso en la economía. Xu supo aprovechar ese proceso, pero construyó su expansión sobre un endeudamiento creciente que terminó haciendo insostenible el grupo cuando Pekín decidió limitar los excesos financieros del sector.
De la pobreza rural a uno de los hombres más ricos de China
Xu Jiayin nació en 1958 en la provincia de Henan, en el seno de una familia rural de escasos recursos. Perdió a su madre cuando era todavía un niño y fue criado en buena medida por su abuela. Después de estudiar metalurgia, trabajó durante años en la industria siderúrgica, hasta que en los años noventa entró en el negocio inmobiliario, precisamente cuando la urbanización y las reformas económicas estaban creando un mercado de vivienda de dimensiones desconocidas hasta entonces en China.
En 1996 fundó en Guangzhou la empresa que acabaría convirtiéndose en Evergrande. Su fórmula se basó en adquirir suelo, construir rápidamente, vender viviendas y utilizar los ingresos y nueva financiación para iniciar más proyectos. El grupo creció a medida que aumentaban los precios inmobiliarios, la demanda de vivienda y la disponibilidad de crédito, hasta convertirse en uno de los grandes protagonistas de la expansión inmobiliaria china.
Evergrande salió a Bolsa en Hong Kong en 2009 y Xu amplió progresivamente sus negocios hacia actividades muy alejadas de la construcción: vehículos eléctricos, seguros, alimentación, turismo, entretenimiento e incluso fútbol. Su ascenso alcanzó el punto culminante en 2017, cuando llegó a ser considerado el hombre más rico de China, con una fortuna estimada por Forbes en unos 45.000 millones de dólares. Tres años después, Evergrande alcanzaba aproximadamente 100.000 millones de dólares en ventas anuales. Detrás de aquellas cifras, sin embargo, se acumulaba una vulnerabilidad cada vez mayor.
Un modelo que necesitaba seguir creciendo
El problema de Evergrande no era simplemente que tuviera deuda. El crecimiento de las grandes promotoras chinas se había apoyado durante años en un modelo que necesitaba mantener un flujo continuo de financiación, ventas de viviendas y nuevos proyectos. En China es habitual que los compradores paguen por sus casas antes de que estén terminadas y esas preventas proporcionaban a las promotoras recursos con los que continuar construyendo y expandirse. Mientras las ventas aumentaban, el crédito seguía disponible y los precios inmobiliarios mantenían su trayectoria, el mecanismo permitía crecer con rapidez.
Evergrande llevó esa estrategia a una escala extraordinaria. La compañía pidió dinero prestado a bancos y otros acreedores, emitió deuda y obtuvo financiación a través de diferentes instrumentos mientras continuaba comprando terrenos y desarrollando proyectos por todo el país. El tamaño se convirtió en una ventaja mientras el mercado crecía, pero también incrementó la exposición de la compañía a cualquier cambio en las condiciones de financiación.
Ese cambio llegó cuando el Gobierno chino decidió contener el endeudamiento de las promotoras. Pekín consideraba que el crecimiento del crédito y de los precios de la vivienda estaba generando riesgos para la estabilidad económica y en 2020 introdujo las conocidas como “tres líneas rojas”, una serie de criterios financieros destinados a limitar la capacidad de las empresas inmobiliarias más endeudadas para seguir acumulando pasivos. Evergrande quedó especialmente expuesta.
Durante 2021 comenzaron a hacerse visibles sus dificultades para obtener liquidez. La compañía intentó vender activos y captar recursos mientras aumentaban las dudas sobre su capacidad para atender sus obligaciones financieras. Cuando finalmente dejó de pagar parte de su deuda internacional a finales de aquel año, acumulaba más de 300.000 millones de dólares en pasivos, una cifra que la situaba entre las promotoras inmobiliarias más endeudadas del mundo.
La preocupación iba mucho más allá de bancos y grandes inversores. Evergrande tenía viviendas vendidas que todavía debía terminar, proveedores pendientes de cobro, empleados, inversores particulares y acreedores extranjeros. Durante aquellos meses apareció repetidamente una comparación: ¿podía convertirse en el “Lehman Brothers chino” y desencadenar una crisis financiera de alcance internacional?
El desenlace fue diferente. Pekín evitó un colapso financiero desordenado de características similares al de Lehman, pero tampoco rescató a Evergrande de manera que permitiera mantener intacta la compañía. La crisis fue extendiéndose durante los años siguientes por el sector inmobiliario y otras promotoras comenzaron también a sufrir problemas financieros. En lugar de un gran estallido concentrado en unas semanas, China entró en un ajuste inmobiliario mucho más prolongado.
Lo que apareció después del colapso
La sentencia dictada en agosto de 2026 añade otra dimensión a aquella historia, porque los problemas de Evergrande no procedían únicamente de una estrategia empresarial excesivamente endeudada. El tribunal de Shenzhen considera probado que entre 2016 y 2021 Evergrande y Xu Jiayin falsificaron de forma continuada información financiera, inflando activos y ocultando pasivos. Xu también ha sido condenado por delitos relacionados con captación ilegal de fondos, apropiación indebida, fraude y sobornos.
Las autoridades habían acusado previamente a la principal filial inmobiliaria del grupo de inflar sus ingresos durante 2019 y 2020. La sentencia impone ahora a Xu cadena perpetua, confiscación de todos sus bienes y pérdida de sus derechos políticos. Evergrande Group ha sido multada con 8.820 millones de yuanes y Evergrande Real Estate con otros 7.000 millones, mientras decenas de personas han sido condenadas dentro de los procedimientos relacionados con el grupo.
Para los acreedores, sin embargo, la condena no significa recuperar automáticamente el dinero perdido. La liquidación de una compañía de estas dimensiones, con activos, proyectos y acreedores repartidos dentro y fuera de China, continúa siendo un proceso complejo. La desaparición empresarial de Evergrande tampoco ha supuesto el final de los problemas que su caída hizo visibles.
Evergrande cayó, pero la crisis inmobiliaria continuó
El derrumbe de Evergrande no fue un episodio aislado. El mercado inmobiliario chino entró en un largo proceso de ajuste que continúa cinco años después. Las ventas de viviendas permanecen muy por debajo de los máximos alcanzados en 2021, los precios han experimentado una importante corrección y la financiación de las promotoras se ha reducido. Pekín ha ido adoptando diferentes medidas para estabilizar el mercado y, especialmente, conseguir que se terminen las viviendas que millones de ciudadanos habían comprado antes de su construcción.
El problema tiene una dimensión que va más allá de las empresas promotoras. Durante años, la vivienda representó una parte muy importante del patrimonio de los hogares chinos, mientras la construcción y la venta de suelo desempeñaban un papel relevante en la actividad económica y en las finanzas de los gobiernos locales. Una caída prolongada del mercado inmobiliario puede afectar, por tanto, a la confianza de las familias, sus decisiones de consumo y ahorro y la capacidad financiera de las administraciones territoriales.
El Fondo Monetario Internacional continúa considerando que una contracción mayor de la esperada del sector inmobiliario constituye uno de los principales riesgos internos para la economía china. Al mismo tiempo, el país intenta encontrar nuevas fuentes de crecimiento y ha ganado posiciones internacionales en industrias como los vehículos eléctricos, las baterías, la inteligencia artificial y la robótica, mientras busca reducir progresivamente la dependencia de la inversión inmobiliaria que caracterizó buena parte de las décadas anteriores.
La transición no es sencilla. China conserva una extraordinaria capacidad industrial y exportadora, pero necesita gestionar al mismo tiempo las consecuencias de una corrección inmobiliaria que afecta al patrimonio de las familias, a empresas, entidades financieras y gobiernos locales. El caso Evergrande forma parte de ese proceso y ayuda a entender por qué la crisis de una promotora terminó convirtiéndose en un problema económico de alcance nacional.
La historia de Xu Jiayin y la transformación de China
La trayectoria de Xu Jiayin resulta difícil de separar del periodo histórico en el que construyó Evergrande. Su ascenso coincidió con una China que se urbanizaba a enorme velocidad, construía ciudades, infraestructuras y millones de viviendas y utilizaba la inversión como uno de los principales motores de crecimiento. El inmobiliario se convirtió además en una pieza fundamental de las finanzas locales, del ahorro familiar y de numerosas industrias relacionadas con la construcción.
Evergrande aprovechó ese entorno hasta llevar el modelo a uno de sus extremos. La combinación de suelo, preventas, crédito y deuda permitía iniciar nuevos proyectos mientras el crecimiento futuro justificara la expansión. Cuando las condiciones cambiaron, las debilidades acumuladas quedaron expuestas y la posterior investigación judicial mostró que a los riesgos financieros se habían añadido graves irregularidades en las cuentas del grupo.
China intenta ahora avanzar hacia un modelo en el que las industrias de mayor contenido tecnológico y el consumo interno tengan un papel creciente. Vehículos eléctricos, baterías, semiconductores, inteligencia artificial o robótica ocupan una posición cada vez más visible dentro de esa transformación. El cambio no significa que el inmobiliario haya dejado de importar, sino precisamente que el país necesita resolver los desequilibrios heredados mientras desarrolla otros motores de crecimiento.
En 2021, Xu Jiayin todavía aseguraba a sus empleados que Evergrande conseguiría salir de su momento más oscuro. Cinco años después, la compañía está en liquidación y su fundador ha sido condenado a pasar el resto de su vida en prisión. Entre ambas fechas se encuentra no solo la desaparición de uno de los mayores imperios empresariales de China, sino también el agotamiento de una forma de crecimiento que durante años pareció no tener límites.
La caída de Xu Jiayin no explica por sí sola la crisis inmobiliaria china, pero pocas trayectorias personales permiten observar con tanta claridad cómo se construyó aquel modelo, hasta dónde llegó y qué ocurrió cuando dejó de funcionar.