
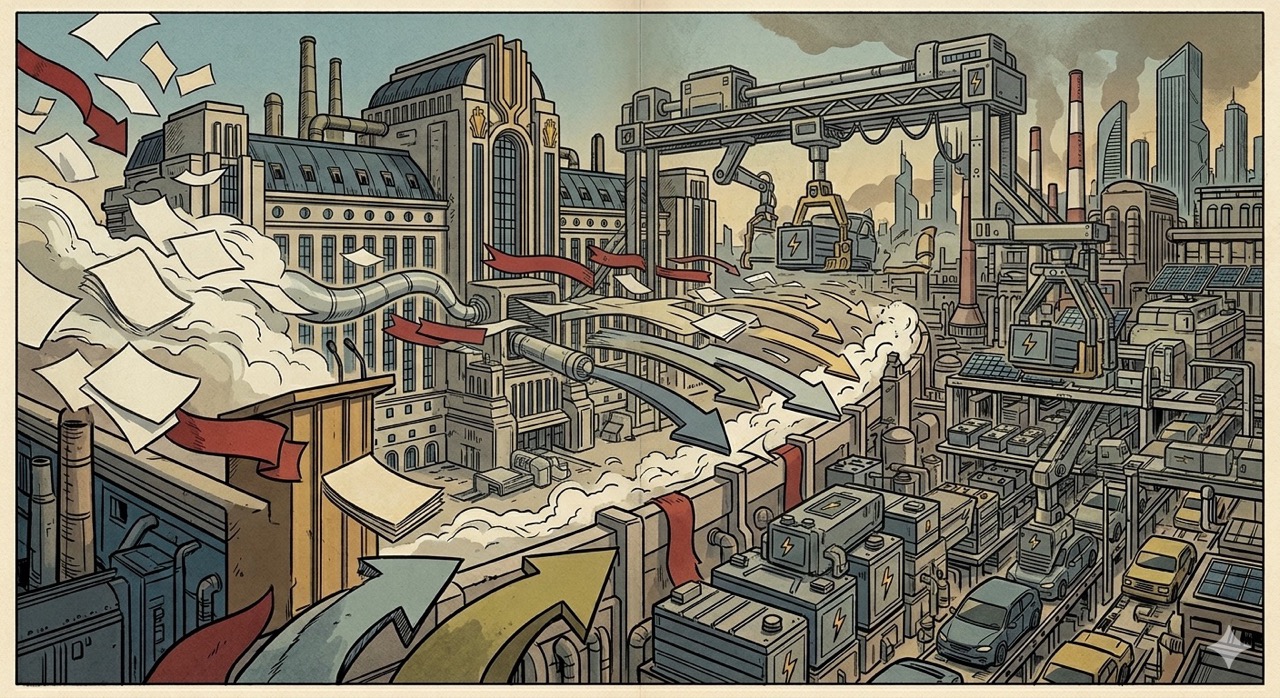
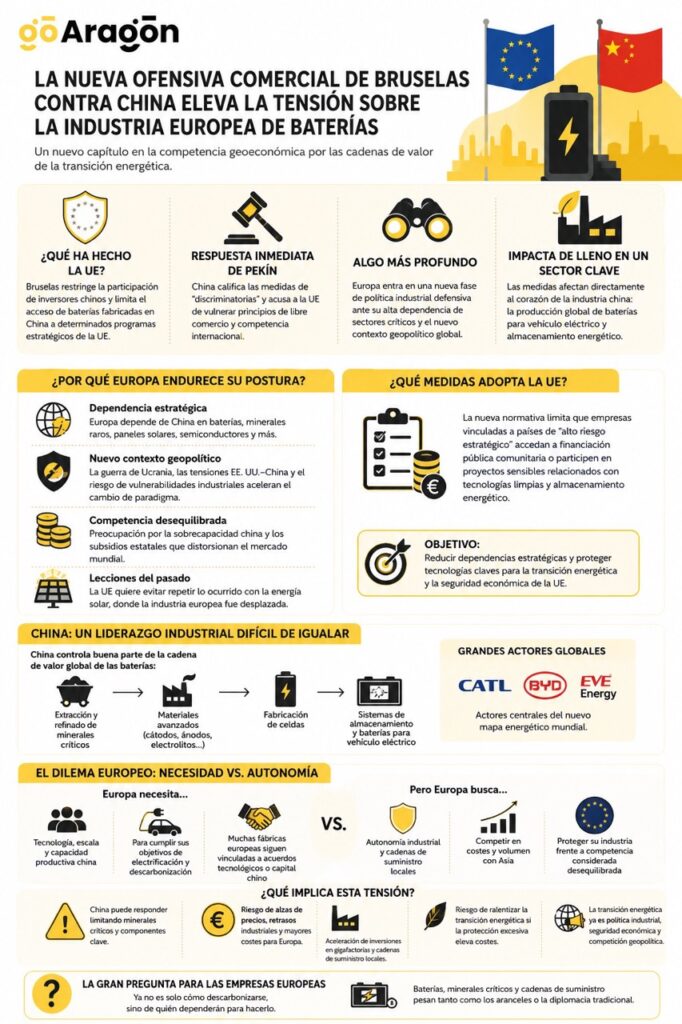
La decisión de la Unión Europea de restringir la participación de inversores chinos y limitar el acceso de baterías fabricadas en China a determinados programas estratégicos ha provocado una respuesta inmediata y contundente de Pekín. Lo que hasta hace apenas unos años parecía una relación basada en interdependencia industrial y complementariedad comercial se está transformando progresivamente en una disputa geoeconómica abierta por el control de las cadenas de valor de la transición energética.
La reacción china no se hizo esperar. El Gobierno de Pekín calificó las nuevas medidas europeas de “discriminatorias” y acusó a Bruselas de vulnerar principios básicos del libre comercio y de competencia internacional. (pv-magazine.es)
Más allá del tono diplomático habitual, el episodio refleja algo más profundo: Europa está entrando en una nueva fase de política industrial defensiva.
Durante años, la estrategia comunitaria respecto a China estuvo marcada por una combinación ambigua de apertura comercial y preocupación estratégica. Pero la dependencia europea en sectores considerados críticos —baterías, minerales raros, paneles solares, semiconductores o componentes tecnológicos— ha alterado el equilibrio político en Bruselas. La guerra de Ucrania, las tensiones entre Estados Unidos y China y el temor a vulnerabilidades industriales han acelerado un cambio de paradigma.
La nueva normativa europea busca limitar que empresas vinculadas a países considerados de “alto riesgo estratégico” accedan a financiación pública comunitaria o participen en determinados proyectos sensibles relacionados con tecnologías limpias y almacenamiento energético. (pv-magazine.es)
En la práctica, el movimiento afecta directamente a uno de los grandes pilares industriales chinos: la producción global de baterías.
China domina actualmente buena parte de la cadena mundial de suministro vinculada al vehículo eléctrico y al almacenamiento energético. Desde el refinado de minerales estratégicos hasta la fabricación de celdas, el país asiático ha construido durante dos décadas una posición industrial extremadamente difícil de replicar a corto plazo. Empresas como CATL, BYD o EVE Energy se han convertido en actores centrales del nuevo mapa energético mundial.
Europa lo sabe. Y precisamente ahí reside la complejidad de la situación.
Porque mientras Bruselas intenta reducir dependencias estratégicas, la industria europea continúa necesitando tecnología, escala y capacidad productiva china para sostener buena parte de sus objetivos de electrificación y descarbonización. El riesgo para la UE consiste en intentar desacoplarse parcialmente de un proveedor del que todavía depende estructuralmente.
La tensión resulta especialmente visible en el sector automovilístico europeo. Fabricantes alemanes, franceses y españoles aceleran inversiones en gigafactorías y cadenas de suministro locales, pero muchas de esas instalaciones siguen dependiendo de acuerdos tecnológicos o participación accionarial de grupos chinos. El continente quiere autonomía industrial, aunque todavía carece de una cadena plenamente integrada capaz de competir en costes y volumen con Asia.
La respuesta de Pekín apunta precisamente a esa contradicción. El Gobierno chino advirtió de que las restricciones europeas podrían deteriorar el clima de inversión y afectar a futuras decisiones empresariales relacionadas con Europa. (pv-magazine.es)
Detrás del lenguaje diplomático existe una amenaza implícita: China conserva una enorme capacidad de presión industrial sobre sectores estratégicos europeos.
No se trata únicamente de baterías terminadas. También de litio refinado, grafito, tierras raras y componentes intermedios donde la capacidad de producción europea sigue siendo limitada. Cualquier escalada comercial sostenida podría tensionar precios, retrasar proyectos industriales y aumentar costes para fabricantes europeos en plena transición energética.
Al mismo tiempo, Bruselas afronta una presión política creciente para proteger industria local frente a lo que muchos gobiernos europeos consideran competencia desequilibrada. La sobrecapacidad industrial china, apoyada por subsidios estatales masivos y financiación preferencial, preocupa especialmente en sectores verdes donde Europa teme repetir el error cometido hace dos décadas con la energía solar.
El precedente está muy presente en la memoria industrial europea.
A principios de los años 2000, Europa contaba con fabricantes relevantes de paneles solares. En poco más de una década, la capacidad china transformó completamente el mercado mundial, reduciendo costes de manera drástica pero desplazando buena parte de la producción europea. Hoy, la UE intenta evitar que el mismo fenómeno se reproduzca en baterías y movilidad eléctrica.
Sin embargo, la estrategia europea contiene riesgos propios. Una protección excesiva podría ralentizar la transición energética, elevar precios industriales y generar tensiones con socios comerciales clave. Además, la capacidad de Europa para construir autonomía tecnológica real dependerá no solo de regulación defensiva, sino también de inversión masiva, innovación y velocidad de ejecución industrial.
Ahí emerge la cuestión central: si Europa pretende competir seriamente en tecnologías estratégicas, deberá decidir hasta qué punto está dispuesta a asumir los costes económicos de esa autonomía.
Porque la transición energética ya no funciona únicamente como agenda climática. Se ha convertido también en política industrial, seguridad económica y competición geopolítica.
La reacción china a las nuevas restricciones europeas es, en realidad, una señal de que esa competición ha entrado en una nueva etapa. Una etapa donde las baterías, los minerales críticos y las cadenas de suministro pesan tanto como los aranceles o la diplomacia tradicional.
Y donde la gran pregunta para las empresas europeas ya no es solo cómo descarbonizarse, sino de quién dependerán para hacerlo.