
La presión sobre los fabricantes en China impulsa su expansión internacional, mientras Bruselas estudia nuevas medidas para proteger la industria europea. España ya registra una penetración de las marcas chinas superior a la media continental.
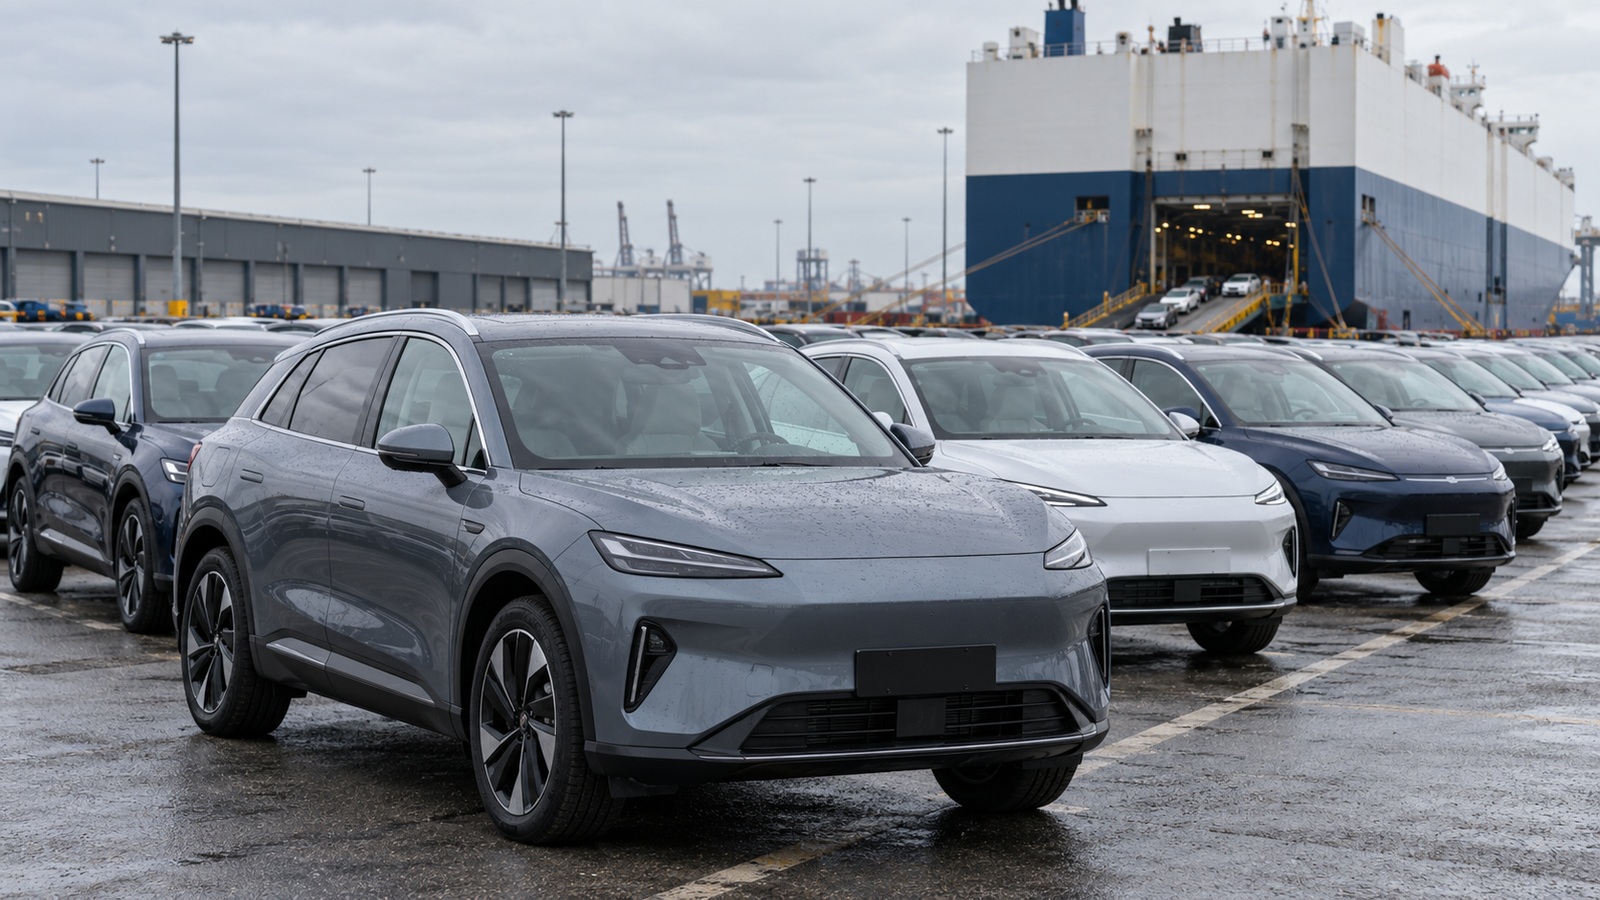
La industria automovilística europea afronta una transformación que va más allá de la electrificación. Los fabricantes chinos están ampliando su presencia en el continente a un ritmo que podría llevarles a controlar entre el 10% y el 15% del mercado comunitario en 2030, según las proyecciones de S&P recogidas en un reciente análisis sectorial. Su crecimiento coincide con una etapa de dificultades en China, donde la competencia entre fabricantes, la guerra de precios y el exceso de capacidad productiva están empujando a las compañías a buscar nuevas oportunidades fuera de sus fronteras.
Europa se ha convertido en uno de los principales destinos de esa expansión. La combinación de un mercado de elevado poder adquisitivo, una demanda creciente de vehículos electrificados y unas barreras de entrada menos restrictivas que las estadounidenses ofrece oportunidades a grupos como BYD, Chery, SAIC y Geely. Sin embargo, su implantación dependerá cada vez más de su capacidad para fabricar dentro del continente y adaptarse a las nuevas exigencias comerciales de la Unión Europea.
Las cifras recogidas en el análisis de S&P reflejan la velocidad de este proceso. Durante el primer semestre de 2026, las marcas chinas alcanzaron una cuota del 8,4% en el mercado europeo, mientras que en España llegaron al 11,8%, excluyendo del cálculo a Volvo Cars, propiedad del grupo Geely. La diferencia sitúa al mercado español entre los más receptivos a estos fabricantes y confirma que su crecimiento ya está modificando el panorama competitivo de la automoción.
La presión del mercado chino impulsa la expansión exterior
El crecimiento internacional de las marcas chinas responde en buena medida a las dificultades que atraviesa su propia industria. Durante años, el país ha desarrollado una enorme capacidad de fabricación de automóviles, especialmente eléctricos e híbridos enchufables, apoyada en importantes inversiones industriales y en una cadena de suministro que abarca desde las baterías hasta los componentes electrónicos.
Esta expansión ha dado lugar a un mercado extraordinariamente competitivo, con numerosos fabricantes disputándose los compradores mediante descuentos y lanzamientos continuos. Según los datos de S&P recogidos en el análisis, el margen antes de impuestos del sector automovilístico chino se situó en el 3,8% durante el primer semestre de 2026, frente al 6,1% registrado al comienzo de la década. La reducción de la rentabilidad está obligando a muchas compañías a revisar sus estrategias comerciales y buscar mercados donde puedan obtener mejores resultados.
Las perspectivas tampoco apuntan a una recuperación inmediata. Las previsiones atribuidas a la consultora contemplan una caída de las ventas de turismos de entre el 2% y el 5% en 2027, seguida de una posible contracción adicional de entre el 5% y el 7% en 2028, coincidiendo con la finalización de determinados incentivos fiscales a la compra de vehículos eléctricos.
La internacionalización adquiere así una importancia decisiva. Algunos de los grandes fabricantes chinos ya comercializan fuera de su país una parte considerable de su producción, y Europa ofrece posibilidades de crecimiento en un momento en que el mercado estadounidense permanece prácticamente cerrado para buena parte de estas marcas. La presión es especialmente intensa entre los fabricantes que todavía no han conseguido consolidar una posición rentable en China.
Fabricar en Europa para superar las barreras comerciales
La siguiente fase de la expansión china podría desarrollarse cada vez más dentro de las propias fronteras europeas. Los fabricantes asiáticos están reforzando sus proyectos industriales, sus redes comerciales y sus servicios posventa, conscientes de que mantener una presencia estable en el continente exige algo más que importar vehículos a precios competitivos.
La política comercial de Bruselas está acelerando esta transformación. En octubre de 2024, la Comisión Europea estableció derechos compensatorios sobre las importaciones de vehículos eléctricos de batería fabricados en China, tras una investigación que concluyó que determinadas subvenciones públicas amenazaban con perjudicar a la industria comunitaria. Las medidas continúan vigentes y han llevado a los fabricantes afectados a reconsiderar sus estrategias de producción y distribución.
En el escenario central del análisis de S&P, las marcas chinas incrementarían progresivamente la participación de componentes y procesos europeos en sus vehículos hasta alcanzar entre un 40% y un 50% de contenido local en 2030, sin incluir las celdas de batería. Esta evolución permitiría reducir la dependencia de las importaciones y mejorar su adaptación a las exigencias regulatorias del mercado.
La tendencia ya se extiende a la industria de las baterías, uno de los sectores donde China mantiene una posición especialmente sólida. Fabricantes como CATL y BYD están desarrollando inversiones internacionales para acercar la producción a sus clientes y reducir su exposición a las restricciones comerciales. La disponibilidad de proveedores, los costes industriales y la rentabilidad de estas instalaciones serán factores determinantes para consolidar una cadena de suministro europea.
No obstante, fabricar en Europa tampoco garantiza quedar al margen de todas las restricciones. Las reglas de origen, los requisitos de contenido local y las condiciones que puedan establecerse para acceder a determinados programas públicos serán decisivos para determinar qué inversiones resultan más competitivas.
Bruselas puede modificar el ritmo de crecimiento
Las previsiones sobre el avance de los fabricantes chinos presentan diferencias importantes según la evolución de la política industrial europea. En el escenario más favorable para estas marcas, su cuota podría situarse entre el 10% y el 15% al finalizar la década. Una respuesta comercial más restrictiva reduciría ese crecimiento hasta una horquilla del 7% al 10%, según los escenarios atribuidos a S&P.
Una de las cuestiones centrales del debate es la definición de los requisitos necesarios para considerar que un automóvil está fabricado en Europa. Las propuestas vinculadas a la política industrial comunitaria contemplan reforzar la presencia de componentes europeos en determinadas actividades y compras públicas, aunque el alcance definitivo de estas exigencias sigue siendo objeto de discusión.
La cuestión también divide a los propios fabricantes europeos. Las empresas con una elevada dependencia de las cadenas internacionales de suministro deben equilibrar la protección de su capacidad industrial con la necesidad de mantener costes competitivos. Al mismo tiempo, grupos como Volkswagen, Renault y Stellantis están renovando sus gamas eléctricas y desarrollando modelos más asequibles para responder a la entrada de nuevos competidores.
La competencia tampoco se limitará al precio de adquisición. La implantación de redes de distribución, la disponibilidad de recambios, las garantías, el valor residual de los vehículos y la confianza de los consumidores serán aspectos fundamentales para determinar qué marcas consiguen consolidarse. La experiencia de los fabricantes japoneses y surcoreanos demuestra que construir una presencia duradera en Europa requiere inversiones sostenidas y una adaptación constante a las características de cada mercado.
Para los grupos chinos, el desafío consiste en transformar su rápida expansión comercial en una actividad estable y rentable. Para la industria europea, la prioridad pasa por mejorar su competitividad tecnológica e industrial sin perder capacidad de producción en un sector estratégico para el empleo y las exportaciones.
España ocupa una posición relevante en este proceso por dos motivos. Por una parte, la cuota alcanzada por las marcas chinas evidencia la receptividad de los compradores españoles a sus vehículos. Por otra, su industria de automoción y componentes puede participar en los proyectos de fabricación y suministro que estos grupos desarrollen en Europa. El resultado dependerá tanto de las decisiones empresariales como del marco regulatorio que establezca Bruselas durante los próximos años.