
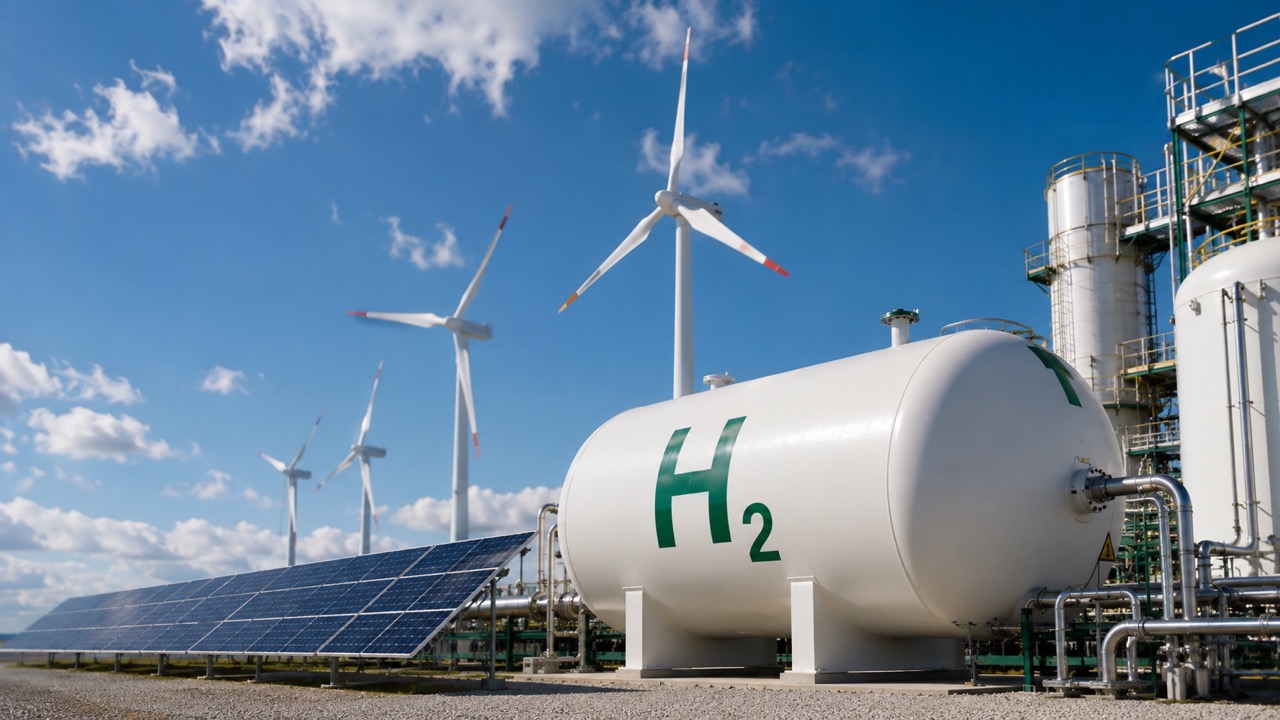
Moeve ha puesto en marcha una inversión superior a 1.000 millones de euros en Huelva, mientras Repsol avanza con grandes electrolizadores en Cartagena y Petronor. Tras años de proyectos y expectativas, una parte del hidrógeno renovable español comienza a pasar de los anuncios a las decisiones de inversión.
España lleva años apareciendo entre los países europeos con mayores expectativas de desarrollo del hidrógeno verde. La abundancia de recursos solares y eólicos, una industria que necesita reducir sus emisiones y la posibilidad de producir electricidad renovable a costes competitivos han alimentado numerosos proyectos. El reto, sin embargo, siempre ha sido convertir ese potencial energético en instalaciones industriales capaces de producir a gran escala.
Algunos de esos proyectos empiezan ahora a entrar en una fase diferente. Moeve ha tomado la decisión final de inversión para Onuba, la primera fase de su Valle Andaluz del Hidrógeno Verde en Palos de la Frontera (Huelva), mientras Repsol impulsa electrolizadores de gran capacidad asociados a sus complejos industriales de Cartagena y Petronor, en Bilbao. En conjunto, son inversiones que muestran cómo el hidrógeno renovable comienza a incorporarse a la transformación de algunos de los principales polos energéticos e industriales españoles.
El proyecto de Moeve es, por volumen, uno de los más relevantes. La compañía anunció en marzo una inversión superior a 1.000 millones de euros para desarrollar Onuba, que contará inicialmente con 300 MW de capacidad de electrólisis y contempla la posibilidad de añadir otros 105 MW. La instalación forma parte de un plan más amplio que la empresa desarrolla en Andalucía y cuya dimensión final dependerá de la ejecución de las sucesivas fases previstas.
El denominado Valle Andaluz del Hidrógeno Verde plantea dos grandes centros de producción en Huelva y San Roque, en Cádiz. Si el proyecto completo alcanza la escala anunciada, podría llegar a los 2 GW de capacidad de electrólisis y producir hasta 300.000 toneladas anuales de hidrógeno renovable. Estas cifras corresponden, no obstante, al desarrollo global previsto y no a la instalación actualmente comprometida en Huelva.
De producir electricidad renovable a utilizarla en la industria
El interés económico del hidrógeno verde reside en buena medida en su capacidad para conectar la generación renovable con actividades industriales difíciles de electrificar directamente. El hidrógeno producido mediante electrólisis utilizando electricidad de origen renovable puede sustituir progresivamente al hidrógeno obtenido a partir de combustibles fósiles que ya consumen refinerías y otras industrias.
También puede utilizarse como materia prima para producir combustibles renovables y derivados destinados a sectores donde la electrificación presenta mayores dificultades. Por eso una parte importante de los proyectos españoles se está desarrollando alrededor de complejos industriales existentes, donde ya existe consumo energético, infraestructuras y potencial demanda para la nueva producción.
Repsol sigue precisamente esa estrategia. La compañía ha aprobado dos electrolizadores de 100 MW cada uno vinculados a sus complejos de Cartagena y Petronor. El proyecto de Cartagena supone una inversión superior a los 300 millones de euros, mientras que el de Petronor alcanza los 292 millones, según las cifras comunicadas por la empresa.
Los dos proyectos cuentan además con apoyo público dentro de los programas europeos destinados a impulsar tecnologías necesarias para la descarbonización industrial. Repsol ha señalado que ambos electrolizadores han recibido conjuntamente 315 millones de euros en ayudas asociadas a su consideración como proyectos importantes de interés común europeo.
Este respaldo resulta relevante porque el hidrógeno renovable continúa enfrentándose a una diferencia de costes frente a las alternativas convencionales. Las ayudas públicas, los mecanismos europeos de apoyo y la creación progresiva de demanda industrial forman parte del intento de reducir esa brecha durante las primeras etapas de desarrollo del mercado.
Una carrera industrial europea
España no está sola en esta estrategia. La Unión Europea considera el hidrógeno renovable una de las tecnologías necesarias para reducir las emisiones de determinados procesos industriales y disminuir la dependencia de combustibles fósiles importados. Bruselas ha desarrollado durante los últimos años diferentes instrumentos financieros para acelerar las inversiones y favorecer la aparición de un mercado europeo.
En marzo de 2026, la Comisión Europea aprobó un régimen español de ayudas por valor de 440 millones de euros destinado a apoyar la producción de hidrógeno renovable. A estos recursos se suman otros programas nacionales y comunitarios que buscan facilitar la construcción de electrolizadores y estimular la demanda.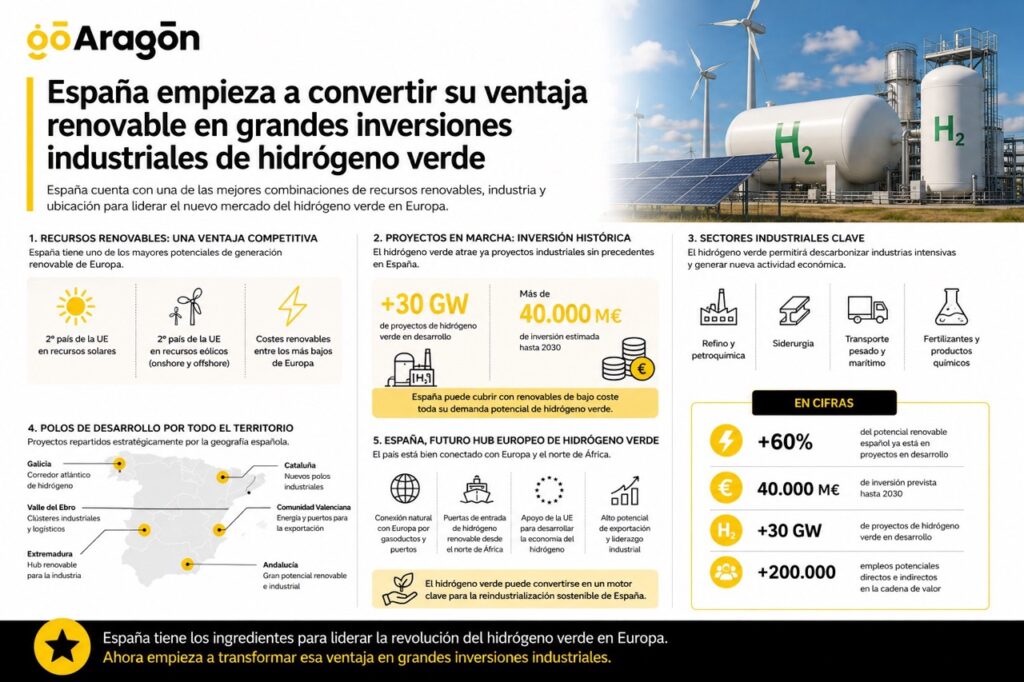
La existencia de financiación, sin embargo, no garantiza por sí sola el desarrollo de una industria competitiva. El hidrógeno necesita grandes cantidades de electricidad renovable, infraestructuras para su almacenamiento y transporte y, sobre todo, compradores capaces de comprometerse a consumirlo durante periodos suficientemente largos para justificar las inversiones.
Ese último punto se ha convertido en uno de los principales desafíos para numerosos proyectos europeos. Durante los primeros años de la carrera del hidrógeno se anunciaron capacidades muy elevadas que posteriormente han encontrado dificultades para alcanzar decisiones definitivas de inversión. Por ello, el paso de las previsiones a la ejecución adquiere tanta importancia como el tamaño inicialmente anunciado.
La oportunidad de construir industria alrededor de la energía
La ventaja española puede ir más allá de disponer de sol, viento y territorio para producir electricidad. La cuestión económica es qué parte del valor añadido asociado a esa energía consigue permanecer en el país.
Si el hidrógeno renovable se utiliza para descarbonizar refinerías, producir combustibles de nueva generación o abastecer determinadas industrias, la disponibilidad energética puede convertirse en un factor de localización de nuevas inversiones. Alrededor de los grandes proyectos aparecen además oportunidades para empresas de ingeniería, fabricantes de electrolizadores y componentes, construcción, mantenimiento, almacenamiento, logística y servicios especializados.
Ese efecto industrial será uno de los elementos que determinarán el éxito de la estrategia española. Producir grandes cantidades de electricidad renovable y transformarla posteriormente en hidrógeno para exportarlo constituye un escenario muy diferente a utilizar esa ventaja energética para atraer o mantener actividades industriales dentro del territorio.
Los proyectos de Moeve y Repsol todavía deberán demostrar su viabilidad económica y cumplir los calendarios previstos. El hidrógeno verde sigue siendo una industria en construcción, con incertidumbres sobre los costes futuros, la velocidad con la que crecerá la demanda y la infraestructura necesaria para conectar productores y consumidores.
Lo que empieza a cambiar es la naturaleza de algunos proyectos. Después de varios años dominados por objetivos, anuncios y planes de capacidad, determinadas iniciativas españolas están movilizando inversiones y entrando en fases de ejecución. La posibilidad de que España convierta su fortaleza renovable en una ventaja industrial dependerá de cuántas consigan completar ese recorrido y de la actividad económica que sean capaces de generar a su alrededor.