
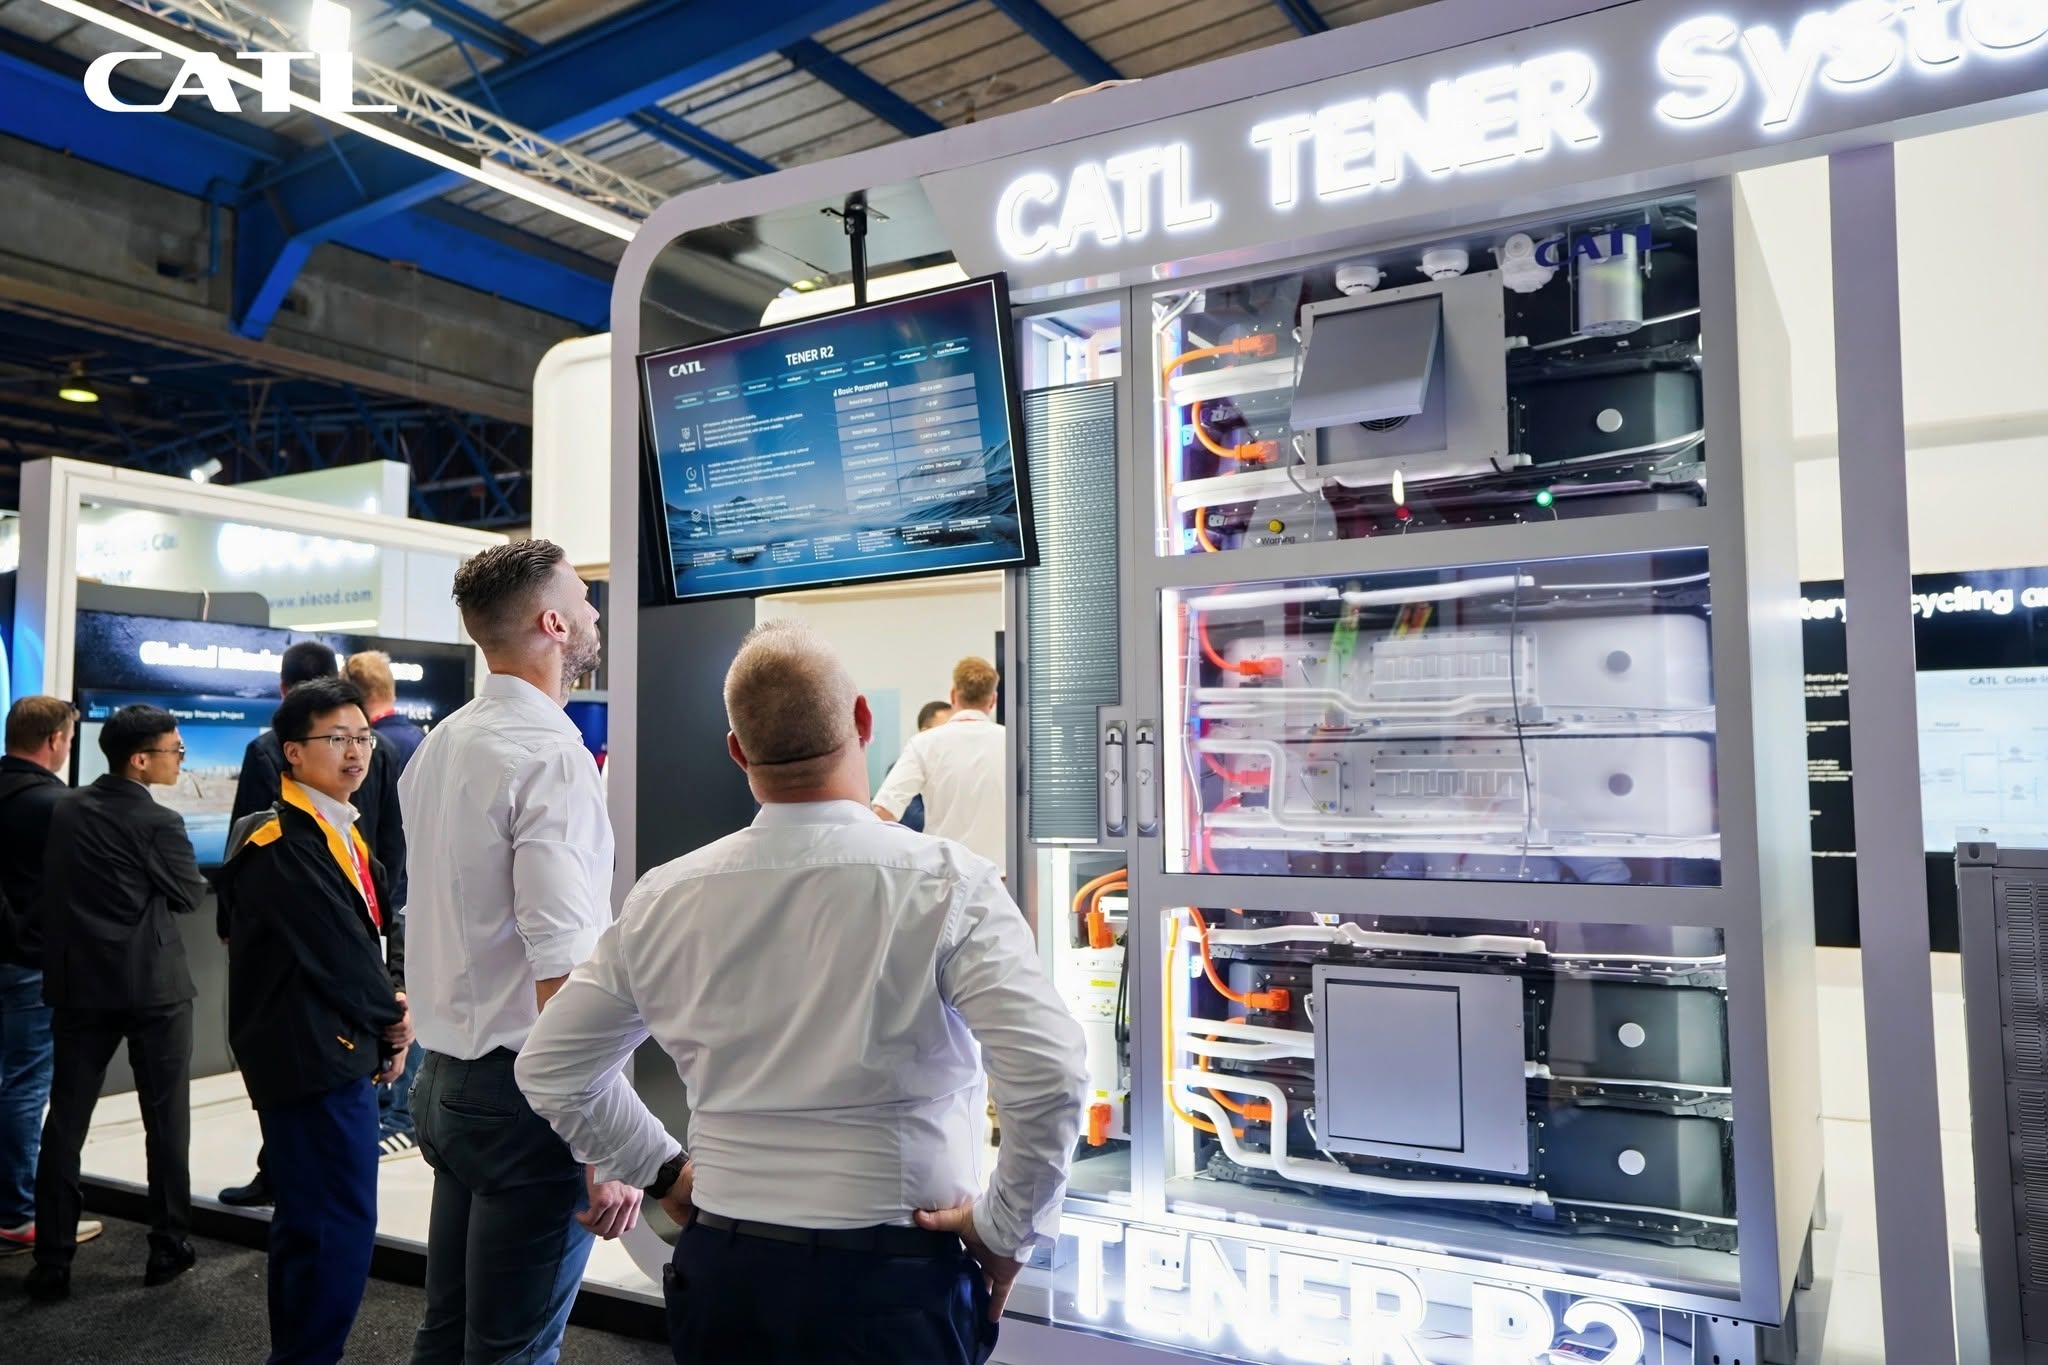
La fábrica de baterías que CATL y Stellantis construyen en Zaragoza supondrá una inversión de hasta 4.100 millones de euros y prevé superar los 4.000 empleos directos. El proyecto incorpora a Aragón a una industria estratégica para el automóvil, pero también refleja el elevado peso que China ha alcanzado en la tecnología y la cadena mundial de suministro de baterías.
Europa conserva una de las principales industrias automovilísticas del mundo, pero la transición hacia el vehículo eléctrico ha alterado el reparto internacional de capacidades. Una parte creciente del valor tecnológico del automóvil se concentra en las baterías y, a diferencia de lo ocurrido durante décadas con los motores de combustión, la industria europea no ocupa una posición dominante en este ámbito. China sí lo hace y los datos disponibles muestran una concentración industrial difícil de ignorar.
La Agencia Internacional de la Energía calcula que más del 80% de las celdas de baterías fabricadas en el mundo durante 2025 procedieron de China. El dominio se extiende a otras fases de la cadena: el país concentra aproximadamente el 85% de los materiales activos para cátodos y más del 90% de los destinados a ánodos. En Europa, además, la cuota de los fabricantes chinos en las baterías utilizadas por vehículos eléctricos superó el 50% en 2025, prácticamente el doble de la registrada dos años antes.
La situación explica en parte el interés europeo por atraer nuevas fábricas de baterías, pero también plantea una contradicción. La Unión Europea necesita producir estos componentes dentro de sus fronteras para mantener su industria automovilística y reducir la exposición a las importaciones, mientras que buena parte de la capacidad tecnológica y productiva necesaria para hacerlo se encuentra actualmente en Asia. La gigafactoría que CATL y Stellantis construyen en Zaragoza es un buen ejemplo de ese proceso.
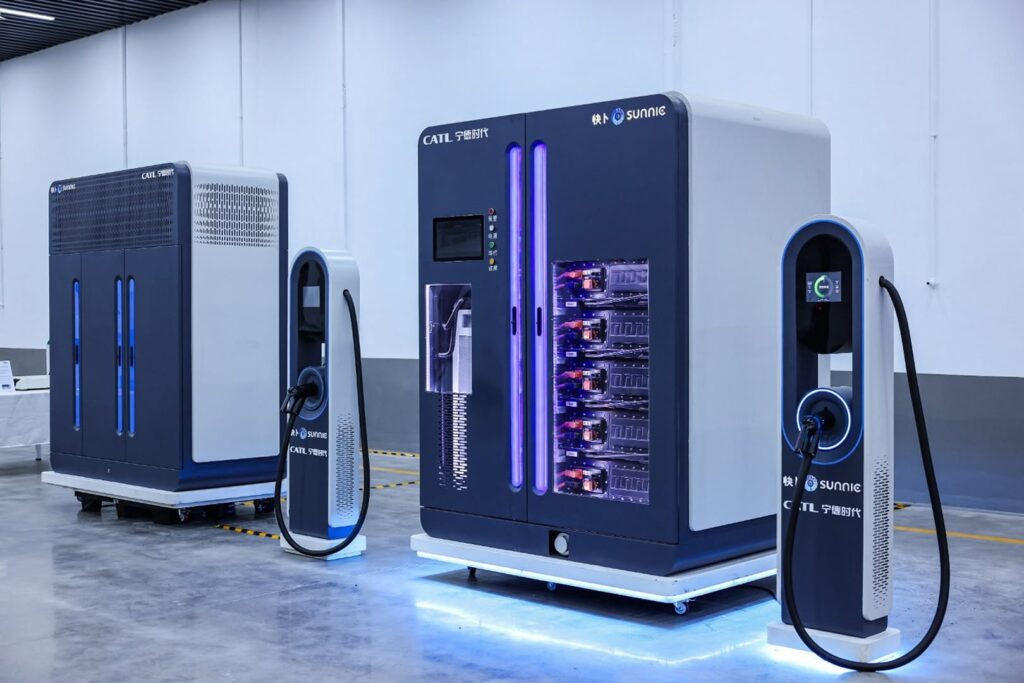
Producir en Europa no elimina toda la dependencia
Contemporary Star Energy, la sociedad creada al 50% por Stellantis y CATL, prevé invertir hasta 4.100 millones de euros en una planta de baterías LFP junto a la fábrica de Figueruelas. El proyecto contempla una capacidad máxima de 50 GWh anuales y más de 4.000 empleos directos cuando alcance su desarrollo previsto. Su puesta en marcha permitirá fabricar en Aragón un componente esencial que, de otro modo, tendría que producirse total o parcialmente fuera de Europa.
La localización de una fábrica de estas características reduce determinados riesgos logísticos y acerca la producción de las baterías a las plantas donde serán utilizadas. Sin embargo, no equivale por sí sola a disponer de una cadena de suministro europea independiente. La propia Agencia Internacional de la Energía advierte de la concentración geográfica existente en los materiales y componentes necesarios para fabricar baterías, particularmente en tecnologías como LFP, materiales de cátodo y ánodos de grafito.
Los datos comerciales de la Unión Europea muestran la dimensión del problema. Según la Comisión Europea, en 2024 la UE importó baterías por valor de alrededor de 28.000 millones de euros y aproximadamente 22.000 millones correspondieron a compras procedentes de China. El objetivo europeo de desarrollar capacidad industrial propia debe enfrentarse, por tanto, no solo al reto de construir fábricas de celdas, sino también al de desarrollar proveedores, materiales, tecnología y conocimiento industrial a lo largo de toda la cadena.
La oportunidad para Aragón está más allá de la fábrica
Desde una perspectiva aragonesa, el efecto más inmediato de la inversión de CATL y Stellantis será industrial y laboral. A los empleos directos previstos se sumará la actividad generada alrededor de la construcción, la logística, los servicios y los futuros proveedores. Su ubicación junto a Stellantis permite además aprovechar un ecosistema automovilístico desarrollado durante décadas alrededor de Figueruelas.
El efecto de mayor alcance, sin embargo, dependerá de la capacidad del territorio para incorporar conocimientos y actividades que vayan más allá de la fabricación. La producción industrial de baterías exige personal especializado, ingeniería de procesos, control de calidad, gestión de materiales y una red de proveedores capaz de responder a estándares técnicos muy exigentes. CATL ha anunciado que el proyecto contempla la colaboración con universidades y centros de formación locales, un aspecto que puede resultar relevante para determinar qué parte de esas nuevas capacidades termina asentándose en Aragón.
La AIE considera que las inversiones de fabricantes chinos en Europa pueden facilitar la transferencia de conocimiento, mejorar la capacidad para producir baterías a gran escala y contribuir a reducir costes. Al mismo tiempo, señala que la expansión de estas compañías aumenta la presión competitiva sobre los fabricantes europeos que intentan desarrollar tecnologías y capacidad productiva propias. No existe, por tanto, una relación sencilla entre inversión china y autonomía industrial europea.
Para Aragón, esa misma cuestión puede plantearse en términos más concretos. La llegada de CATL aportará empleo y producción desde el momento en que la fábrica entre en funcionamiento, pero su efecto estructural será mayor si alrededor de ella se desarrollan proveedores, formación especializada, investigación, ingeniería y empresas capaces de participar en distintos eslabones de la cadena de valor.
La competitividad, detrás de la expansión china
El dominio chino de las baterías no puede explicarse únicamente por una ventaja tecnológica. También existe una diferencia considerable de costes. Según la Agencia Internacional de la Energía, en 2025 los paquetes de baterías fueron de media un 35% más baratos en China que en Europa. Las economías de escala, la integración de la cadena de suministro, la experiencia acumulada y la competencia entre fabricantes chinos contribuyen a explicar esa diferencia.
La elección de la tecnología LFP para Zaragoza responde también a esta búsqueda de competitividad. En 2025, este tipo de batería fue de media más de un 40% más barata por kWh que las alternativas NMC, según la AIE. Stellantis pretende utilizar esa ventaja para ampliar su oferta de vehículos eléctricos de menor coste, uno de los principales desafíos a los que se enfrentan actualmente los fabricantes europeos.
La cuestión es especialmente relevante para una región cuya industria lleva décadas vinculada al automóvil. La transición eléctrica no garantiza que los territorios que fueron competitivos en el vehículo de combustión mantengan automáticamente esa posición. La cadena de valor está cambiando y con ella las empresas, tecnologías y conocimientos necesarios para fabricar los vehículos.
Aragón parte con algunas ventajas: una gran factoría de Stellantis, experiencia industrial acumulada, una red de proveedores y una posición logística favorable. La gigafactoría añade ahora una actividad que hasta el momento no estaba presente en el territorio a gran escala. Hasta dónde llegue su efecto dependerá de cómo evolucione el mercado y de qué otras actividades consiga atraer.
Una relación industrial que será necesariamente compleja
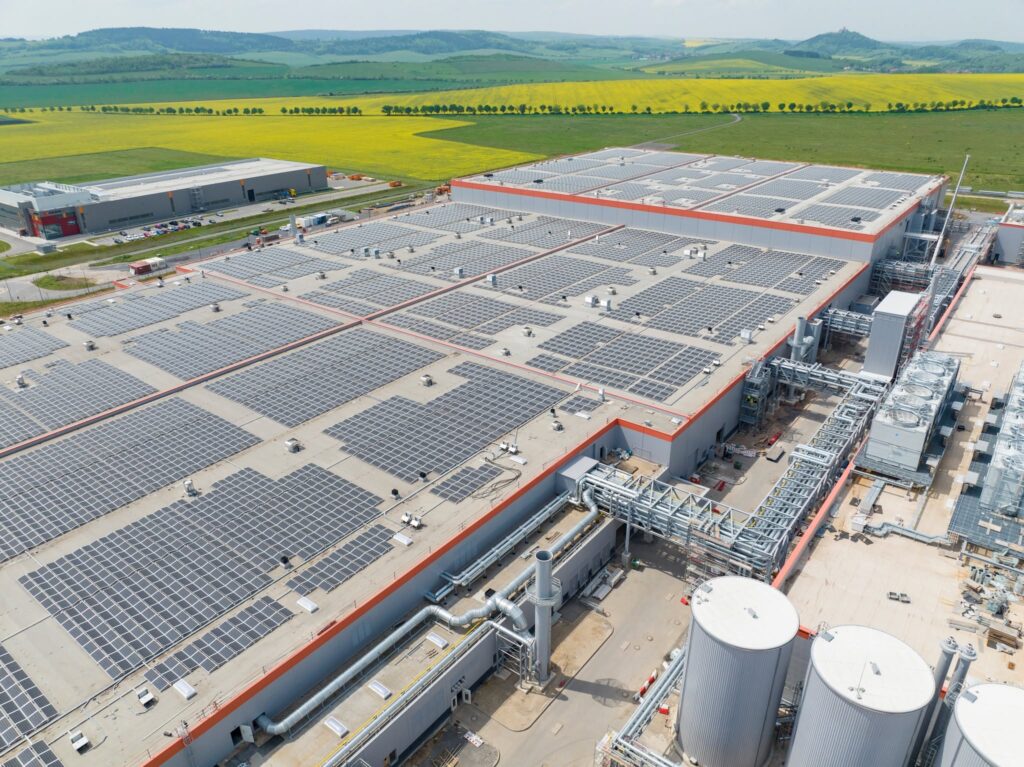
La dependencia europea de China en baterías difícilmente desaparecerá a corto plazo. La concentración actual de producción de celdas, componentes y materiales hace poco probable una sustitución rápida de las cadenas asiáticas. La instalación de fábricas en Europa puede reducir parte de esa exposición, pero no resuelve automáticamente el problema de fondo.
En ese contexto, la planta de Zaragoza puede interpretarse como parte de una etapa intermedia: tecnología y experiencia industrial procedentes de China, capital compartido con un fabricante europeo y producción localizada dentro de la Unión Europea. El resultado dependerá de cuánto de la cadena de suministro consiga también localizarse en Europa y de la capacidad europea para desarrollar conocimiento propio.
Para Aragón, la cuestión será más práctica que geopolítica. Los 4.100 millones de euros y los más de 4.000 empleos previstos son magnitudes importantes, pero no bastan para medir el efecto a largo plazo del proyecto. Habrá que observar cuántos proveedores se instalan o crecen alrededor de la fábrica, qué perfiles profesionales se forman, qué colaboración se establece con universidades y centros tecnológicos y qué nuevas actividades industriales aparecen como consecuencia de la inversión.
Ese será probablemente el indicador más útil para valorar dentro de unos años el alcance de la llegada de CATL a Zaragoza: no solo cuántas baterías se fabriquen en Figueruelas, sino qué parte de la nueva cadena de valor del automóvil eléctrico haya conseguido arraigar en Aragón.