
El incremento del gasto militar está modificando el mapa empresarial español. Fondos de inversión, directivos procedentes de la automoción, las infraestructuras o la consultoría y nuevas compañías especializadas en drones, espacio y sistemas de propulsión buscan hacerse un hueco en una industria que afronta uno de sus mayores ciclos de inversión de las últimas décadas.
La industria española de defensa está dejando de ser un territorio reservado a un grupo relativamente estable de grandes fabricantes y empresas especializadas. El incremento de los presupuestos militares en España y Europa está atrayendo capital privado, nuevos inversores y directivos procedentes de sectores que hasta hace poco tenían una relación limitada con esta actividad.
El fenómeno coincide con una transformación tecnológica de la propia defensa. La guerra de Ucrania ha demostrado la importancia adquirida por drones, comunicaciones, guerra electrónica, inteligencia artificial, sistemas espaciales y municiones de menor coste. Junto a los grandes programas tradicionales de aviones, barcos o vehículos blindados aparecen así oportunidades para empresas más pequeñas capaces de desarrollar tecnologías muy especializadas.
Los movimientos empresariales de los últimos meses muestran esa transformación. Desde fondos creados específicamente para invertir en defensa y aeroespacio hasta compañías industriales adquiridas por nuevos inversores, pasando por startups que pretenden ocupar nichos tecnológicos todavía poco desarrollados en España.
Pablo Casado y la entrada del capital privado
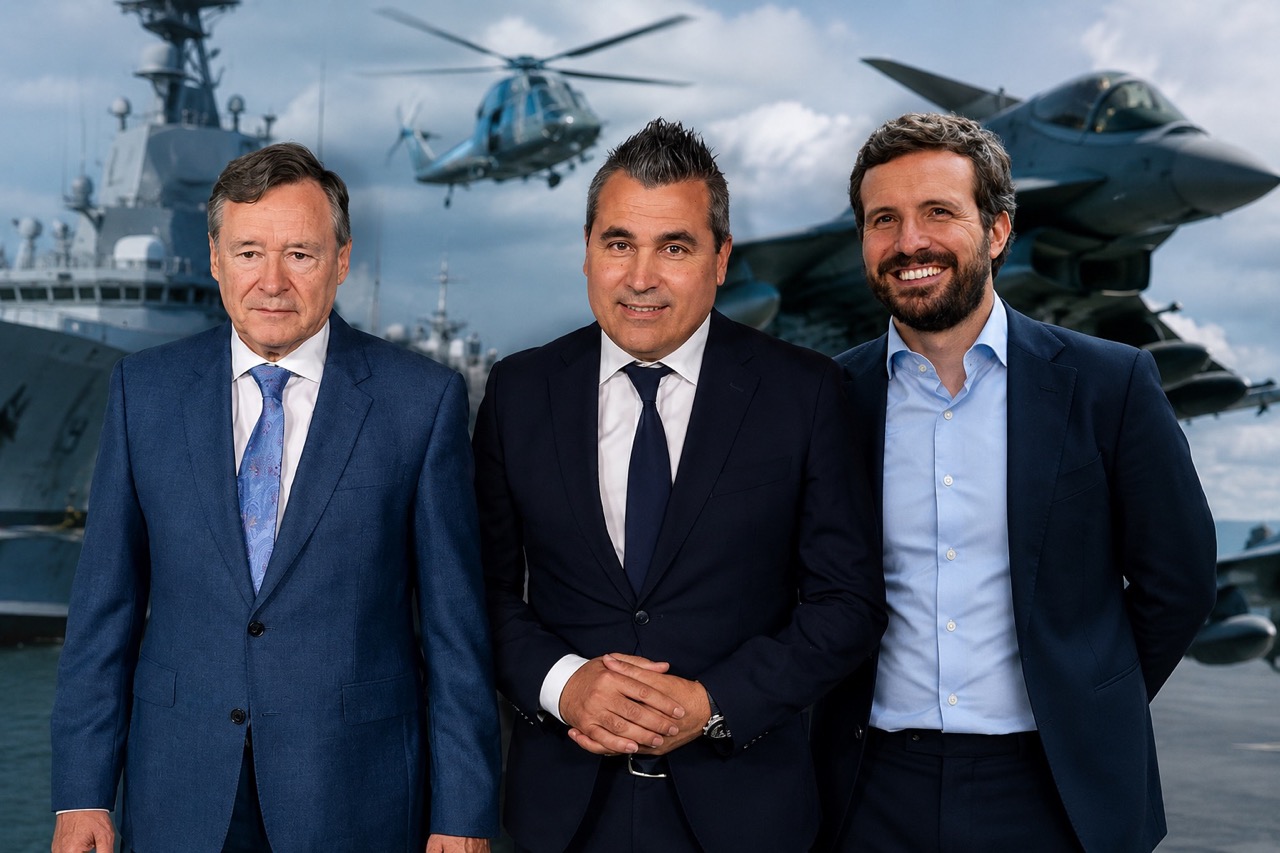
Uno de los ejemplos más conocidos es el del expresidente del Partido Popular Pablo Casado, actualmente managing partner de Hyperion Fund. La firma se define como un fondo europeo especializado en empresas industriales relacionadas con defensa, aeroespacio, ciberseguridad e inteligencia artificial.
Su cartera permite observar qué tipo de activos están despertando el interés del capital privado. Entre sus inversiones se encuentran compañías vinculadas a comunicaciones por satélite, propulsión espacial, aeronaves no tripuladas y diferentes capacidades industriales.
Hyperion ha invertido, entre otras, en Sateliot, especializada en conectividad mediante nanosatélites; Pangea Aerospace, dedicada a sistemas de propulsión espacial; Orbital Critical Systems, que trabaja en sistemas críticos aeroespaciales, y Gutmar, compañía industrial especializada en mecanizado de precisión.
El fondo participa también, junto a Azuaga, en Boost Air. Esta compañía integra capacidades de mantenimiento aeronáutico procedentes de Gestair MRO, Brok-air Aviation Group y ATS Aviation y pretende competir, entre otros mercados, por contratos relacionados con el mantenimiento de aeronaves militares.
La entrada de fondos especializados introduce una vía de financiación que puede resultar relevante para compañías españolas de tamaño medio. Una de las dificultades tradicionales del sector de defensa es que desarrollar y certificar nuevas tecnologías requiere inversiones elevadas y periodos largos antes de conseguir contratos importantes. El crecimiento de la inversión pública aumenta ahora el interés de inversores dispuestos a asumir ese proceso.
De la consultoría a la industria
Otro movimiento reciente ha sido protagonizado por Grupo Redondo, dirigido por Iván Redondo, antiguo jefe de Gabinete de Pedro Sánchez. El grupo adquirió a finales de julio el 51% de Norclamp, compañía industrial con sede en Irún especializada en mecanizado de alta precisión.
La operación tiene una característica significativa: supone la incorporación al grupo de capacidad industrial propia. Norclamp fabrica piezas repetitivas, bienes de equipo y componentes destinados a diferentes sectores, entre ellos energía, seguridad y defensa. La compañía dispone de instalaciones productivas en Gipuzkoa y Zamora y exporta parte de su producción.
La adquisición muestra también que la expansión de la industria militar no se limita a los fabricantes que producen directamente armas o plataformas completas. Buena parte del sector está formada por cadenas de proveedores que fabrican componentes, sistemas electrónicos, piezas mecanizadas, software o servicios necesarios para los grandes programas.
En este entorno, compañías industriales que anteriormente tenían una exposición limitada a defensa pueden encontrar oportunidades para aumentar su actividad como suministradores.
Nuevos perfiles para dirigir las grandes compañías
La transformación alcanza igualmente a las empresas consolidadas. Indra, llamada a desempeñar un papel central en la reorganización de la industria española de defensa, ha renovado durante 2026 su máxima dirección con dos perfiles cuya trayectoria profesional se desarrolló principalmente fuera del sector militar.
Ángel Simón fue ratificado el pasado junio como presidente no ejecutivo. Su carrera ha estado vinculada fundamentalmente a Agbar y a la gestión de agua e infraestructuras, además de su posterior paso por CriteriaCaixa.
El nuevo consejero delegado, Josep Maria Recasens, procede directamente de la industria del automóvil. Antes de incorporarse a Indra acumulaba más de dos décadas de experiencia en Seat y Renault y había ocupado responsabilidades de estrategia, producto y dirección dentro del grupo francés. También presidió la patronal española de fabricantes de automóviles ANFAC.
Su llegada resulta especialmente significativa porque la industria del automóvil comparte con defensa algunos de los retos relacionados con industrialización, cadenas de suministro, producción a escala y gestión de grandes programas tecnológicos. Indra afronta precisamente el desafío de aumentar su capacidad industrial mientras crece rápidamente su negocio militar: durante el primer semestre de 2026, los ingresos de su división de defensa más que se duplicaron hasta alcanzar los 973 millones de euros.
Drones, motores y nuevas empresas
Junto a los movimientos protagonizados por inversores y grandes compañías está apareciendo una nueva generación de empresas que intenta cubrir capacidades concretas dentro de la industria española.
Uno de los ámbitos que más actividad está generando es el de los drones. La experiencia de Ucrania ha convertido los sistemas no tripulados en una de las tecnologías militares con mayor velocidad de evolución. Su coste relativamente reducido, la rapidez con la que pueden modificarse y su utilización para reconocimiento, ataque o guerra electrónica han obligado a las fuerzas armadas y a la industria a acelerar nuevos programas.
Expansión identifica en este ámbito a Armmo, dirigida por Jaime Abrisqueta, que prepara una fábrica en Extremadura, y Miriad Global, encabezada por Antonio Navarro y con instalaciones en Madrid, Málaga y Getafe.
Otro ejemplo es la valenciana Nerva Technologies, dirigida por Francesc Coello, que trabaja en motores de combustible sólido, una tecnología utilizada tanto en determinados misiles como en algunos sistemas no tripulados.
Estas compañías tienen dimensiones muy inferiores a los grandes contratistas tradicionales, pero responden a una característica del nuevo mercado: las fuerzas armadas necesitan incorporar tecnologías con ciclos de desarrollo más rápidos y, en determinados ámbitos, sistemas que puedan fabricarse en cantidades mucho mayores.
Un mercado que atrae inversión
El elemento que conecta todos estos movimientos es el dinero. España y el resto de Europa han incrementado sus presupuestos militares desde la invasión rusa de Ucrania y las previsiones de inversión para los próximos años han modificado las expectativas empresariales sobre el sector.
La defensa ofrece ahora unas perspectivas de contratación pública y crecimiento que hace una década resultaban mucho más limitadas. Esto está aumentando las valoraciones de compañías especializadas, impulsando operaciones corporativas y despertando el interés de fondos que anteriormente tenían poca presencia en el mercado.
El cambio también tiene una dimensión tecnológica. Una parte creciente del gasto no se destina únicamente a plataformas militares tradicionales, sino a comunicaciones seguras, satélites, software, inteligencia artificial, ciberseguridad, sensores, drones y sistemas de guerra electrónica.
Precisamente estos ámbitos reducen algunas de las barreras históricas de entrada. Construir un avión de combate, una fragata o un carro de combate exige capacidades industriales al alcance de muy pocas compañías. Desarrollar un determinado sensor, software, sistema de navegación o componente para un dron permite la entrada de empresas más pequeñas y especializadas.
Una industria en plena reconfiguración
El resultado es un ecosistema más abierto y también más competitivo. Los grandes grupos continúan concentrando buena parte de los principales contratos, pero alrededor de ellos crece una red de proveedores, empresas tecnológicas, nuevos fabricantes e inversores que quieren participar en el aumento de la demanda.
La entrada de nombres conocidos como Pablo Casado o Iván Redondo puede atraer atención mediática, pero probablemente no sea el aspecto más importante de la transformación. Lo relevante será comprobar cuánto capital privado consigue movilizar el sector, cuántas nuevas empresas sobreviven más allá del actual ciclo inversor y si España logra convertir el aumento del gasto militar en nuevas capacidades industriales y tecnológicas propias.
Porque detrás de las nuevas caras existe un cambio de mayor alcance: la defensa ha pasado de ser un sector empresarial altamente especializado y relativamente cerrado a convertirse en uno de los mercados tecnológicos e industriales con mayores expectativas de crecimiento en España.