China en Perú: de las minas de cobre al puerto de Chancay

China se ha convertido en el principal socio comercial de Perú y sus empresas participan en algunos de los principales activos mineros, energéticos y logísticos del país. Más de 200 compañías chinas han invertido en territorio peruano y el Puerto de Chancay añade ahora una nueva dimensión a una relación económica construida durante más de dos décadas.

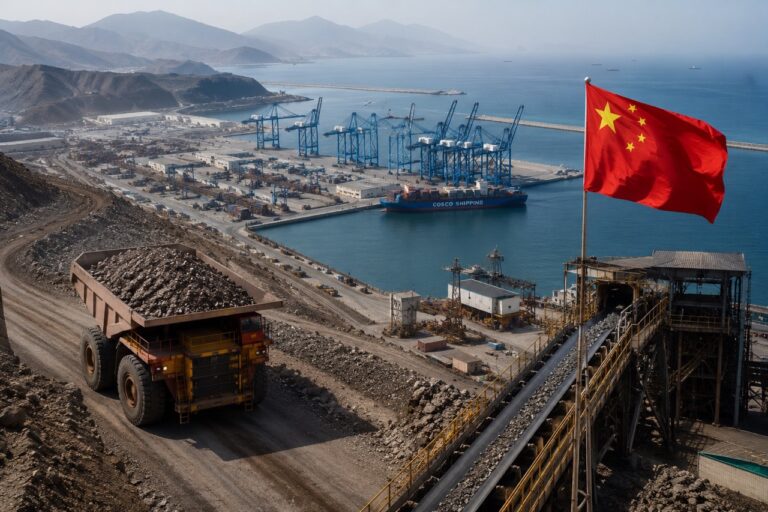
La presencia económica de China en Perú puede observarse siguiendo el recorrido de una mercancía. El cobre se extrae en algunas minas participadas por compañías chinas, una gran parte de la producción peruana tiene como destino el mercado chino y, desde finales de 2024, el país dispone además de un gran puerto controlado mayoritariamente por COSCO Shipping Ports que conecta directamente la costa peruana con Asia.

No se trata de proyectos aislados. China es actualmente el primer socio comercial de Perú y, según el Ministerio de Relaciones Exteriores peruano, más de 200 empresas chinas han realizado inversiones en el país, especialmente en minería, energía, infraestructuras y recursos minerales.

La relación ha ido ampliándose progresivamente. Primero fueron las materias primas y el comercio; después llegaron inversiones en grandes explotaciones mineras y otros sectores. El Puerto de Chancay representa una nueva etapa, al incorporar la infraestructura logística a esa conexión económica.

China es el principal mercado de Perú

La dimensión comercial permite entender el punto de partida. China concentró en 2025 el 36,2% de todas las exportaciones peruanas, según el Ministerio de Comercio Exterior y Turismo. Perú alcanzó ese año un récord exportador de 90.082 millones de dólares y el mercado chino volvió a situarse claramente como su principal destino.

La relación está muy vinculada a las materias primas, especialmente a los minerales. El cobre representa aproximadamente el 30% del valor de las exportaciones peruanas, y China recibe alrededor de tres cuartas partes del metal rojo que Perú vende al exterior. Entre enero y agosto de 2025, el porcentaje alcanzó el 76,1%.

La industria china necesita cobre para sectores que van desde la construcción y las redes eléctricas hasta los vehículos eléctricos, las energías renovables, la electrónica y numerosas actividades industriales.

Perú, uno de los grandes productores mundiales, se ha convertido así en un proveedor relevante para esa demanda.
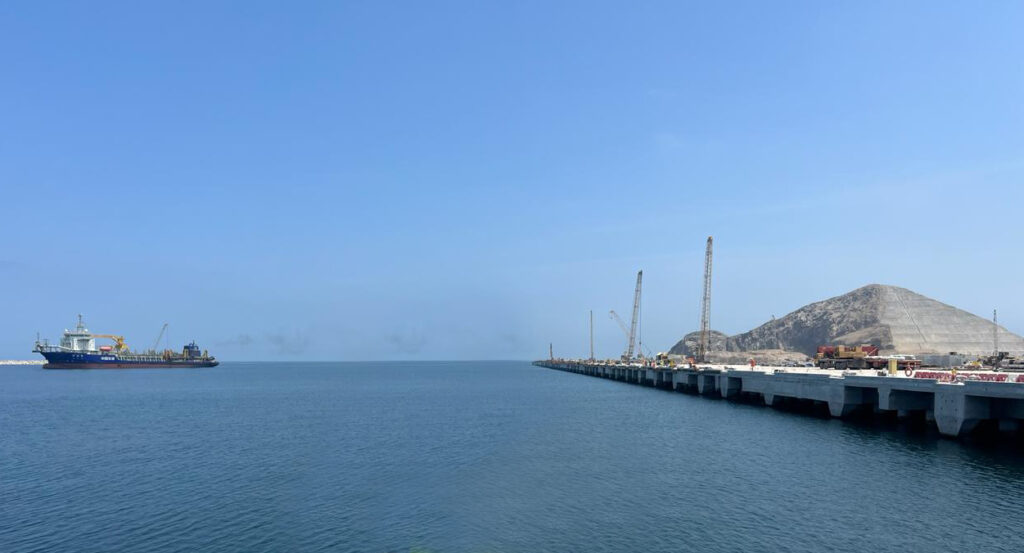
Por Lamder – Trabajo propio, CC0, https://commons.wikimedia.org/w/index.php?curid=194444207

Capital chino dentro de las minas

La relación no termina cuando el mineral sale del país. Empresas chinas participan directamente en su producción.

Uno de los principales ejemplos es Las Bambas, una de las grandes explotaciones de cobre peruanas, operada por MMG Las Bambas, filial de MMG Limited. También está Toromocho, en la región de Junín, desarrollado por Chinalco.

A ellos se añaden otros nombres históricos de la inversión china, como Shougang Hierro Perú. Ya en 2020, el Ministerio de Energía y Minas calculaba que las inversiones chinas acumuladas en la minería peruana durante los once años anteriores se acercaban a 15.000 millones de dólares.

Esto ha creado una relación económica diferente a la que existiría si China fuera únicamente comprador de materias primas. El capital chino participa también en activos que producen parte de los minerales posteriormente demandados por su propia economía.

De la minería a la energía y las infraestructuras

Durante los últimos años esa presencia se ha diversificado.

Las inversiones chinas se han extendido hacia energía, electricidad, petróleo e infraestructuras. Empresas de ese país han protagonizado operaciones relevantes en el sistema eléctrico peruano y compañías como CNPC mantienen igualmente actividad en el sector energético.

El propio Gobierno peruano presenta actualmente el país ante los inversores chinos con una cartera que va más allá de la minería. En marzo de 2026, durante un encuentro empresarial celebrado en Pekín, Perú identificó oportunidades en transportes, saneamiento, agricultura e irrigación, además de destacar expresamente Chancay como plataforma para las empresas chinas interesadas en operar en América del Sur.

La relación empieza así a abarcar diferentes partes de la economía: recursos naturales, energía, infraestructuras y logística.

Y es precisamente en esta última donde aparece el proyecto que mejor simboliza la nueva etapa.

Chancay, la conexión directa con Asia

A unos 80 kilómetros al norte de Lima se encuentra el Puerto de Chancay, inaugurado en noviembre de 2024.

COSCO Shipping Ports posee el 60% de la sociedad operadora, lo que otorga al grupo chino el control mayoritario del proyecto. Su importancia reside en la posibilidad de establecer rutas directas entre la costa sudamericana y China mediante grandes portacontenedores.

Los primeros resultados permiten comprobar la importancia que está adquiriendo esa conexión. Entre enero y septiembre de 2025, el 62% de las agroexportaciones peruanas destinadas a China salió a través de Chancay. En ese periodo, China concentró además el 78% del valor total exportado desde el nuevo puerto.

Arándanos, paltas, uvas y mandarinas representan una parte importante de esas operaciones. Pero Chancay también mueve productos pesqueros, minerales y mercancías de otros sectores.

La infraestructura amplía así la relación comercial más allá del cobre. Para los productores agrícolas peruanos, disponer de una conexión más directa con Asia puede reducir tiempos logísticos en productos para los que llegar rápidamente al mercado resulta especialmente importante.

Un puerto con dimensión regional

Chancay tampoco ha sido concebido exclusivamente para el comercio peruano. La estrategia consiste en convertirlo progresivamente en un hub del Pacífico sudamericano, concentrando mercancías procedentes de diferentes países para enviarlas posteriormente hacia Asia.

El propio Ministerio de Relaciones Exteriores de Perú define el puerto como un eje destinado a reforzar la conectividad entre Asia y América del Sur y a posicionar al país como plataforma regional para empresas chinas.

Su desarrollo dependerá ahora de la evolución de las rutas marítimas y de las conexiones terrestres que permitan ampliar su área de influencia.

Para Perú, esa dimensión regional supone la posibilidad de añadir actividad logística a su tradicional condición de exportador de materias primas y productos agrícolas.

Un TLC que también entra en una nueva etapa

La integración económica dispone además de un marco comercial construido durante años. El Tratado de Libre Comercio entre Perú y China está vigente desde 2010 y ambos países acordaron posteriormente modernizarlo.

El protocolo de optimización fue firmado en noviembre de 2024, durante la visita de Xi Jinping a Lima coincidiendo con la cumbre de APEC. Perú completó en julio de 2026 sus procedimientos internos para ratificarlo y actualmente se encuentra pendiente de su entrada en vigor.

La actualización incorpora cuestiones relacionadas con economía digital, cooperación aduanera, comercio exterior e inversión. El Gobierno peruano considera que el nuevo marco puede facilitar también una mayor llegada de capital chino.

La relación comercial continúa, además, creciendo. En los dos primeros meses de 2026, China recibió el 39% de las exportaciones peruanas, impulsadas principalmente por cobre, oro, plomo y harina de pescado.

De comprador de materias primas a inversor

La evolución de las últimas dos décadas muestra, por tanto, una relación cada vez más amplia.

China compra una parte fundamental del cobre peruano y otros productos del país. Sus empresas participan en grandes explotaciones mineras, han invertido en energía e infraestructuras y ahora uno de sus principales grupos estatales de transporte marítimo controla la mayoría del gran puerto construido para conectar Perú directamente con Asia.

Perú, por su parte, mantiene una estrategia de apertura hacia la inversión china y busca aprovechar esa relación para aumentar sus exportaciones y reforzar su posición logística en el Pacífico.

Chancay es probablemente la imagen más visible de este proceso, pero no explica por sí solo la presencia china en Perú.

El puerto es el último gran eslabón de una relación económica que comienza muchos kilómetros tierra adentro, en las minas de cobre, continúa en las redes energéticas y las empresas exportadoras y termina en los grandes buques que cruzan el Pacífico rumbo a Asia.
China podría haber alcanzado ya su pico de demanda de petróleo ante el avance de la electrificación

La transformación energética de China empieza a tener consecuencias directas sobre su consumo de petróleo. Sinopec, la principal petrolera del país, considera que la demanda china de crudo probablemente ya ha alcanzado su máximo, antes de las previsiones que manejaba hasta ahora la propia compañía.

El presidente de Sinopec, Hou Qijun, ha señalado que el desarrollo de las energías limpias, el proceso de electrificación de la economía y los objetivos de reducción de emisiones están modificando el consumo energético del país. La compañía había situado anteriormente el pico de la demanda de petróleo en 2027, pero ahora considera que ese punto podría haberse alcanzado ya.

El cambio tiene especial relevancia por el peso de China en el mercado energético internacional. El país es el mayor importador mundial de petróleo y cualquier reducción estructural de su consumo puede tener consecuencias tanto para los grandes productores como para las compañías dedicadas a la extracción, refino y comercialización de crudo.

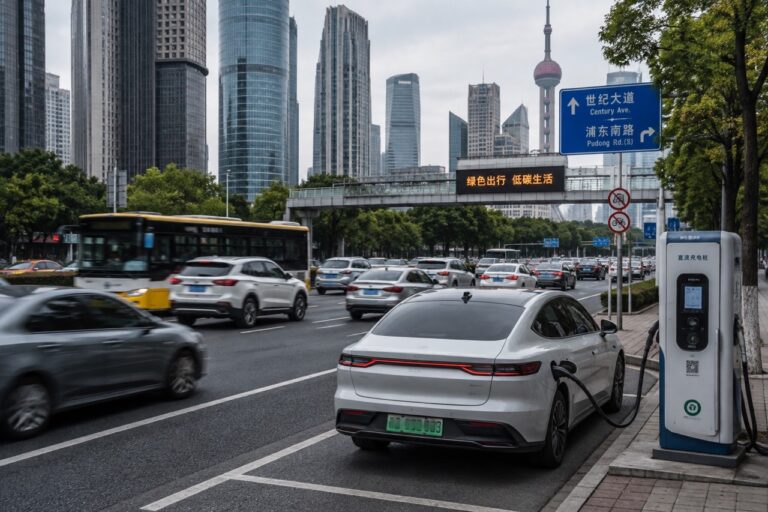
Uno de los factores que explican esta evolución es el rápido avance de la movilidad eléctrica. En junio, los vehículos eléctricos e híbridos representaron el 62% de las ventas de coches nuevos en China, según los datos recogidos por Invertia. Al mismo tiempo, Sinopec ha constatado una fuerte caída de la demanda de combustible para vehículos durante el primer semestre.

Las previsiones apuntan en la misma dirección. La consultora Rystad estima para este año un descenso del 6,6% en la demanda china de gasolina y del 6,9% en la de diésel. Más allá de la evolución puntual de los precios o del mercado automovilístico, estos datos muestran cómo la electrificación empieza a trasladarse al consumo de combustibles de una economía de las dimensiones de China.

Un cambio que también afecta a las importaciones

La evolución del consumo coincide con cambios en la política china de abastecimiento. Ante las tensiones en Oriente Próximo, el país ha recurrido a sus reservas y está diversificando el origen de sus compras, con una mayor atención a proveedores de Brasil, África y Rusia. Las importaciones podrían situarse entre uno y dos millones de barriles diarios por debajo de los niveles anteriores al conflicto en la región.

La posible llegada del pico de demanda no significa, sin embargo, la desaparición del petróleo de la economía china. El país continuará necesitando importantes cantidades de crudo tanto para el transporte como para numerosos procesos industriales y petroquímicos. Lo relevante es que, si se confirma el diagnóstico de Sinopec, China podría haber entrado en una etapa en la que el consumo deja de crecer de manera estructural.

La evolución del automóvil será uno de los ámbitos que habrá que observar para determinar hasta qué punto se consolida este cambio. El extraordinario crecimiento del vehículo eléctrico está reduciendo el consumo de gasolina y diésel, pero China mantiene al mismo tiempo una importante industria vinculada a los motores de combustión y continúa desarrollando distintas tecnologías de propulsión.

Ese escenario convierte al gigante asiático en un caso especialmente significativo: el país que durante décadas impulsó una parte sustancial del crecimiento mundial de la demanda de petróleo está transformando con rapidez su sistema energético y su industria del automóvil, con consecuencias que pueden extenderse mucho más allá de sus fronteras.

Aragón quiere entrar en la nueva industria española de Defensa: las empresas que ya están dentro y las oportunidades que se abren

La comunidad ha comenzado a organizar una oferta industrial que reúne a empresas consolidadas en el sector con compañías procedentes de la metalurgia, la logística, los materiales, la electrónica, la energía o la fabricación avanzada. La presencia de 33 firmas aragonesas en FEINDEF 2025 mostró la diversidad de una cadena de suministro en la que participar en Defensa no significa necesariamente fabricar armamento.

La industria española de Defensa atraviesa una etapa de crecimiento vinculada al aumento de los presupuestos militares, la puesta en marcha de nuevos programas y la búsqueda de una mayor capacidad industrial y tecnológica dentro de España y Europa. Aragón intenta encontrar su posición en este escenario apoyándose tanto en empresas que llevan décadas trabajando para las Fuerzas Armadas como en un tejido industrial que puede suministrar componentes, materiales, equipos y servicios a los grandes fabricantes.

El movimiento ha adquirido una dimensión más organizada con la creación del Hub de Defensa de Aragón, impulsado con participación del Gobierno autonómico, el Ayuntamiento de Zaragoza y los clústeres empresariales relacionados con aeronáutica, logística y tecnología. En mayo de 2025, el hub contaba con alrededor de 60 empresas inscritas y tuvo uno de sus primeros escaparates nacionales en la Feria Internacional de Defensa y Seguridad de España (FEINDEF), celebrada en Madrid. Aragón acudió por primera vez con un espacio institucional propio y una representación formada por 33 empresas: 15 integradas en el pabellón de la comunidad y otras 18 con estands independientes.

La lista permite comprender mejor qué puede significar el desarrollo de una industria de Defensa en Aragón. Junto a empresas directamente identificadas con el sector aparecen fabricantes especializados en acero, caucho, composites, electrónica, grupos electrógenos, remolques, estructuras, equipos móviles, componentes mecanizados, textiles técnicos o soluciones tecnológicas. Es decir, la cadena industrial necesaria para construir y mantener un sistema militar se extiende mucho más allá de la empresa que entrega el producto final.

Instalaza, la empresa aragonesa con mayor trayectoria en Defensa

Entre las compañías aragonesas vinculadas históricamente al sector destaca Instalaza, fundada en 1943 y con actividad en Defensa desde la década de 1950. La empresa mantiene cuatro centros de trabajo en Zaragoza, cuenta con más de 250 profesionales y tiene presencia comercial en más de 40 países. Según sus propios datos, alrededor del 30% de su plantilla está vinculada a investigación y desarrollo y destina anualmente entre el 8% y el 12% de sus ventas a actividades de I+D.

Su especialización se encuentra en sistemas destinados fundamentalmente a la infantería. La compañía desarrolla y fabrica sistemas de armas y municiones y constituye uno de los ejemplos más claros de una empresa aragonesa cuya actividad principal está directamente integrada en el mercado de Defensa.

En esta versión del artículo no incorporamos una cifra de facturación de Instalaza para 2024. Las cantidades que manejábamos inicialmente no han podido ser contrastadas con una fuente pública suficientemente sólida y, por tanto, no resulta adecuado utilizarlas como referencia financiera de la compañía.

De los equipos móviles a los vehículos y la logística

Otra de las empresas aragonesas con una trayectoria consolidada es ARPA Equipos Móviles de Campaña, especializada en soluciones desplegables y sistemas destinados a operar fuera de instalaciones permanentes. Su actividad abarca ámbitos como hospitales de campaña, cocinas, alojamientos, logística, agua, energía e infraestructuras móviles, capacidades que tienen aplicaciones tanto civiles como militares.

El mapa empresarial se amplía con compañías como Lecitrailer Defence, vinculada a soluciones de transporte y logística; Hispano Vema, especializada en equipos para mantenimiento y recuperación; o Dagartech, fabricante de grupos electrógenos y soluciones de generación de energía. En un despliegue militar, la capacidad operativa no depende únicamente de los vehículos o sistemas de armas. Es necesario transportar equipos, disponer de electricidad, mantener vehículos, establecer instalaciones temporales y garantizar suministros, lo que incorpora a la cadena de Defensa actividades industriales que también trabajan habitualmente para mercados civiles.

La presencia aragonesa en FEINDEF mostró precisamente esa diversidad. Entre las 33 compañías figuraban también Ebroacero, Cauchos Puntes, Converzar, Equimodal, Iberia Compositech, Kepar Electrónica, Mecanus, Talleres Mercier, Confecciones Oroel, Audiobus, FabricAir, Trabosa, ZFoam, Submëtrika o Uplifting Vertical, entre otras. El listado oficial de participantes permite comprobar que la base industrial aragonesa relacionada con este mercado no responde a una única especialización.

Up Lifting y el desarrollo de sistemas no tripulados

Dentro de esa nueva generación de empresas aparece Up Lifting Vertical, compañía con sede en Huesca especializada en sistemas aéreos no tripulados. Su presencia resulta representativa de uno de los segmentos que más rápidamente está evolucionando dentro del sector, tanto por la utilización creciente de drones como por el desarrollo paralelo de sistemas destinados a detectarlos y neutralizarlos.

La empresa ha anunciado además planes para ampliar su capacidad productiva en Huesca. La información publicada a finales de 2025 situaba la inversión prevista en alrededor de 10 millones de euros y contemplaba la creación de más de 30 puestos de trabajo. La compañía señalaba entonces que aproximadamente el 80% de su producción estaba relacionada con aplicaciones militares.

No incluimos, sin embargo, el contrato de 550.000 euros con el Mando de Apoyo Logístico que figuraba en una versión anterior de este trabajo. No hemos podido verificar documentalmente esa adjudicación concreta y, mientras no pueda identificarse la correspondiente fuente oficial, no debe presentarse como un contrato confirmado.

Una cadena industrial más amplia de lo que parece

La composición de la representación aragonesa en FEINDEF ayuda a entender cómo funciona actualmente este mercado. Un gran programa militar puede necesitar estructuras metálicas y mecanizadas, materiales compuestos, electrónica, sistemas de generación eléctrica, climatización, comunicaciones, software, textiles técnicos, remolques, soluciones logísticas y numerosos componentes fabricados por proveedores especializados.

Esto permite que empresas que no nacieron como compañías de Defensa puedan convertirse en suministradores del sector si sus productos, procesos y certificaciones responden a las exigencias requeridas. Para muchas pymes, la entrada no se produce mediante la fabricación de un sistema completo, sino integrándose en la cadena de suministro de otra compañía que posteriormente incorpora ese componente a un vehículo, una aeronave, una instalación desplegable o cualquier otro equipo.

La participación en estos programas exige, sin embargo, condiciones específicas. La trazabilidad de los componentes, las certificaciones, los controles de calidad, la seguridad de la información, la continuidad del suministro y la capacidad para trabajar durante ciclos industriales prolongados adquieren especial relevancia. La entrada en Defensa no depende únicamente de disponer de una determinada capacidad productiva, sino también de poder adaptarla a los requisitos de un mercado especialmente regulado.

Materiales, electrónica y fabricación avanzada

Una parte de las posibilidades para la industria aragonesa se encuentra precisamente en actividades que ya forman parte de la estructura productiva de la comunidad. La metalurgia y el mecanizado pueden suministrar piezas y estructuras; los materiales compuestos permiten desarrollar componentes más ligeros; la electrónica está presente en sensores, comunicaciones y sistemas de control, mientras la generación de energía y la logística resultan imprescindibles para operar equipos e instalaciones fuera de bases permanentes.

Los nuevos materiales constituyen otro campo de desarrollo. La investigación española en protección balística, composites, cerámicas y polímeros muestra cómo la innovación en Defensa se está extendiendo hacia tecnologías que también pueden proceder de centros tecnológicos y empresas especializadas que no pertenecían tradicionalmente a este mercado.

A ello se suman la fabricación aditiva, los sistemas autónomos, la inteligencia artificial, las comunicaciones seguras y la ciberseguridad. La progresiva digitalización de los equipos militares está aumentando el peso de estas capacidades dentro de los programas de Defensa y ampliando el número de proveedores tecnológicos susceptibles de participar en ellos.

La logística, una capacidad especialmente vinculada a Aragón

Aragón dispone además de una posición consolidada en logística, una actividad que tiene un peso considerable en cualquier estructura militar. El transporte de vehículos y mercancías, el almacenamiento, el mantenimiento de suministros y la capacidad de desplegar recursos forman parte del funcionamiento ordinario de las Fuerzas Armadas.

La presencia de empresas relacionadas con transporte, remolques, contenedores, equipos móviles y generación eléctrica dentro del grupo aragonés que acudió a FEINDEF muestra esa conexión entre capacidades civiles ya existentes y necesidades del mercado de Defensa. La oportunidad industrial no requiere necesariamente crear actividades completamente nuevas, sino identificar qué conocimientos y productos desarrollados para otros sectores pueden adaptarse a las exigencias militares o de doble uso.

Esta lógica explica también la participación en el Hub de Defensa de organizaciones empresariales relacionadas con la aeronáutica, la logística y las tecnologías de la información. El objetivo es reunir capacidades que actualmente se encuentran repartidas entre diferentes sectores y facilitar su acceso a programas y cadenas de suministro de mayor dimensión.

De la presencia empresarial a los contratos

La participación de 33 compañías en FEINDEF 2025 constituye un indicador del interés empresarial existente, pero no permite por sí sola medir el peso económico que Defensa tiene actualmente en Aragón. Algunas de esas empresas mantienen una relación consolidada con el mercado militar, mientras otras desarrollan tecnologías duales o están explorando posibilidades de entrada.

Esta distinción es importante para evaluar correctamente el sector. Participar en una feria especializada, pertenecer al Hub de Defensa o disponer de un producto susceptible de uso militar no equivale necesariamente a contar con contratos relevantes de Defensa. Para conocer la dimensión económica real será necesario analizar progresivamente adjudicaciones, programas en los que participa cada compañía, empleo vinculado directamente a esta actividad e inversiones productivas asociadas a contratos concretos.

Tampoco utilizamos en este artículo la cifra de 16 empresas aragonesas participantes en Eurosatory 2026 que manejábamos inicialmente. Hasta disponer de una fuente suficientemente sólida que permita comprobar tanto el número como las compañías incluidas, resulta preferible no incorporarla.

Aragón busca una posición dentro de la cadena nacional

La industria española de Defensa está estructurada alrededor de grandes compañías capaces de liderar programas complejos y una red mucho más extensa de proveedores y empresas especializadas. Para Aragón, la posibilidad de aumentar su participación se encuentra fundamentalmente en esta segunda dimensión, aunque la comunidad cuenta también con empresas que desarrollan producto propio y venden directamente al mercado militar.

La presencia conjunta en FEINDEF y la creación del Hub de Defensa muestran un intento de ordenar y hacer visible ese tejido empresarial. El siguiente indicador será comprobar hasta qué punto esa mayor visibilidad se transforma en participación efectiva en programas nacionales e internacionales, contratos con grandes integradores e inversiones industriales dentro de Aragón.

La fotografía actual permite afirmar que existe una base empresarial sobre la que trabajar, pero todavía resulta prematuro atribuirle una dimensión económica que no esté respaldada por datos consolidados. Las 33 empresas presentes en FEINDEF abarcan actividades muy diferentes y reflejan una realidad relevante para comprender el sector: la industria de Defensa no está formada únicamente por fabricantes de armamento, sino por una extensa cadena de proveedores industriales y tecnológicos en la que Aragón ya cuenta con empresas capaces de participar.

Las mujeres ya lideran más de la mitad de los negocios urbanos de Colombia

El primer Censo Económico Nacional Urbano realizado en Colombia en 34 años muestra que las mujeres están al frente del 51,5% de las unidades económicas. El dato revela el enorme peso femenino en la economía del país, aunque detrás de esa mayoría persisten importantes diferencias en tamaño empresarial, ingresos, financiación y formalización.

Las mujeres han superado una frontera significativa en la economía colombiana. Por primera vez, el país dispone de una radiografía suficientemente amplia para comprobar que son ellas quienes están al frente de más de la mitad de los negocios urbanos.

Los resultados preliminares del Censo Económico Nacional Urbano del Departamento Administrativo Nacional de Estadística (DANE) sitúan en el 51,5% la proporción de unidades económicas cuya propietaria es una mujer. La operación estadística ha caracterizado algo más de dos millones de unidades económicas y constituye el primer censo de estas características realizado en Colombia en 34 años.

El dato ayuda a dimensionar la importancia de las mujeres en la actividad empresarial colombiana, especialmente en pequeños negocios y en la denominada economía popular. Sin embargo, una lectura más detallada de las estadísticas muestra también una realidad menos favorable: tener más negocios no significa necesariamente controlar las empresas de mayor tamaño ni disponer de las mismas posibilidades para hacerlas crecer.

Una economía urbana con rostro de mujer

El censo supone un avance importante porque no se limita a contabilizar establecimientos. Por primera vez incorpora información sobre quién está detrás de los negocios y analiza cuestiones relacionadas con género, economía popular, economía del cuidado y características de los propietarios.

La fotografía resultante muestra una economía urbana en la que la presencia femenina tiene un peso determinante. El DANE contabiliza más de dos millones de unidades económicas, además de más de tres millones de establecimientos y cerca de 6,1 millones de personas ocupadas.

Pero existe otro dato que obliga a matizar esa fotografía. Solo el 49,2% de las unidades económicas dispone de Registro Único Tributario (RUT), según los resultados recogidos por Forbes a partir del censo. La formalización continúa siendo, por tanto, uno de los grandes desafíos de la estructura empresarial colombiana.

Muchas empresarias, pero empresas más pequeñas

Cuando se cruzan los datos del censo con otras investigaciones recientes aparece una diferencia importante entre presencia empresarial y dimensión de las compañías.

Un estudio de Confecámaras y el Fondo Mujer Libre y Productiva concluyó que las empresas lideradas por mujeres tienen, en promedio, menos empleados y menores rangos de ingresos que las dirigidas por hombres. La investigación también detectó diferencias en la probabilidad de contratar trabajadores asalariados y una mayor carga de trabajo doméstico y de cuidados no remunerados entre las empresarias.

Los datos de Confecámaras permiten observar esa desigualdad desde otra perspectiva. Un análisis publicado en 2025 situaba en unas 717.000 las empresas dirigidas por mujeres, alrededor del 42% del tejido empresarial colombiano, pero señalaba que el 97% eran microempresas y apenas el 0,4% correspondía a compañías medianas o grandes.

No existe contradicción con el 51,5% del nuevo censo: las estadísticas miden universos y conceptos diferentes. El Censo Económico observa las unidades económicas urbanas, mientras que los datos empresariales procedentes de registros mercantiles permiten analizar el tejido formal desde otra perspectiva.

El acceso al dinero continúa siendo una barrera

Uno de los principales obstáculos aparece cuando esas empresarias quieren crecer. El acceso a financiación continúa siendo una dificultad relevante para muchas compañías dirigidas por mujeres.

Un estudio del Fondo Mujer Libre y Productiva y el Banco Interamericano de Desarrollo, basado en una encuesta a 1.123 empresas colombianas, encontró que solo el 34,2% de las empresarias había accedido a crédito bancario, mientras que más de la mitad financiaba sus negocios con recursos propios.

La diferencia es importante porque determina la capacidad de una empresa para invertir, contratar trabajadores, incorporar tecnología, aumentar inventarios o internacionalizarse. Crear un negocio es solo el primer paso; conseguir que sobreviva, aumente de tamaño y genere empleo estable requiere recursos financieros y capacidades de gestión.

Por eso, el dato del 51,5% puede interpretarse también como una pregunta para la economía colombiana: ¿cómo conseguir que ese enorme volumen de emprendimiento femenino se transforme en empresas capaces de crecer?

Del emprendimiento a la consolidación empresarial

Colombia tiene ante sí una oportunidad considerable. Si más de la mitad de las unidades económicas urbanas están encabezadas por mujeres, mejorar las condiciones en las que desarrollan su actividad puede tener efectos que van mucho más allá de la igualdad entre hombres y mujeres.

Confecámaras ha encontrado además que las empresas lideradas por mujeres desempeñan un papel especialmente relevante en la incorporación de otras mujeres al mercado laboral, ya que proporcionalmente contratan más trabajadoras que las empresas dirigidas por hombres.

El desafío consiste en avanzar desde una elevada presencia en el pequeño emprendimiento hacia una mayor participación en empresas de mayor dimensión, productividad y capacidad de generar empleo.

El nuevo Censo Económico Nacional Urbano ha puesto una cifra a una realidad que hasta ahora resultaba mucho más difícil de medir: las mujeres ya constituyen la mayoría entre quienes están al frente de los negocios urbanos colombianos. El siguiente paso será comprobar cuántos de esos negocios consiguen superar la frontera de la supervivencia, formalizarse, acceder a financiación y convertirse en compañías capaces de crecer.

Porque quizá el dato más importante dentro de unos años no sea cuántas mujeres crean o dirigen negocios en Colombia, sino cuántas consiguen transformarlos en empresas consolidadas.

Stellantis Figueruelas incorpora 400 trabajadores para impulsar la producción de nuevos modelos

La planta de Stellantis en Figueruelas ha retomado esta semana su actividad tras el parón de verano con la incorporación de 400 trabajadores, un refuerzo de plantilla vinculado a la preparación de la factoría zaragozana para la producción de nuevos modelos.

Los nuevos empleados han estado formándose desde el pasado mes de julio para incorporarse al proceso productivo y afrontar la puesta en marcha de los vehículos que llegarán próximamente a las líneas de Figueruelas. Entre ellos se encuentra el Leapmotor B10, identificado internamente como proyecto B5, cuya producción supone además la incorporación a la planta aragonesa de un modelo de la marca china participada por Stellantis.

El B10 comenzará a ensamblarse en la línea 1 de Figueruelas, según informa Motor16. Su llegada representa un nuevo paso en la transformación industrial de una factoría que se prepara para ampliar su cartera de vehículos en los próximos meses.

A este modelo se sumará posteriormente un nuevo Opel. La evolución de la producción estará condicionada por la respuesta comercial que encuentren estos vehículos, aunque las previsiones que manejan los representantes de los trabajadores son positivas.

Los sindicatos han recibido con optimismo tanto la incorporación de los 400 empleados como las perspectivas industriales de la planta. José Juan Arceiz, responsable de UGT, considera que el escenario se presenta favorable tras la reanudación de la actividad y ante la llegada de los nuevos modelos.

Desde la representación sindical consideran además que Stellantis está cumpliendo los planes industriales acordados para Figueruelas. Arceiz destaca la posición de la planta aragonesa dentro del mapa industrial europeo del grupo y sostiene que cuenta con un plan industrial que ofrece buenas perspectivas para los próximos años.

La incorporación de los nuevos trabajadores supone así un primer efecto laboral de los cambios que afronta Figueruelas. Tras el periodo de formación iniciado en julio, la plantilla comienza ahora una nueva etapa en la que la llegada del Leapmotor B10 y de futuros modelos será determinante para la evolución de la actividad y el empleo en una de las principales instalaciones industriales de Aragón.

El evento “Volveremos” busca revitalizar la comunidad y conexiones

0

Escucha la noticia en audio

El evento “Volveremos” se perfila como una cita clave para revitalizar el espíritu comunitario y fomentar conexiones entre los asistentes. Con una serie de actividades diseñadas para el disfrute y la interacción personal, se espera que el evento reúna a participantes deseosos de reconectar tras un largo período de distanciamiento.

Objetivo de “Volveremos”: Reavivar la Comunidad

El propósito principal del evento “Volveremos” es reunir a antiguos participantes, creando un espacio para revivir la sensación de comunidad y reavivar conexiones que puedan haberse debilitado con el tiempo. Este enfoque busca no solo fortalecer lazos existentes, sino también abrir puertas a nuevas relaciones.

La organización del evento ha puesto especial énfasis en diseñar actividades que promuevan la interacción y el disfrute mutuo. Desde sesiones estructuradas hasta momentos libres para el intercambio personal, el programa está pensado para ofrecer algo para cada participante, asegurando una experiencia enriquecedora y memorable.

Actividades Destacadas y Participación

El itinerario del evento “Volveremos” incluye una variedad de actividades que buscan fomentar la participación activa y el disfrute colectivo. Estas actividades están concebidas para proporcionar tanto entretenimiento como oportunidades para el desarrollo de nuevas relaciones, adaptándose a los intereses de una amplia gama de asistentes.

La convocatoria está abierta no solo a antiguos miembros, sino también a nuevos interesados en formar parte de una comunidad entusiasta y comprometida. Se espera que esta apertura contribuya a enriquecer el tejido social del grupo, ofreciendo a los participantes una plataforma para la diversión social y el establecimiento de nuevos vínculos personales.

“Volveremos” se presenta como más que un simple evento social; es una oportunidad para que los participantes se reúnan, compartan experiencias y forjen nuevos recuerdos. Este encuentro subraya la importancia de la comunidad y las conexiones personales, destacando su papel anticipado en la revitalización de estos lazos esenciales.

Japón mira a España para invertir: qué hay detrás de una relación empresarial que gana peso

Japón fue el principal inversor asiático en España entre 2010 y 2023, con cerca de 9.200 millones de euros, y nueve de cada diez compañías niponas consultadas prevén mantener o aumentar sus inversiones. Energía, automoción y tecnología están dando una nueva dimensión a una relación económica que también empieza a abrir oportunidades para Aragón.

Cuando se habla de inversión asiática en España, China suele ocupar buena parte de la conversación. Los datos ofrecen, sin embargo, una imagen diferente. Entre 2010 y 2023 fue Japón el principal inversor asiático en nuestro país, con cerca de 9.200 millones de euros, un 30% más que la inversión procedente de empresas chinas durante el mismo periodo.

Hay otro dato que ayuda a entender mejor la evolución de esta relación: alrededor de 7.000 millones de esos 9.200 millones llegaron entre 2018 y 2023. No se trata, por tanto, únicamente de una presencia acumulada durante décadas. La inversión japonesa ha ganado intensidad en los últimos años.

El informe Business Climate España-Japón, elaborado por el Círculo Empresarial Japón España (CEJE), refleja también unas expectativas favorables entre las compañías que ya conocen el mercado español. El 90% de las empresas japonesas consultadas prevé mantener o aumentar sus inversiones y más del 70% espera mejorar su actividad a corto plazo. A finales de 2024 había cerca de 400 compañías niponas con presencia estable en España o con participaciones en empresas españolas, un número que ha aumentado más de un 70% durante la última década.

Detrás de esas cifras hay una relación empresarial que ha ido cambiando. La presencia japonesa en España tuvo tradicionalmente un fuerte componente industrial, con inversiones relevantes en sectores como la química o la automoción. Ese perfil no ha desaparecido, pero se ha ampliado a medida que la transición energética y la digitalización han modificado las prioridades de inversión.

Energía, automoción y tecnología

La energía y las renovables se encuentran hoy entre las actividades que concentran mayor inversión japonesa en España, junto a la automoción, la informática y la industria química. La coincidencia no es casual. Son sectores en los que las compañías japonesas cuentan con tecnología, experiencia industrial y capacidad financiera, mientras España ofrece un mercado desarrollado, buenas infraestructuras y una posición relevante en ámbitos como las energías renovables.

También influye el acceso al mercado europeo. Para una compañía japonesa, establecerse en España no significa operar únicamente sobre una economía de casi 50 millones de habitantes. Supone hacerlo dentro del mercado único de la Unión Europea y, al mismo tiempo, disponer de una plataforma con vínculos empresariales y culturales con América Latina.

El marco político y comercial acompaña este acercamiento. El Acuerdo de Asociación Económica entre la Unión Europea y Japón entró en vigor en 2019 y ha reducido barreras para el intercambio de bienes y servicios. Entre 2018 y 2025, el comercio total entre ambas economías creció un 23,1%, según la Comisión Europea. Japón es actualmente el segundo socio comercial de la UE en Asia después de China.

España quiere aprovechar ese escenario. La Estrategia para Asia-Pacífico 2026-2029 del Ministerio de Asuntos Exteriores identifica a Japón como el principal inversor asiático en España y señala ámbitos concretos para ampliar la cooperación empresarial: energías renovables, hidrógeno verde, eólica marina, digitalización, telecomunicaciones e infraestructuras.

Los intercambios comerciales muestran igualmente una relación que ha adquirido una dimensión considerable. En 2024 superaron los 7.800 millones de euros, su mayor cifra hasta entonces. España exportó a Japón alrededor de 2.850 millones e importó productos por cerca de 4.983 millones. Japón se situó además como el segundo mercado de las exportaciones españolas en Asia oriental, únicamente por detrás de China.

Empresas que conocen España y quieren seguir creciendo

Tan significativo como la llegada de nuevos inversores resulta el comportamiento de quienes ya están instalados. El estudio de CEJE señala que el 67% de los directivos consultados valoraba favorablemente la evolución reciente de su compañía en España. Cuando la pregunta se trasladaba al futuro inmediato, las expectativas mejoraban.

Una encuesta realizada por JETRO, la organización japonesa de comercio exterior, apuntaba en la misma dirección. El 71,4% de las empresas japonesas consultadas en España esperaba ampliar sus operaciones durante el siguiente año o dos, frente al 46,2% registrado en el conjunto europeo. La muestra española estaba formada por 21 compañías y aconseja interpretar el porcentaje con prudencia, pero el resultado refuerza la percepción favorable recogida por otros estudios.

Las empresas japonesas valoran factores que no siempre aparecen en las grandes cifras de inversión: disponibilidad de profesionales cualificados, infraestructuras, estabilidad y posibilidades de desarrollar negocios con una perspectiva de largo plazo. Ese último elemento resulta particularmente relevante en una cultura empresarial donde las decisiones de implantación suelen requerir tiempo, pero también tienden a buscar relaciones duraderas una vez establecido el proyecto.

En España operan multinacionales japonesas de perfiles muy diferentes. NTT Data mantiene una importante actividad tecnológica; Fujitsu lleva décadas presente en el mercado; compañías industriales y de automoción han desarrollado plantas, redes comerciales o relaciones con proveedores españoles, y grupos financieros y farmacéuticos han incrementado igualmente su presencia.

No existe, por tanto, un único patrón de inversión japonesa. Hay industria tradicional, pero también software, energía, servicios empresariales y proyectos vinculados con las nuevas transformaciones tecnológicas.

Aragón empieza a construir su propio puente con Japón

Dentro de este escenario, Aragón tiene todavía mucho recorrido por delante. Los datos disponibles no permiten situar a la comunidad entre los grandes destinos españoles de la inversión japonesa, pero sí muestran una relación que ha ido ganando contenido a través de empresas implantadas, contactos institucionales y diferentes iniciativas orientadas a acercar ambos mercados.

Ese interés no es nuevo. En septiembre de 2023, GoAragón dedicó a Japón una de las jornadas de su ciclo Oportunidades de Negocio en Asia, organizado en Zaragoza para acercar a las empresas aragonesas las posibilidades de internacionalización en algunos de los principales mercados asiáticos. La cita, celebrada en el Espacio Xplora de Ibercaja y con la colaboración de Aragón Exterior y Ecosistema MÁS de Ibercaja Empresas, reunió a especialistas de ámbitos económicos, empresariales y culturales para analizar las particularidades del mercado japonés.

Entre ellos estuvo Julio Díaz-Terán, economista sénior de la Embajada de Japón en España, que abordó específicamente la situación económica y las oportunidades de negocio entre Japón y Aragón. Mario Malo, especialista en Estudios de Asia Oriental, analizó las diferencias culturales y su influencia en las negociaciones, mientras que Jaime J. Navarro aportó la experiencia práctica de asesorar a empresas que trabajan con el mercado japonés.

La jornada puso entonces sobre la mesa sectores como las energías renovables, la digitalización, la automoción, el ferrocarril o la agroalimentación, algunos de los cuales vuelven a aparecer ahora entre las actividades con mayor potencial en las relaciones económicas entre España y Japón. También dejó una idea que ayuda a interpretar los actuales datos de inversión: entrar en Japón exige paciencia, adaptación y una propuesta de valor elevada, pero las relaciones empresariales, una vez consolidadas, suelen plantearse a largo plazo.

Desde entonces se han producido nuevos movimientos. El caso más visible en Aragón es NTT Data. La multinacional japonesa cuenta con más de 600 profesionales en Zaragoza y ha desarrollado desde la capital aragonesa centros de excelencia y proyectos que trabajan para diferentes mercados. Su actividad incluye ámbitos como inteligencia artificial generativa, servicios cloud, experiencia digital y soluciones para empresas.

El Gobierno de Aragón y Aragón Exterior también han intensificado los contactos. Durante una misión empresarial realizada en 2025, una delegación aragonesa mantuvo encuentros en Tokio con NTT Data y con la Japan Automobile Manufacturers Association (JAMA), organización que reúne a 14 fabricantes japoneses.

La automoción ofrece precisamente uno de los terrenos más evidentes para profundizar esa relación. Aragón cuenta con una industria que genera más de 34.000 empleos, factura por encima de los 12.000 millones de euros y representa alrededor del 30% del PIB industrial de la comunidad. Presentar ese ecosistema ante fabricantes como Toyota, Honda, Nissan, Mazda, Suzuki, Subaru, Mitsubishi o Isuzu permite situar a Aragón ante una industria que las empresas japonesas conocen especialmente bien.

La relación funciona también en sentido contrario. Empresas aragonesas están utilizando Japón como mercado y como socio tecnológico. BTS, por ejemplo, mantiene presencia en el país mediante una joint venture con SoftBank, mientras Aragón Exterior continúa promoviendo la participación de compañías de la comunidad en encuentros especializados del mercado japonés.

Visto con cierta perspectiva, aquellas jornadas celebradas por GoAragón en 2023 formaban parte de un acercamiento que posteriormente ha ido sumando nuevas iniciativas. Aragón sigue teniendo una presencia modesta dentro del conjunto de la inversión japonesa en España, pero dispone de argumentos propios —automoción, energía, tecnología, logística y agroalimentación— para intentar aprovechar una relación económica bilateral que está adquiriendo mayor dimensión.

Una relación con margen para crecer

España y Japón mantienen relaciones diplomáticas desde hace más de siglo y medio, pero su relación empresarial ha sido tradicionalmente menos visible que la mantenida por España con otros grandes mercados. Las cifras de inversión muestran que esa discreción no debe confundirse con falta de presencia.

Los cerca de 9.200 millones de euros invertidos entre 2010 y 2023, el crecimiento del número de empresas implantadas y las expectativas expresadas por sus directivos dibujan un vínculo económico que se ha reforzado. Al mismo tiempo, las prioridades industriales de ambos países están encontrando nuevos puntos de encuentro en la energía, la movilidad, la digitalización y las infraestructuras.

Para España, el interés está en atraer inversión procedente de una de las grandes economías industriales y tecnológicas del mundo. Para las empresas japonesas, España ofrece acceso al mercado europeo, capacidades industriales, talento y sectores en transformación donde todavía existe espacio para crecer.

Aragón parte de una escala mucho menor, pero tiene la oportunidad de aprovechar esa corriente en aquellos ámbitos donde cuenta con una posición reconocible. La presencia de NTT Data, los contactos con la industria japonesa del automóvil o experiencias empresariales como la de BTS constituyen una base sobre la que trabajar.

La relación España-Japón ya tiene cifras suficientes para dejar de considerarse secundaria. El siguiente paso será comprobar si el interés que muestran las empresas japonesas se traduce durante los próximos años en nuevos proyectos y si territorios como Aragón consiguen captar una parte mayor de esas inversiones.

China después de Mao

Cuando la revolución se vuelve contra todos

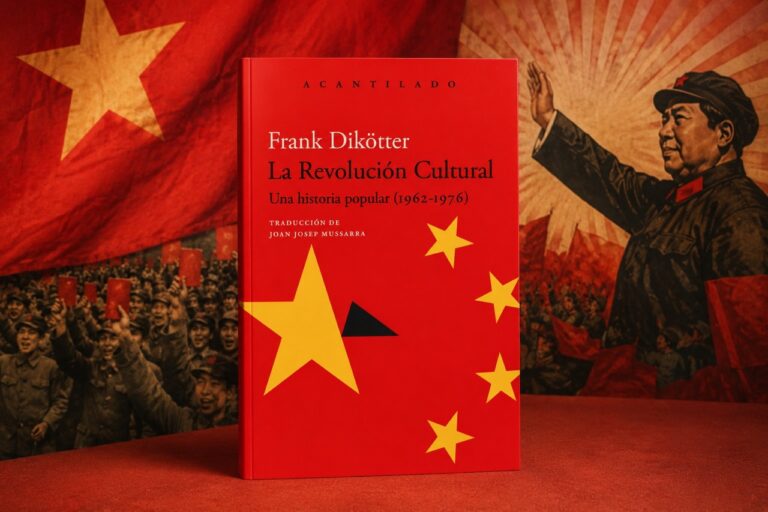
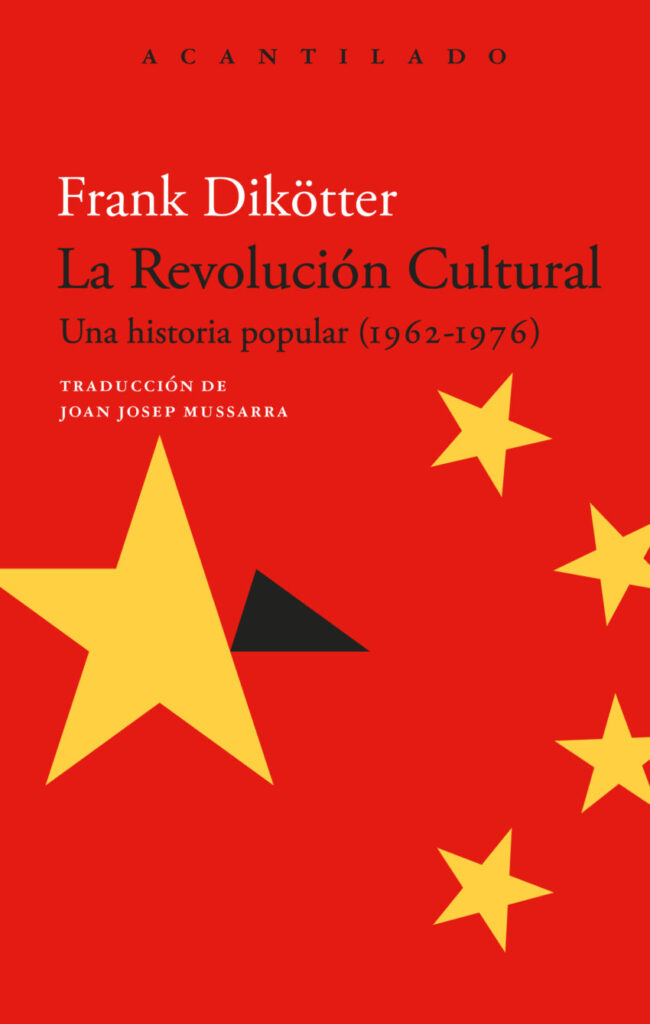
Reseña de La Revolución Cultural. Una historia popular (1962-1976), de Frank Dikötter

En agosto de 1963, Mao Zedong recibió en Pekín a un grupo de guerrilleros africanos. Uno de ellos, procedente de Rodesia del Sur, le preguntó si China acabaría traicionando también a la revolución, como, a su juicio, había hecho la Unión Soviética. Mao escuchó, dio una calada a su cigarrillo y respondió que no podía ofrecerle semejante garantía: China debía encontrar la manera de no volverse “corrupta, burocrática y revisionista”.

Tres años después, el propio Mao pondría en marcha la Revolución Cultural.

El episodio, recuperado por Frank Dikötter en el prefacio de La Revolución Cultural. Una historia popular (1962-1976), resume buena parte de la paradoja que recorre el libro. Una campaña presentada como una defensa de la revolución acabó provocando una explosión de violencia, enfrentamientos internos, purgas y destrucción cultural. Pretendía salvar el proyecto maoísta, pero terminó debilitando sus fundamentos.

La obra cierra la trilogía que Dikötter ha dedicado a la China de Mao. Después de estudiar la catástrofe del Gran Salto Adelante y los primeros años de la República Popular, el historiador neerlandés se concentra aquí en el periodo comprendido entre 1962 y 1976. No se limita a reconstruir las decisiones tomadas en la cúpula del Partido Comunista Chino: trata de seguir sus consecuencias en las escuelas, las fábricas, las aldeas y las familias.

El punto de partida es la posición cada vez más frágil de Mao después del fracaso del Gran Salto Adelante. La hambruna había dejado al descubierto el coste de sus políticas y algunos dirigentes comenzaban a considerarlo responsable del desastre. Liu Shaoqi y Deng Xiaoping, entre otros, intentaron recuperar cierta normalidad económica y administrativa. Mao interpretó esos cambios como una amenaza. Temía que China siguiera el camino de la Unión Soviética después de la desestalinización y que, tras su muerte, alguien denunciara su legado del mismo modo que Nikita Jruschov había denunciado a Stalin.

La respuesta fue una nueva revolución destinada a combatir los restos de la cultura burguesa y el llamado revisionismo. Pero, detrás de esa retórica, Dikötter identifica también el deseo de Mao de recuperar el control del Partido y ajustar cuentas con sus adversarios. En su interpretación, la ideología y la ambición personal no son explicaciones incompatibles. Mao confundía su propia autoridad con el destino de la revolución: cualquier crítica dirigida contra él podía presentarse como una amenaza contra el socialismo.

Uno de los aciertos del libro está en explicar cómo una operación política cuidadosamente preparada terminó escapando al control de su impulsor. Mao recurrió a los jóvenes para atacar a los dirigentes considerados contrarrevolucionarios y animó a la población a “bombardear las sedes” del poder. Los Guardias Rojos tomaron literalmente aquellas consignas. Pronto comenzaron a enfrentarse entre sí, mientras distintos sectores del Partido utilizaban la movilización para proteger a sus aliados o eliminar a sus rivales.

La expresión “enarbolar la bandera roja para luchar contra la bandera roja” describe bien aquel laberinto. Todos decían actuar en nombre de Mao. Todos afirmaban representar la verdadera línea revolucionaria. Y, sin embargo, las facciones competían por el poder, se acusaban mutuamente y arrastraban a la población a una espiral de violencia que en algunos lugares llegó a tener rasgos de guerra civil.

Cuando el ejército intervino en 1967, no se cerró la crisis, sino que comenzó otra etapa. Los comités revolucionarios pusieron buena parte de la administración bajo control militar. Después llegaron las campañas de “reeducación”, el traslado de jóvenes al campo y nuevas purgas contra quienes habían participado en la primera fase de la Revolución Cultural. Los enemigos cambiaban de nombre —burgueses, traidores, renegados, espías—, pero la lógica permanecía intacta: cualquier palabra, relación personal o antecedente familiar podía convertirse en una prueba de culpabilidad.

Dikötter dedica una atención especial a las personas corrientes. El libro se apoya en centenares de documentos de archivo, muchos de ellos utilizados por primera vez, además de autobiografías, entrevistas, informes policiales, estadísticas de las purgas y documentos sobre la vida en el campo y en las fábricas. Esa variedad de fuentes permite corregir una imagen demasiado simple de la sociedad china como una comunidad completamente sometida y uniforme.

La población no pudo elegir libremente, pero tampoco reaccionó siempre de la misma manera. Hubo quienes participaron convencidos de estar defendiendo la revolución; quienes aprovecharon el caos para vengarse de antiguos enemigos; quienes fingieron obedecer mientras protegían sus propios intereses, y quienes intentaron pasar inadvertidos. El miedo no anuló todas las decisiones: obligó a tomarlas en condiciones extremas.

Frank Dikötter (Stein, Limburgo, Países Bajos, 1961) es catedrático de Humanidades en la Universidad de Hong Kong y profesor de Historia Moderna de China en la Escuela de Estudios Orientales y Africanos de la Universidad de Londres. Ha sido pionero en la utilización de fuentes archivísticas y publicado siete libros que han transformado la visión historiográfica de China, entre ellos los tres volúmenes de su aclamada «trilogía del pueblo»: La gran hambruna en la China de Mao (Acantilado, 2017)—Premio Samuel Johnson de ensayo en 2011—, La tragedia de la liberación (Acantilado, 2019) y La Revolución Cultural (Acantilado, 2025). En esta editorial también se ha publicado Dictadores. El culto a la personalidad en el siglo XX (2023).
Frank Dikötter (Stein, Limburgo, Países Bajos, 1961)

El último tramo del libro resulta especialmente revelador. A medida que la población se cansaba del caos y la represión, surgió una “revolución silenciosa”, sobre todo en el campo. Los aldeanos retomaron prácticas tradicionales, abrieron mercados ilegales, repartieron bienes colectivos y pusieron en marcha pequeñas fábricas al margen de la economía planificada. Eran gestos discretos, difíciles de organizar como una oposición política, pero suficientes para erosionar el control del Estado.

En esa consecuencia no buscada se encuentra una de las tesis más interesantes de Dikötter. La Revolución Cultural no solo dejó millones de víctimas y una profunda devastación cultural; también debilitó la economía planificada y vació de contenido buena parte de la ideología maoísta. La sociedad que Mao quería conducir hacia una forma más pura de comunismo acabó buscando, en muchos casos, caminos propios para sobrevivir y prosperar.

El libro no es una lectura ligera. Su extensión y la abundancia de nombres, campañas y episodios pueden exigir un esfuerzo considerable. En ocasiones, la sucesión de purgas y enfrentamientos produce una sensación de acumulación que resta fluidez al relato. Pero esa densidad también refleja la complejidad de un proceso que no se desarrolló de manera uniforme en todo el país.

La mirada del autor es severa y claramente crítica con Mao. No pretende construir un retrato equilibrado del dirigente, sino mostrar la responsabilidad que tuvo en la creación y prolongación de una maquinaria de persecución. Puede discutirse el peso que concede a determinados factores, pero resulta difícil negar la fuerza de su documentación y la claridad con la que conecta las decisiones del poder con sus consecuencias sociales.

Para quienes desean conocer mejor China, el libro ofrece algo más útil que una colección de datos culturales. Recuerda que una sociedad no se entiende solo por sus tradiciones, sus paisajes o su capacidad económica, sino también por los conflictos que han formado su memoria. Para empresarios, profesionales y organizaciones que mantienen relaciones con China, esta perspectiva puede ayudar a evitar miradas superficiales. No proporciona fórmulas para negociar ni reglas de comportamiento intercultural, pero sí advierte contra la tentación de convertir un país de dimensiones continentales y una historia compleja en una suma de estereotipos.

La Revolución Cultural es, en definitiva, un libro sobre el poder, pero también sobre sus límites. Mao creyó que podía utilizar a las masas para purgar a sus enemigos y rehacer la sociedad a su medida. Durante una década consiguió imponer el miedo y alterar la vida de millones de personas. Sin embargo, no pudo controlar todas las consecuencias de la campaña que había desencadenado.

La revolución que debía proteger su legado terminó contribuyendo a enterrarlo. Esa paradoja, expuesta a través de documentos y vidas concretas, convierte el ensayo de Dikötter en una lectura exigente, incómoda y muy recomendable.

Ficha del libro

Frank DikötterLa Revolución Cultural. Una historia popular (1962-1976)*
Traducción del inglés de Joan Josep Mussarra.
Editorial Acantilado.
Primera edición: abril de 2025.
592 páginas.
ISBN: 978-84-19958-54-9.

De la pobreza a la cima de China y de allí a cadena perpetua: la caída de Xu Jiayin y Evergrande

Xu Jiayin levantó desde cero uno de los mayores grupos inmobiliarios del mundo, llegó a ser el hombre más rico de China y construyó un imperio que superó los 300.000 millones de dólares en pasivos. Su condena a cadena perpetua en agosto de 2026 cierra una trayectoria personal extraordinaria, pero también ayuda a explicar los excesos del modelo inmobiliario que impulsó durante años el crecimiento chino.

En septiembre de 2021, cuando Evergrande comenzaba a tambalearse bajo una montaña de deuda, Xu Jiayin todavía confiaba públicamente en salvar la compañía. En una carta a sus empleados aseguraba que, con esfuerzo y trabajo, el grupo conseguiría superar el que calificaba como su momento más oscuro. La empresa acumulaba entonces unos 300.000 millones de dólares en pasivos y los mercados intentaban determinar hasta dónde podían extenderse las consecuencias de su posible caída.

Cinco años después, aquella historia tiene un desenlace muy diferente. Evergrande entró en suspensión de pagos, un tribunal de Hong Kong ordenó su liquidación, sus acciones desaparecieron de Bolsa y Xu Jiayin ha sido condenado a cadena perpetua por la justicia china. El empresario que llegó a representar las posibilidades de enriquecimiento abiertas por la transformación económica de China ha terminado perdiendo también todos sus bienes y sus derechos políticos de por vida.

Su trayectoria permite contar algo más que la caída de un empresario. Evergrande creció al mismo tiempo que millones de chinos se trasladaban a las ciudades, la vivienda se convertía en uno de los principales destinos del ahorro familiar y el sector inmobiliario adquiría un enorme peso en la economía. Xu supo aprovechar ese proceso, pero construyó su expansión sobre un endeudamiento creciente que terminó haciendo insostenible el grupo cuando Pekín decidió limitar los excesos financieros del sector.

De la pobreza rural a uno de los hombres más ricos de China

Xu Jiayin nació en 1958 en la provincia de Henan, en el seno de una familia rural de escasos recursos. Perdió a su madre cuando era todavía un niño y fue criado en buena medida por su abuela. Después de estudiar metalurgia, trabajó durante años en la industria siderúrgica, hasta que en los años noventa entró en el negocio inmobiliario, precisamente cuando la urbanización y las reformas económicas estaban creando un mercado de vivienda de dimensiones desconocidas hasta entonces en China.

En 1996 fundó en Guangzhou la empresa que acabaría convirtiéndose en Evergrande. Su fórmula se basó en adquirir suelo, construir rápidamente, vender viviendas y utilizar los ingresos y nueva financiación para iniciar más proyectos. El grupo creció a medida que aumentaban los precios inmobiliarios, la demanda de vivienda y la disponibilidad de crédito, hasta convertirse en uno de los grandes protagonistas de la expansión inmobiliaria china.

Evergrande salió a Bolsa en Hong Kong en 2009 y Xu amplió progresivamente sus negocios hacia actividades muy alejadas de la construcción: vehículos eléctricos, seguros, alimentación, turismo, entretenimiento e incluso fútbol. Su ascenso alcanzó el punto culminante en 2017, cuando llegó a ser considerado el hombre más rico de China, con una fortuna estimada por Forbes en unos 45.000 millones de dólares. Tres años después, Evergrande alcanzaba aproximadamente 100.000 millones de dólares en ventas anuales. Detrás de aquellas cifras, sin embargo, se acumulaba una vulnerabilidad cada vez mayor.

Un modelo que necesitaba seguir creciendo

El problema de Evergrande no era simplemente que tuviera deuda. El crecimiento de las grandes promotoras chinas se había apoyado durante años en un modelo que necesitaba mantener un flujo continuo de financiación, ventas de viviendas y nuevos proyectos. En China es habitual que los compradores paguen por sus casas antes de que estén terminadas y esas preventas proporcionaban a las promotoras recursos con los que continuar construyendo y expandirse. Mientras las ventas aumentaban, el crédito seguía disponible y los precios inmobiliarios mantenían su trayectoria, el mecanismo permitía crecer con rapidez.

Evergrande llevó esa estrategia a una escala extraordinaria. La compañía pidió dinero prestado a bancos y otros acreedores, emitió deuda y obtuvo financiación a través de diferentes instrumentos mientras continuaba comprando terrenos y desarrollando proyectos por todo el país. El tamaño se convirtió en una ventaja mientras el mercado crecía, pero también incrementó la exposición de la compañía a cualquier cambio en las condiciones de financiación.

Ese cambio llegó cuando el Gobierno chino decidió contener el endeudamiento de las promotoras. Pekín consideraba que el crecimiento del crédito y de los precios de la vivienda estaba generando riesgos para la estabilidad económica y en 2020 introdujo las conocidas como “tres líneas rojas”, una serie de criterios financieros destinados a limitar la capacidad de las empresas inmobiliarias más endeudadas para seguir acumulando pasivos. Evergrande quedó especialmente expuesta.

Durante 2021 comenzaron a hacerse visibles sus dificultades para obtener liquidez. La compañía intentó vender activos y captar recursos mientras aumentaban las dudas sobre su capacidad para atender sus obligaciones financieras. Cuando finalmente dejó de pagar parte de su deuda internacional a finales de aquel año, acumulaba más de 300.000 millones de dólares en pasivos, una cifra que la situaba entre las promotoras inmobiliarias más endeudadas del mundo.

La preocupación iba mucho más allá de bancos y grandes inversores. Evergrande tenía viviendas vendidas que todavía debía terminar, proveedores pendientes de cobro, empleados, inversores particulares y acreedores extranjeros. Durante aquellos meses apareció repetidamente una comparación: ¿podía convertirse en el “Lehman Brothers chino” y desencadenar una crisis financiera de alcance internacional?

El desenlace fue diferente. Pekín evitó un colapso financiero desordenado de características similares al de Lehman, pero tampoco rescató a Evergrande de manera que permitiera mantener intacta la compañía. La crisis fue extendiéndose durante los años siguientes por el sector inmobiliario y otras promotoras comenzaron también a sufrir problemas financieros. En lugar de un gran estallido concentrado en unas semanas, China entró en un ajuste inmobiliario mucho más prolongado.

Lo que apareció después del colapso

La sentencia dictada en agosto de 2026 añade otra dimensión a aquella historia, porque los problemas de Evergrande no procedían únicamente de una estrategia empresarial excesivamente endeudada. El tribunal de Shenzhen considera probado que entre 2016 y 2021 Evergrande y Xu Jiayin falsificaron de forma continuada información financiera, inflando activos y ocultando pasivos. Xu también ha sido condenado por delitos relacionados con captación ilegal de fondos, apropiación indebida, fraude y sobornos.

Las autoridades habían acusado previamente a la principal filial inmobiliaria del grupo de inflar sus ingresos durante 2019 y 2020. La sentencia impone ahora a Xu cadena perpetua, confiscación de todos sus bienes y pérdida de sus derechos políticos. Evergrande Group ha sido multada con 8.820 millones de yuanes y Evergrande Real Estate con otros 7.000 millones, mientras decenas de personas han sido condenadas dentro de los procedimientos relacionados con el grupo.

Para los acreedores, sin embargo, la condena no significa recuperar automáticamente el dinero perdido. La liquidación de una compañía de estas dimensiones, con activos, proyectos y acreedores repartidos dentro y fuera de China, continúa siendo un proceso complejo. La desaparición empresarial de Evergrande tampoco ha supuesto el final de los problemas que su caída hizo visibles.

Evergrande cayó, pero la crisis inmobiliaria continuó

El derrumbe de Evergrande no fue un episodio aislado. El mercado inmobiliario chino entró en un largo proceso de ajuste que continúa cinco años después. Las ventas de viviendas permanecen muy por debajo de los máximos alcanzados en 2021, los precios han experimentado una importante corrección y la financiación de las promotoras se ha reducido. Pekín ha ido adoptando diferentes medidas para estabilizar el mercado y, especialmente, conseguir que se terminen las viviendas que millones de ciudadanos habían comprado antes de su construcción.

El problema tiene una dimensión que va más allá de las empresas promotoras. Durante años, la vivienda representó una parte muy importante del patrimonio de los hogares chinos, mientras la construcción y la venta de suelo desempeñaban un papel relevante en la actividad económica y en las finanzas de los gobiernos locales. Una caída prolongada del mercado inmobiliario puede afectar, por tanto, a la confianza de las familias, sus decisiones de consumo y ahorro y la capacidad financiera de las administraciones territoriales.

El Fondo Monetario Internacional continúa considerando que una contracción mayor de la esperada del sector inmobiliario constituye uno de los principales riesgos internos para la economía china. Al mismo tiempo, el país intenta encontrar nuevas fuentes de crecimiento y ha ganado posiciones internacionales en industrias como los vehículos eléctricos, las baterías, la inteligencia artificial y la robótica, mientras busca reducir progresivamente la dependencia de la inversión inmobiliaria que caracterizó buena parte de las décadas anteriores.

La transición no es sencilla. China conserva una extraordinaria capacidad industrial y exportadora, pero necesita gestionar al mismo tiempo las consecuencias de una corrección inmobiliaria que afecta al patrimonio de las familias, a empresas, entidades financieras y gobiernos locales. El caso Evergrande forma parte de ese proceso y ayuda a entender por qué la crisis de una promotora terminó convirtiéndose en un problema económico de alcance nacional.

La historia de Xu Jiayin y la transformación de China

La trayectoria de Xu Jiayin resulta difícil de separar del periodo histórico en el que construyó Evergrande. Su ascenso coincidió con una China que se urbanizaba a enorme velocidad, construía ciudades, infraestructuras y millones de viviendas y utilizaba la inversión como uno de los principales motores de crecimiento. El inmobiliario se convirtió además en una pieza fundamental de las finanzas locales, del ahorro familiar y de numerosas industrias relacionadas con la construcción.

Evergrande aprovechó ese entorno hasta llevar el modelo a uno de sus extremos. La combinación de suelo, preventas, crédito y deuda permitía iniciar nuevos proyectos mientras el crecimiento futuro justificara la expansión. Cuando las condiciones cambiaron, las debilidades acumuladas quedaron expuestas y la posterior investigación judicial mostró que a los riesgos financieros se habían añadido graves irregularidades en las cuentas del grupo.

China intenta ahora avanzar hacia un modelo en el que las industrias de mayor contenido tecnológico y el consumo interno tengan un papel creciente. Vehículos eléctricos, baterías, semiconductores, inteligencia artificial o robótica ocupan una posición cada vez más visible dentro de esa transformación. El cambio no significa que el inmobiliario haya dejado de importar, sino precisamente que el país necesita resolver los desequilibrios heredados mientras desarrolla otros motores de crecimiento.

En 2021, Xu Jiayin todavía aseguraba a sus empleados que Evergrande conseguiría salir de su momento más oscuro. Cinco años después, la compañía está en liquidación y su fundador ha sido condenado a pasar el resto de su vida en prisión. Entre ambas fechas se encuentra no solo la desaparición de uno de los mayores imperios empresariales de China, sino también el agotamiento de una forma de crecimiento que durante años pareció no tener límites.

La caída de Xu Jiayin no explica por sí sola la crisis inmobiliaria china, pero pocas trayectorias personales permiten observar con tanta claridad cómo se construyó aquel modelo, hasta dónde llegó y qué ocurrió cuando dejó de funcionar.

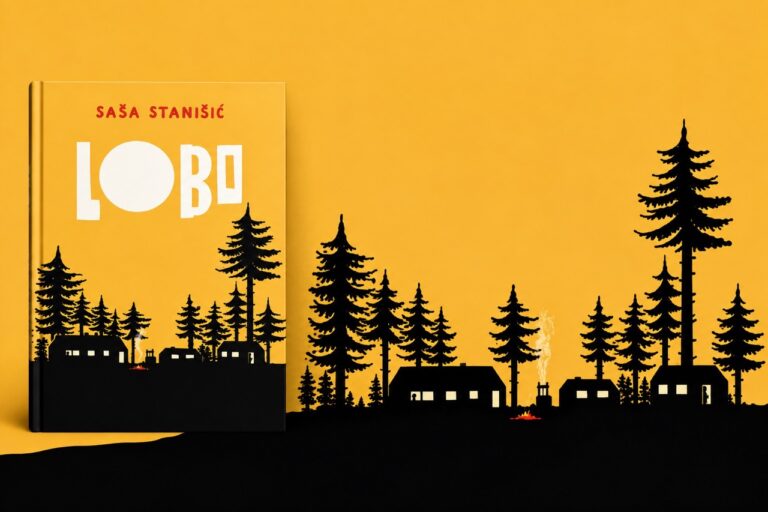
Lobo, de Saša Stanišić: el miedo a quedarse fuera del grupo

Saša Stanišić se adentra en la literatura juvenil con una novela sobre el acoso que elige una perspectiva especialmente interesante: la de quien presencia lo que está ocurriendo y tiene que decidir si interviene o prefiere mantenerse a salvo. Ganadora del Premio Alemán de Literatura Juvenil en 2024, Lobo habla de amistad, miedo y pertenencia al grupo con humor, sin convertir la historia en una lección moral.

El protagonista de Lobo no quiere ir a un campamento de verano y tiene buenos motivos, al menos desde su punto de vista. No le interesan demasiado las excursiones por el bosque, las actividades en la naturaleza ni esa convivencia obligatoria que supone compartir durante varios días cabaña, comidas y caminatas con otros chicos. Los mosquitos y las ampollas tampoco ayudan. Saša Stanišić aprovecha ese escenario reconocible para introducir a Jörg, un compañero de clase del narrador y un chico que, por alguna razón difícil de precisar, ocupa ese lugar que existe en tantos grupos: el de quien no termina de encajar.

Jörg dibuja muy bien, sabe muchas cosas y disfruta sinceramente del bosque y de las excursiones. Son rasgos que el protagonista va descubriendo a medida que convive con él, pero que no impiden que otros chicos del campamento lo hayan elegido como objeto de sus burlas. Lo excluyen, lo humillan y encuentran nuevas maneras de recordarle que no forma parte del grupo. El narrador conoce esa situación porque ocurre delante de él y porque, al principio, procura mantenerse al margen.

Ahí encuentra Stanišić el punto de vista que hace que Lobo resulte algo más que otra novela sobre el acoso escolar. La historia no está narrada por quien sufre directamente las agresiones ni se detiene demasiado en analizar a quienes las provocan. La vemos a través de alguien que sabe que lo que sucede está mal, pero también que enfrentarse a los demás puede tener consecuencias.

Ver lo que ocurre y decidir qué hacer

La posición del protagonista resulta incómoda precisamente porque es fácil reconocerse en ella. Conforme conoce mejor a Jörg, empieza a apreciar sus cualidades y a molestarse cada vez más por el trato que recibe. Eso no significa que de repente se convierta en su defensor. Entre comprender una injusticia y actuar frente a ella hay una distancia considerable, sobre todo a una edad en la que ser aceptado por los demás tiene tanta importancia.

Stanišić trabaja bien esa contradicción y evita presentar a su protagonista como un pequeño héroe. A veces tiene miedo; otras, prefiere callarse y, en algunos momentos, se alegra, aunque no quiera reconocerlo, de que las burlas se dirijan hacia otro. Esa ambigüedad hace creíble al personaje y permite que la novela plantee una cuestión que afecta directamente a los mecanismos del acoso: alrededor de quien agrede y de quien lo sufre suele haber otras personas que observan, ríen, guardan silencio o sencillamente intentan pasar inadvertidas.

La pertenencia al grupo pesa mucho en esas decisiones. Defender a Jörg supone correr el riesgo de compartir su suerte y dejar de ocupar la cómoda posición de quien no destaca demasiado. La novela se mueve buena parte del tiempo en ese terreno, sin necesidad de explicar continuamente al lector qué debería pensar sobre lo que está viendo.

El lobo del bosque

Durante el campamento, un lobo comienza a aparecer en los sueños del protagonista. El recurso introduce un elemento inquietante en una historia que hasta entonces se ha desarrollado en escenarios muy cotidianos. El bosque, las cabañas y las excursiones adquieren otra dimensión cuando cae la noche, y la presencia del animal acompaña la creciente tensión que vive el narrador.

Stanišić no necesita aclarar demasiado qué significa ese lobo. Puede leerse como una representación del miedo, de la amenaza que supone el grupo o de aquello que el protagonista trata de evitar durante el día y regresa cuando está solo. La imagen funciona precisamente porque permanece abierta y va adquiriendo sentido a medida que avanza la historia.

Pese al asunto que aborda, Lobo tampoco es una novela sombría. Hay bastante humor en la mirada del narrador, especialmente cuando describe el campamento, las actividades programadas, los adultos que lo rodean y su escaso entusiasmo por disfrutar de la naturaleza. Ese tono permite que la lectura avance con ligereza y evita uno de los riesgos habituales de las novelas juveniles que tratan cuestiones sociales: que la intención educativa termine imponiéndose a los personajes y a la propia historia.

Las ilustraciones en blanco y negro de Regina Kehn participan también de esa atmósfera y acompañan el relato sin convertirse en un simple añadido decorativo.

Una novela juvenil que no se queda en los adolescentes

Lobo recibió el Premio Alemán de Literatura Juvenil en 2024 y supone la primera incursión de Saša Stanišić en la literatura para jóvenes. Nacido en la antigua Yugoslavia en 1978 y residente en Alemania desde comienzos de los años noventa, el escritor cuenta con una trayectoria ampliamente reconocida en la literatura alemana contemporánea. Entre otros galardones, obtuvo el Premio Alemán del Libro en 2019.

La edición española ha sido publicada por Siruela, con traducción de Alfonso Castelló, y cuenta con 192 páginas. Está recomendada a partir de los 12 años, aunque la edad del lector importa relativamente poco para entender el conflicto que plantea Stanišić. La necesidad de formar parte de un grupo, la facilidad con la que se acepta una injusticia para evitar problemas y el temor a convertirse en el próximo señalado no desaparecen necesariamente al abandonar el colegio.

Tal vez por eso la novela funciona mejor cuando se aleja de una lectura exclusivamente educativa. Puede servir, naturalmente, para hablar del acoso con adolescentes, pero su interés literario está en cómo retrata esos pequeños movimientos con los que una persona va justificando su silencio hasta que ese silencio empieza a resultarle difícil de soportar.

Jörg es quien recibe las burlas, pero Stanišić coloca el verdadero conflicto en el chico que duerme a su lado. Durante unos días de campamento, tendrá que convivir con él, con los demás y también con la incómoda conciencia de estar viendo algo ante lo que ya no resulta tan sencillo fingir que no pasa nada.


Ficha del libro

Lobo, de Saša Stanišić. Ilustraciones de Regina Kehn. Traducción de Alfonso Castelló. Editorial Siruela, colección Las Tres Edades. 192 páginas.


La planta Stellantis en Figueruelas reinicia actividad para 5.000 trabajadores

Escucha la noticia en audio

La fábrica de Stellantis en Figueruelas, la mayor planta industrial de Aragón, retoma su actividad tras un parón vacacional más largo de lo habitual. Este regreso marca un cambio significativo, ya que cerca de 5.000 trabajadores vuelven al trabajo tras un periodo de inactividad extendido debido a mejoras en la línea 2 de producción.

Regreso a la actividad tras el parón vacacional

Este lunes, la planta de Stellantis en Figueruelas reanuda su producción después de un cierre temporal por vacaciones. Sin embargo, este regreso no es simplemente una vuelta a la rutina. Se trata de un cambio de era para la fábrica, ya que la reactivación de las operaciones coincide con importantes actualizaciones en sus instalaciones.

Vacaciones prolongadas y adaptación de la línea 2

El periodo vacacional de los trabajadores de Stellantis se extendió más de lo habitual debido a las obras de mejora y puesta a punto de la línea 2 de producción. Estas modificaciones buscan optimizar la eficiencia y capacidad de la planta, preparándola para futuros desafíos y demandas del mercado automotriz.

12.500 millones para la defensa española: qué empresas están captando el nuevo ciclo de inversión

El gasto efectivo destinado a inversiones y financiación de la industria de defensa rozó los 12.500 millones de euros en 2025, según un análisis de Opina 360 basado en datos de ejecución presupuestaria de la IGAE. Al mismo tiempo, los contratos de equipamiento adjudicados durante el ejercicio alcanzaron los 31.793 millones, una diferencia que permite medir tanto el dinero ya movilizado como la importante cartera de proyectos que se ejecutará durante los próximos años. Airbus, Indra, Navantia y Escribano ocupan posiciones destacadas en este nuevo escenario industrial.

El aumento del presupuesto español de defensa está empezando a tener un efecto considerable sobre la industria. Durante 2025, cerca de 12.500 millones de euros de gasto efectivo estuvieron vinculados a inversiones y financiación de empresas del sector, una cifra que representa aproximadamente el 53% de los 23.333 millones de gasto en defensa contabilizados durante el ejercicio según la metodología utilizada por el Observatorio de Seguridad Nacional de Opina 360.

El estudio, elaborado a partir de datos de ejecución presupuestaria de la Intervención General de la Administración del Estado (IGAE), permite observar un cambio que va más allá del crecimiento del presupuesto militar. Una parte importante de ese esfuerzo está llegando a la industria mediante programas de modernización, adquisición de nuevos sistemas y préstamos destinados a financiar su desarrollo.

Los casi 12.500 millones se explican a partir de tres grandes partidas. Los programas de modernización ordinaria de las Fuerzas Armadas ejecutaron 1.322 millones de euros, un 14,6% menos que el año anterior, aunque su volumen se ha multiplicado durante los últimos años. Los Programas Especiales de Modernización (PEM), donde se encuentran algunos de los mayores proyectos de equipamiento militar, alcanzaron un gasto efectivo de 5.610 millones, un 73,1% más. A ellos se suman 5.558 millones en préstamos destinados a facilitar a las empresas la financiación necesaria para desarrollar los proyectos, una cantidad que prácticamente cuadruplicó la del ejercicio anterior.

La suma alcanza los 12.490 millones de euros. Conviene precisar que no todo ese dinero tiene la misma naturaleza. Una parte corresponde a inversiones realizadas dentro de los programas militares y otra a financiación mediante préstamos que las empresas deberán devolver en las condiciones establecidas para cada proyecto. Hablar simplemente de subvenciones o ayudas públicas, por tanto, no describiría correctamente el mecanismo utilizado.

31.793 millones adjudicados para los próximos años

El gasto ejecutado durante 2025 ofrece una fotografía del dinero efectivamente movilizado, pero no permite apreciar por sí solo el tamaño de los compromisos adquiridos para los próximos ejercicios. Para eso hay que mirar las adjudicaciones.

El informe Rearme 2025, elaborado también por el Observatorio de Seguridad Nacional de Opina 360, cifra en 31.793 millones de euros los contratos de equipamiento adjudicados durante el año por los principales órganos de contratación analizados. El estudio revisó 2.195 expedientes y 2.590 adjudicaciones a partir de la Plataforma de Contratación del Sector Público, incorporando además cinco proyectos encargados directamente a Navantia mediante órdenes de ejecución.

La diferencia entre los 12.490 millones de gasto efectivo y los 31.793 millones adjudicados resulta fundamental para interpretar correctamente las cifras. Un gran programa militar puede adjudicarse en 2025 por varios miles de millones de euros, pero su fabricación, entregas y pagos se distribuyen durante cinco, siete o incluso más años. El valor completo aparece como contrato adjudicado, mientras que en la ejecución presupuestaria de 2025 solo figura la parte correspondiente a ese ejercicio.

El fuerte crecimiento de las adjudicaciones está relacionado principalmente con los nuevos Programas Especiales de Modernización incorporados al Plan Industrial y Tecnológico para la Seguridad y la Defensa. Según Rearme 2025, durante el año se realizaron 29 adjudicaciones directas relacionadas con estos grandes programas mediante procedimiento negociado sin publicidad, por un importe conjunto de 27.987 millones de euros.

La cartera contratada permite así anticipar una carga de trabajo para la industria que se prolongará durante buena parte de la próxima década.

Airbus, Indra y Navantia encabezan las adjudicaciones

El reparto de los contratos muestra una elevada concentración alrededor de un reducido número de grandes compañías. Según los cálculos de Rearme 2025, Airbus ocupa la primera posición con adjudicaciones por 8.108 millones de euros, equivalentes al 25,5% del volumen analizado.

Tras el grupo aeronáutico aparecen las uniones temporales de empresas formadas por Indra y Escribano Mechanical & Engineering, con 7.611 millones de euros y un 23,9% del total. Navantia figura a continuación con 5.812 millones, el 18,3%, mientras Indra aparece también individualmente con otros 5.667 millones. La compañía tecnológica participa además junto a Telefónica en una UTE a la que el informe atribuye 950 millones en adjudicaciones.

Esta clasificación requiere cierta cautela porque una misma empresa puede aparecer individualmente y formando parte de diferentes UTE. No sería correcto sumar todas esas cantidades y atribuir el resultado íntegramente a una sola compañía. Sí permite comprobar, en cambio, que Airbus, Indra, Navantia y las alianzas empresariales construidas alrededor de los grandes programas concentran una parte considerable del nuevo negocio generado por Defensa.

A bastante distancia aparecen otras compañías. Urovesa figura con 420 millones de euros, Santa Bárbara Sistemas con 302 millones, Volvo con 224 millones y Rheinmetall con 178 millones. El informe calcula que empresas españolas tradicionalmente vinculadas al sector como Urovesa, Instalaza, Santa Bárbara, Oesía y Sapa reúnen conjuntamente el 2,8% del volumen analizado.

La concentración responde en parte a las características de esta industria. Desarrollar una fragata, un helicóptero, un sistema de artillería o una red militar de comunicaciones exige capacidades tecnológicas, industriales y financieras que reducen considerablemente el número de empresas capaces de presentarse como contratistas principales. El impacto final de los programas, sin embargo, puede extenderse mucho más allá de quienes aparecen en primera línea de las adjudicaciones.

Artillería, aviación y fragatas entre los mayores contratos

Algunos de los proyectos adjudicados durante 2025 permiten hacerse una idea de la escala alcanzada. El mayor contrato identificado por Rearme 2025 corresponde al sistema de artillería autopropulsada sobre cadenas desarrollado por una UTE de Indra y Escribano, con 4.554 millones de euros. Las dos compañías participan también en el programa de artillería sobre ruedas, valorado en 2.686 millones.

Navantia tiene en la modernización de las fragatas F-100 uno de sus principales proyectos, con 3.200 millones de euros. La compañía pública concentra además otros programas navales que aseguran actividad para sus astilleros y para numerosos proveedores durante los próximos ejercicios.

En el ámbito aeronáutico, Airbus lidera varios de los mayores contratos. El nuevo Sistema Integrado de Entrenamiento destinado a sustituir a los F-5 alcanza prácticamente los 2.600 millones de euros, mientras la adquisición de 50 helicópteros ligeros multipropósito ronda los 1.975 millones. A ellos se suman el programa NH90, con aproximadamente 1.700 millones, y el nuevo sistema de enseñanza en vuelo para transporte aéreo, cercano a los 1.210 millones.

Indra aparece igualmente en proyectos como la modernización y adquisición del sistema de Centros de Operaciones de Artillería Antiaérea, valorado en 2.031 millones, o el Sistema Conjunto de Radio Táctica, por 1.421 millones. Su alianza con Telefónica desarrolla además el programa de conectividad multidisciplinar MC3, adjudicado por 950 millones.

El tamaño de estos contratos ayuda a explicar por qué el incremento del gasto está modificando las perspectivas de algunas compañías españolas. No se trata únicamente de vender más equipamiento durante un ejercicio concreto, sino de disponer de programas que proporcionarán carga de trabajo durante años y exigirán nuevas inversiones en tecnología, instalaciones y personal.

El reto de extender la inversión al resto de la industria

La concentración de los grandes contratos no significa necesariamente que todo el dinero termine en las empresas que aparecen como adjudicatarias. Los principales fabricantes trabajan con cadenas de suministro en las que participan compañías de ingeniería, electrónica, comunicaciones, software, mecanizado, materiales, componentes y servicios especializados.

Precisamente ahí se encuentra una de las cuestiones que habrá que seguir durante los próximos años. Los datos de Opina 360 permiten identificar a los contratistas principales, pero no cuantifican cómo se distribuyen posteriormente los contratos entre proveedores y subcontratistas. Todavía no es posible determinar a partir de estos informes cuánto del nuevo ciclo inversor terminará llegando a las empresas de menor tamaño.

El informe sí aporta un dato significativo: el 99,4% del importe adjudicado corresponde a empresas españolas o a filiales con sede fiscal en España de grupos internacionales. Esto tampoco implica que toda la tecnología, los componentes o la producción sean necesariamente nacionales, pero refleja el peso que las compañías implantadas en España tienen en los nuevos programas.

La capacidad para extender esa actividad hacia una red más amplia de proveedores será una de las claves para valorar el resultado industrial del aumento del gasto. Si los grandes proyectos generan nuevas capacidades tecnológicas, incorporan empresas a las cadenas de suministro y permiten desarrollar productos exportables, su efecto económico será diferente al que produciría una simple sucesión de compras militares.

El volumen movilizado durante 2025 permite hablar ya de un cambio de escala. Según la metodología de Opina 360, el gasto efectivo en políticas de defensa alcanzó los 23.333 millones de euros, un 46,5% más que en 2024. Esta cifra no coincide con los más de 33.000 millones comunicados por el Gobierno conforme al criterio de la OTAN porque ambos cálculos incorporan partidas diferentes. El observatorio utiliza los datos de ejecución presupuestaria correspondientes a los programas de defensa, investigación y apoyo a la industria gestionados fundamentalmente por los ministerios de Defensa e Industria.

Más allá de la discusión metodológica sobre cuánto gasta exactamente España en defensa, los datos industriales muestran una tendencia bastante más difícil de discutir. Durante 2025 se ejecutaron cerca de 12.500 millones entre inversiones y financiación vinculadas al sector y, al mismo tiempo, se adjudicó una cartera de equipamiento cercana a los 32.000 millones que se irá materializando durante los próximos años.

Airbus, Indra, Navantia y Escribano parten con una posición destacada en ese escenario. La siguiente cuestión será comprobar hasta qué punto el volumen extraordinario de contratos que están acumulando termina transformándose también en una industria más amplia, con nuevos proveedores, empleo cualificado, capacidad tecnológica propia y posibilidades de competir fuera del mercado español.

Fuentes: Los datos de ejecución presupuestaria proceden del análisis del Observatorio de Seguridad Nacional de Opina 360 elaborado a partir de información de la IGAE. Las cifras sobre adjudicaciones y empresas proceden del informe público Rearme 2025, elaborado por el mismo observatorio a partir de información de contratación pública. Opina 360 es un instituto privado de investigación perteneciente al Grupo Redondo y su Observatorio de Seguridad Nacional no debe confundirse con el Departamento de Seguridad Nacional del Gobierno de España.

Consultar el informe público Rearme 2025 de Opina 360

HORECA Zaragoza convierte septiembre en el mes de la gestión, la rentabilidad y la inteligencia artificial para la hostelería aragonesa

Fundación HORECA ofrece tres talleres gratuitos de alto valor para empresarios y profesionales del sector gracias al apoyo de la Dirección General de Turismo y Hostelería del Gobierno de Aragón

¿Cómo saber qué platos de una carta son realmente rentables? ¿Dónde se pierde margen al comprar? ¿Cómo puede utilizar un restaurante o un hotel la inteligencia artificial para captar clientes y crear mejores campañas? Estas son algunas de las preguntas a las que responderá en septiembre el Programa de Gestión e Innovación para la Hostelería Aragonesa 2026, promovido por Fundación HORECA Hostelería y Turismo.

El programa afronta su recta final con tres talleres especializados sobre rentabilidad de la carta, gestión de compras e inteligencia artificial aplicada al marketing, todos ellos concebidos desde una perspectiva eminentemente práctica y directamente trasladable al negocio.

Además, la formación se ofrece de forma totalmente gratuita gracias al apoyo de la Dirección General de Turismo y Hostelería del Gobierno de Aragón, adscrita al Departamento de Medio Ambiente y Turismo, facilitando a empresarios y profesionales del sector el acceso a una formación especializada de alto valor añadido.

Las acciones están dirigidas especialmente a empresarios, propietarios, gerentes, directivos, mandos intermedios, jefes de cocina y sala y responsables de compras, costes, marketing y comunicación de hoteles, restaurantes y otras empresas hosteleras.

Una carta que también se gestiona con números

La programación arrancará los miércoles 2 y 9 de septiembre, de 16:00 a 21:00 horas, en el Hotel NH Ciudad de Zaragoza, con el taller “Gestión rentable de la carta en hostelería”.

Durante diez horas, los participantes aprenderán a analizar su oferta gastronómica desde una perspectiva empresarial: conocer qué platos aportan margen, cuáles conviene potenciar o modificar, cómo reducir mermas y cómo simplificar la carta para mejorar simultáneamente rentabilidad y operativa.

La formación incorporará herramientas como el Menu Engineering, análisis de ventas y márgenes y soluciones digitales e inteligencia artificial para apoyar la toma de decisiones.

El encargado de impartirla será Luis Vaquer Flor de Lis, empresario hostelero, graduado en Dirección Hotelera por la UAB, Máster en Gestión de Restaurantes y profesional con una amplia experiencia en creación y dirección de establecimientos.

La IA aterriza en el marketing de hoteles y restaurantes

La segunda cita tendrá lugar los lunes 14 y 21 de septiembre, de 9:00 a 14:00 horas, en el Hotel Ilunion Romareda.

El taller “Herramientas de IA para marketing hotelero y hostelero”, impartido por Álvaro Alonso Candial, permitirá conocer de manera práctica cómo utilizar la inteligencia artificial para mejorar la visibilidad y la captación de clientes.

Los participantes trabajarán con herramientas para crear textos, fotografías, carteles, vídeos, audio, promociones y contenidos para redes sociales, además de aprender a responder reseñas, analizar tendencias y competencia, crear páginas web sencillas sin programar o desarrollar asistentes de IA adaptados al propio establecimiento.

El curso culminará con la creación de una campaña real aplicada al negocio de cada participante, combinando texto, imagen, vídeo y recursos digitales.

La filosofía vuelve a ser la misma: no aprender IA por aprender tecnología, sino utilizarla para trabajar más rápido, reducir costes, mejorar la comunicación y captar clientes.

Comprar mejor para proteger el margen

Los martes 15 y 22 de septiembre, de 16:00 a 21:00 horas, el Hotel Ilunion Romareda acogerá “Compras Inteligentes en Hostelería”, también impartido por Luis Vaquer.

Las compras constituyen una de las áreas con mayor incidencia sobre la rentabilidad de un restaurante o un hotel. El taller permitirá revisar cómo compra cada empresa, detectar posibles fugas de margen, organizar mejor el aprovisionamiento, evaluar proveedores y mejorar la capacidad de negociación.

También aquí la tecnología tendrá un papel relevante. Los asistentes aprenderán a utilizar datos, herramientas digitales e inteligencia artificial para analizar información y tomar decisiones de compra más profesionales y rentables.

Cada participante finalizará la formación con un plan individual de mejora adaptado a la realidad de su establecimiento.

Inteligencia artificial para resolver problemas reales

La incorporación de la IA es precisamente uno de los rasgos diferenciales del Programa de Gestión e Innovación para la Hostelería Aragonesa.

La tecnología no aparece únicamente en las acciones específicamente digitales, sino también de forma transversal en materias tan tradicionales como las compras, la rentabilidad o la gestión de la carta.

El planteamiento de Fundación HORECA parte de que la inteligencia artificial ya puede ayudar al sector en ámbitos como marketing, ventas, compras, operaciones, recursos humanos, reputación digital, generación de contenidos, automatización administrativa y análisis de datos.

El objetivo es que estas herramientas lleguen también a las pequeñas y medianas empresas turísticas y que puedan incorporarse de forma sencilla a su gestión cotidiana.

Formación corta, práctica y pensada para quien dirige un negocio

Otra característica del programa es su formato. Frente a formaciones largas o genéricas, HORECA ha apostado por talleres intensivos, especializados y basados en casos reales, compatibles con la agenda de empresarios, gerentes y responsables de departamento.

El propósito es que lo aprendido pueda comenzar a aplicarse prácticamente desde el día siguiente en áreas directamente vinculadas con los resultados empresariales: captación de clientes, posicionamiento, experiencia del visitante, control de costes, rentabilidad, productividad y transformación digital.

La programación de septiembre se completará con una jornada específica para el sector hotelero sobre mercado, tendencias e inversión, que analizará la evolución del mercado hotelero en España, su impacto en Aragón, las tendencias inversoras y el papel creciente de las marcas internacionales.

Con estas acciones, Fundación HORECA culminará un programa desarrollado durante 2026 con un objetivo común: mejorar la competitividad, innovación, profesionalización y capacidad de adaptación de las empresas hosteleras y turísticas aragonesas y, con ello, contribuir también a elevar la calidad de la experiencia y de la oferta turística de Aragón.

Inscripciones gratuitas

Las plazas son limitadas y la participación es totalmente gratuita.

Información y reservas:
976 38 60 69
formacion@horecazaragoza.com
planificacion@horecazaragoza.com

Las preinscripciones pueden realizarse también a través de la web de HORECA Zaragoza.


Sobre Horeca Zaragoza:

La Federación de Empresarios de Hostelería de Zaragoza -Horeca Zaragoza- integra a las dos asociaciones empresariales del sector hostelero más importantes de Zaragoza: la Asociación de Empresarios de Restaurantes de Zaragoza y provincia y la Asociación de Empresarios de Hoteles de Zaragoza y provincia. Fundada en el año 1977 es, en la actualidad, la mayor organización empresarial del sector de hostelería en la provincia de Zaragoza con más de 400 empresas asociadas. La Federación actúa como interlocutor con la administración, agentes sociales y demás organismos e instituciones, así como en la negociación colectiva y es su voz e imagen pública ante los medios de comunicación. Su objetivo es representar, gestionar y defender los intereses de las empresas del sector, así como promover el mayor desarrollo económico y social de este colectivo empresarial. Horeca Zaragoza cuenta también con un centro de formación especializado en Hostelería.


Del Ternasco de Aragón a las arepas: así será la oferta gastronómica del Vive Latino Zaragoza

El festival, que se celebrará los días 4 y 5 de septiembre, acompañará su programación musical con una amplia oferta para comer dentro del recinto. El Ternasco de Aragón compartirá espacio con cocina venezolana, mexicana, hamburguesas, pizzas y opciones vegetarianas.

El Vive Latino volverá a convertir Zaragoza en punto de encuentro de la música iberoamericana los próximos 4 y 5 de septiembre, pero entre concierto y concierto habrá también tiempo para comer. La organización ha preparado una oferta gastronómica que combina productos aragoneses con propuestas llegadas de distintos lugares y pensadas para el formato de un gran festival.

Uno de los sabores de casa será el Ternasco de Aragón. La Ternasca llevará al recinto sus hamburguesas elaboradas con esta carne con Indicación Geográfica Protegida, incorporando así uno de los productos más reconocibles de la gastronomía aragonesa a una carta en la que convivirán bocadillos, hamburguesas, pizzas y especialidades internacionales.

La presencia del Ternasco permite además que el festival mantenga cierta conexión con el territorio que lo acoge. El público que llegue desde fuera de Aragón tendrá la oportunidad de probarlo en un formato informal y especialmente adaptado a una cita musical, alejado de las elaboraciones más tradicionales con las que habitualmente se identifica este producto.

De Venezuela a México sin salir del festival

La cocina latinoamericana tendrá, como resulta lógico en un festival nacido al otro lado del Atlántico, un espacio destacado. Entre las propuestas habrá cocina venezolana, con las arepas como uno de sus platos más reconocibles, además de sabores mexicanos y otras opciones de street food.

La oferta reunirá establecimientos y operadores como La Ternasca, Mai Tai, Nola Smoke, The Bronson, Distrito México, Molarepa y La Tradicional, entre otros, componiendo una carta bastante más amplia que la habitual sucesión de comida rápida asociada a los grandes eventos musicales.

Las hamburguesas tendrán una presencia importante, con diferentes elaboraciones y estilos, mientras que quienes busquen alternativas encontrarán también pizzas, bocadillos y propuestas vegetarianas.

La diversidad responde a un público que pasará muchas horas dentro del recinto. Durante las dos jornadas, los conciertos se sucederán desde la tarde hasta entrada la madrugada, por lo que la restauración forma parte cada vez más de la experiencia que ofrecen este tipo de festivales.

Gastronomía entre concierto y concierto

Los grandes festivales han ido prestando mayor atención durante los últimos años a lo que ocurre fuera de los escenarios. La oferta gastronómica, las zonas de descanso y otros servicios han dejado de tener un papel meramente complementario y forman parte de una experiencia en la que miles de personas permanecen durante buena parte del día dentro del recinto.

En el caso del Vive Latino, la mezcla de propuestas aragonesas y latinoamericanas encaja además con la propia personalidad del festival. Zaragoza aporta productos y establecimientos locales mientras las cocinas de distintos países americanos prolongan, también alrededor de las mesas, el carácter iberoamericano de la cita.

Así que entre los conciertos del 4 y 5 de septiembre habrá margen para cambiar de registro también en lo gastronómico: una hamburguesa de Ternasco de Aragón, una arepa venezolana, sabores mexicanos o alguna de las diferentes propuestas que ocuparán la zona de restauración.

Dos días para escuchar música de ambos lados del Atlántico y, esta vez, también para probarla.

Vietnam entra en la carrera mundial por el talento y prepara un visado para atraer profesionales cualificados

El país asiático quiere facilitar la llegada de expertos extranjeros, mejorar las condiciones para retener a sus profesionales y dar mayor protagonismo a las empresas en la formación y la investigación. Ciencia, tecnología e innovación estarán entre las áreas prioritarias.

Vietnam lleva años ganando posiciones como destino industrial en Asia. La llegada de fabricantes internacionales, el crecimiento de las exportaciones y la integración del país en las cadenas globales de suministro han acompañado una transformación económica que ahora plantea una necesidad diferente: disponer de profesionales capaces de sostener actividades de mayor valor añadido.

El Gobierno vietnamita quiere acelerar ese proceso con una nueva política nacional destinada a atraer y aprovechar talento, tanto dentro como fuera del país. Entre las medidas planteadas figura la creación de un «Visado de Talento de Vietnam», concebido para facilitar la llegada de especialistas extranjeros y simplificar los trámites administrativos para ellos y sus familias.

La iniciativa fue abordada en una reunión celebrada el 23 de agosto en Hanói y presidida por el secretario general del Partido Comunista de Vietnam, To Lam. El dirigente reclamó una estrategia que permita detectar, atraer, utilizar y retener profesionales cualificados en un contexto de creciente competencia internacional por perfiles especializados.

La propuesta va más allá de facilitar la entrada de trabajadores extranjeros. Vietnam pretende revisar sus mecanismos para localizar talento, ofrecer mejores condiciones profesionales, conectar a expertos con proyectos estratégicos y aprovechar también las capacidades de la numerosa comunidad vietnamita residente en otros países.

Menos peso de los títulos y más de los resultados

Panorama de la sesión (Foto: VNA)

Uno de los aspectos más significativos de la estrategia está en los criterios utilizados para identificar a los profesionales que el país quiere atraer. Las autoridades plantean que la consideración de talento se base principalmente en las capacidades, la creatividad, los resultados obtenidos y la contribución realizada, en lugar de depender de manera rígida de títulos académicos, cargos o antigüedad.

El planteamiento responde a las necesidades de sectores donde la experiencia técnica y la capacidad para desarrollar proyectos pueden resultar más relevantes que las trayectorias administrativas tradicionales. Ciencia, tecnología e innovación aparecen entre las áreas prioritarias, junto a otros campos considerados estratégicos para el desarrollo del país.

Vietnam quiere acompañar esa selección con condiciones capaces de competir por profesionales en un mercado internacional cada vez más disputado. Entre las propuestas se encuentran sistemas de remuneración asociados a resultados, mejores entornos para la investigación y mecanismos administrativos más ágiles.

La creación del nuevo visado formaría parte de ese paquete. Las autoridades han planteado además un sistema de ventanilla única para simplificar los procedimientos que afectan tanto a los especialistas como a sus familias, una cuestión especialmente relevante cuando se intenta atraer profesionales para estancias prolongadas.

Las empresas tendrán un papel central

La estrategia concede un protagonismo considerable al sector empresarial. Las compañías deberán participar en la identificación de las capacidades que necesita la economía, colaborar en la formación de profesionales y contribuir a conectar investigación, inversión y comercialización.

El objetivo es reducir la distancia entre la formación y las necesidades reales del mercado laboral. Las universidades y los centros de investigación recibirían asimismo mayor autonomía para contratar especialistas, desarrollar proyectos y colaborar con empresas.

La propuesta incorpora una condición adicional para los expertos que participen en proyectos estratégicos: su trabajo no debería limitarse a resolver una necesidad concreta. También tendrían que contribuir a transferir conocimiento, formar equipos y preparar a profesionales vietnamitas capaces de continuar posteriormente esas actividades.

Este componente resulta especialmente importante para un país que aspira a aumentar su autonomía tecnológica. Atraer especialistas internacionales puede resolver carencias inmediatas, pero la transferencia de conocimiento permite que esa incorporación tenga efectos más duraderos sobre empresas, universidades y centros de investigación.

Una red internacional para localizar especialistas

Vietnam pretende utilizar también su presencia diplomática en el exterior para identificar profesionales y facilitar su incorporación a proyectos nacionales. Embajadas, consulados y otras representaciones podrán participar en la búsqueda de científicos, ingenieros, emprendedores y especialistas vietnamitas o extranjeros.

La diáspora ocupa una posición destacada en este planteamiento. Millones de ciudadanos de origen vietnamita viven fuera del país y entre ellos existe una comunidad profesional vinculada a universidades, centros tecnológicos y grandes compañías internacionales. Hanói quiere mejorar los mecanismos para que parte de ese conocimiento pueda participar en proyectos nacionales sin que sea imprescindible, en todos los casos, un regreso permanente.

La estrategia contempla asimismo el desarrollo de una infraestructura digital nacional para gestionar información sobre talento y conectarla con los sistemas de educación, ciencia y tecnología, empleo y mercado laboral.

No se trataría únicamente de crear una base de datos de especialistas. La intención es disponer de una herramienta que permita conocer las necesidades de profesionales, identificar capacidades disponibles y facilitar el contacto entre empresas, centros de investigación, universidades y administraciones.

El talento como siguiente paso del crecimiento vietnamita

La iniciativa llega en un momento en el que Vietnam intenta ampliar el papel que desempeña dentro de las cadenas internacionales de producción. Durante años, una de sus principales ventajas fue disponer de costes competitivos y una creciente capacidad manufacturera. Esa combinación ayudó a atraer producción electrónica, textil y de otros sectores industriales.

El escenario está cambiando. Las nuevas inversiones requieren cada vez más ingenieros, investigadores, especialistas digitales y profesionales capaces de trabajar en procesos industriales complejos. La reciente expansión de la industria de semiconductores es un buen ejemplo.

Empresas internacionales están desarrollando proyectos relacionados con chips y materiales avanzados en el país. La japonesa Tokuyama, por ejemplo, acaba de inaugurar en Ciudad Ho Chi Minh una planta para procesar polisilicio de alta pureza destinado a la industria de semiconductores, dentro de una estrategia para ampliar y diversificar su capacidad de producción asiática.

La llegada de este tipo de inversiones plantea necesidades distintas de las asociadas a la fabricación de menor valor añadido. Contar con instalaciones industriales ya no es suficiente si el mercado laboral no puede proporcionar los profesionales necesarios para operarlas, desarrollar tecnología y asumir progresivamente funciones de mayor complejidad.

Vietnam está intentando anticiparse a esa necesidad. Entre sus iniciativas figura el desarrollo de una red internacional de expertos y programas destinados a ampliar considerablemente el número de profesionales especializados en nuevas tecnologías, incluida la inteligencia artificial.

La aspiración es que el país avance desde su posición como gran plataforma manufacturera hacia una economía con mayor capacidad tecnológica, científica y empresarial. Ese salto dependerá de la inversión extranjera y de las infraestructuras, pero también de algo por lo que compiten ya buena parte de las economías desarrolladas y emergentes: personas con conocimientos especializados.

La futura política de talento tendrá que concretarse todavía en medidas, procedimientos y recursos. El anuncio del visado y los nuevos criterios de selección señalan, sin embargo, hacia dónde quiere dirigirse Vietnam. Después de atraer fábricas y capital internacional, el país quiere mejorar ahora su capacidad para atraer, formar y conservar a los profesionales que necesitará para la siguiente etapa de su desarrollo económico.