
La distancia entre Estados Unidos y China en el negocio de la inteligencia artificial se aprecia con claridad al comparar los ingresos recurrentes anualizados de sus principales compañías. Según estimaciones de Rhodium Group recogidas por Quartz, Anthropic opera a un ritmo de unos 65.000 millones de dólares de ARR y OpenAI alcanza los 40.000 millones. Las empresas chinas se sitúan todavía muy lejos: ByteDance ronda los 4.000 millones; Alibaba, los 2.400 millones; Z.AI, los 1.800 millones; Moonshot, los 1.000 millones; MiniMax, los 800 millones, y DeepSeek, alrededor de 500 millones.qz
La comparación necesita una precisión importante. El ARR —siglas de annual recurring revenue, o ingresos recurrentes anualizados— no equivale a la facturación contabilizada al cierre de un ejercicio. Es una proyección calculada a partir del ritmo reciente de ingresos y resulta útil para medir la velocidad comercial de compañías que están creciendo muy deprisa, pero no debe confundirse con unas cuentas anuales auditadas.
Aun con esa cautela, la brecha es amplia. Las principales compañías chinas analizadas generan juntas una fracción de los ingresos atribuidos a OpenAI y todavía menos de los de Anthropic. Podría parecer, por tanto, que Estados Unidos ha abierto una distancia difícil de recortar en inteligencia artificial.
Pero esa conclusión solo explica una parte de la historia.
China está logrando que sus modelos se utilicen cada vez más fuera de sus fronteras. Y buena parte de ese avance se apoya en una estrategia que, precisamente, dificulta obtener grandes ingresos directos por cada usuario: modelos baratos, de pesos abiertos y fáciles de adaptar.
Más uso, menos ingresos
Durante 2025, los modelos desarrollados por compañías e instituciones chinas superaron los 2.000 millones de descargas en Hugging Face, una de las principales plataformas internacionales de modelos abiertos. Representaron el 41% del total, frente al 31% correspondiente a desarrolladores estadounidenses.
Qwen, la familia de modelos de Alibaba, acumuló por sí sola más de 1.400 millones de descargas, mientras DeepSeek alcanzó los 484 millones. La imagen es muy distinta de la que ofrecen las cifras de ingresos: las empresas estadounidenses dominan los servicios de inteligencia artificial de pago, pero los modelos chinos han ganado una posición relevante entre desarrolladores, empresas y comunidades técnicas de todo el mundo.groundy+2
La diferencia está, en buena medida, en el modelo de negocio.
Las grandes compañías estadounidenses han construido buena parte de su actividad alrededor de sistemas propietarios. Empresas y particulares acceden a ellos mediante suscripciones, aplicaciones o API; el proveedor mantiene el control de la infraestructura y cobra por el uso del servicio.
Los desarrolladores chinos han impulsado, en cambio, modelos open-weight. Sus parámetros pueden descargarse, ejecutarse en infraestructura propia y ajustarse a necesidades concretas. No siempre se trata de software plenamente abierto en sentido estricto, ya que las licencias pueden establecer condiciones de uso, pero sí ofrecen una flexibilidad mucho mayor que los modelos cerrados.
Para una empresa, la diferencia no es menor. Puede ejecutar el modelo en sus propios servidores, mantener un mayor control sobre información sensible, adaptarlo a sus procesos internos y reducir la dependencia de un proveedor externo. En determinadas aplicaciones, también puede abaratar de forma significativa el coste de operar con inteligencia artificial.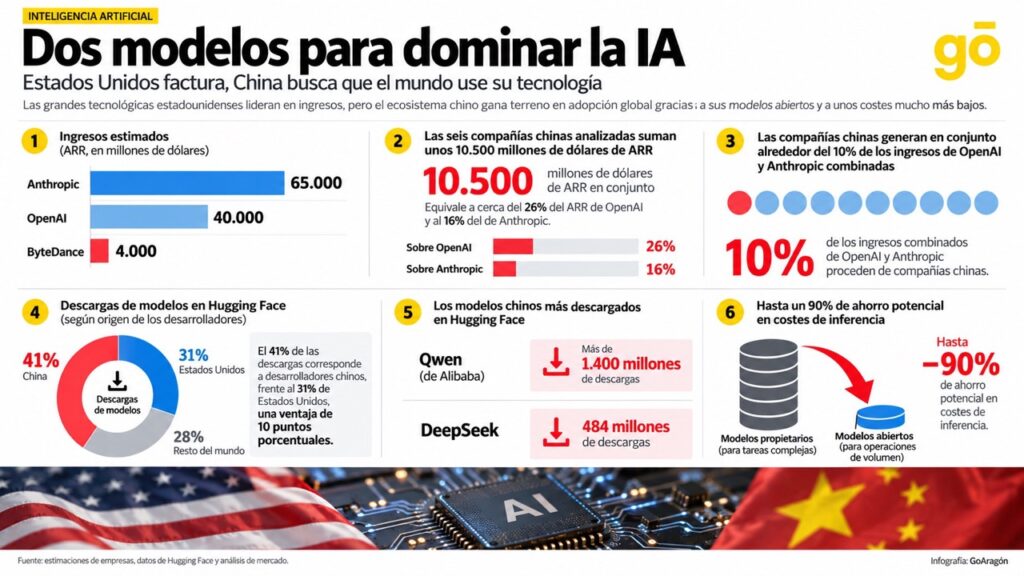
El precio como argumento
Rhodium Group señala que algunas compañías están reservando los modelos estadounidenses más avanzados para tareas especialmente complejas —razonamiento, análisis delicado, programación avanzada o generación de contenidos de alto valor— y utilizan alternativas abiertas y más económicas para trabajos rutinarios o de gran volumen.
No todas las tareas requieren el modelo más potente disponible. Clasificar documentos, resumir informes, extraer información, automatizar respuestas internas, procesar grandes cantidades de texto o generar código repetitivo puede resolverse con sistemas más baratos si el nivel de calidad es suficiente.
La clave está en repartir las peticiones según su complejidad. Una empresa puede utilizar un modelo avanzado para los trabajos que requieren máxima precisión y recurrir a otro de menor coste para operaciones repetitivas. En determinados casos, esta combinación puede reducir el coste de inferencia hasta en un 90%, aunque el ahorro final depende del tipo de tarea, el volumen de uso, la infraestructura y el sistema elegido.
Coinbase aparece en el análisis como uno de los ejemplos más claros. La compañía consiguió reducir aproximadamente a la mitad su gasto interno en inteligencia artificial al tiempo que aumentaba de forma considerable el uso de tokens por parte de sus desarrolladores. Entre las medidas adoptadas figuraba el empleo por defecto de modelos chinos más económicos, como GLM, de Zhipu AI, y Kimi, de Moonshot, para trabajos que no justificaban recurrir a modelos más caros.macrostream+2
No todo el ahorro procede necesariamente de cambiar de proveedor. Coinbase también desarrolló sistemas internos para redirigir cada consulta al modelo más adecuado y mejorar el uso de la caché. Pero el caso ilustra una tendencia relevante: para una parte creciente del mercado empresarial, el coste y la capacidad de control pueden importar tanto como disponer del modelo más avanzado.
El límite de los modelos abiertos
La ventaja competitiva de China tiene una contrapartida. Un modelo que cualquiera puede descargar y ejecutar por su cuenta es más difícil de monetizar que un servicio propietario al que es necesario conectarse cada vez que se utiliza.
Las compañías pueden cobrar por servicios en la nube, soporte técnico, versiones empresariales, herramientas de desarrollo o licencias comerciales. Sin embargo, capturan menos ingresos cuando una parte importante de los usuarios dispone de modelos descargables y puede ejecutarlos en su propia infraestructura.
Algunos desarrolladores chinos tratan de corregir esa debilidad mediante licencias más restrictivas o servicios de pago. El equilibrio no es sencillo: endurecer las condiciones puede mejorar los ingresos, pero también puede reducir el atractivo de unos modelos que se han extendido precisamente por su bajo coste y su facilidad de adaptación.
El problema adquiere importancia porque desarrollar la siguiente generación de inteligencia artificial exige inversiones enormes. Entrenar nuevos modelos requiere centros de datos, electricidad, procesadores avanzados, talento técnico y una capacidad financiera difícil de sostener sin ingresos crecientes o respaldo público y privado.
En este aspecto, las compañías estadounidenses cuentan con una ventaja clara. Sus ingresos comerciales les proporcionan recursos para financiar nuevos desarrollos, mientras que su posición en la nube, el software empresarial y los chips avanzados facilita el acceso a infraestructura y clientes.
La barrera de los chips
China afronta además las restricciones de Estados Unidos a la exportación de semiconductores avanzados. Estas medidas limitan el acceso de los laboratorios chinos a la capacidad de cálculo necesaria para entrenar y operar modelos de gran escala.
Empresas como Alibaba y Zhipu han reconocido esa desventaja. Al mismo tiempo, fabricantes como Huawei intentan desarrollar alternativas nacionales y ampliar la capacidad de producción de chips y sistemas de computación. El desafío no consiste únicamente en fabricar procesadores: también requiere software, redes, energía, capacidad de integración y disponibilidad suficiente para abastecer a los grandes desarrolladores.
Rhodium Group considera que esta limitación ayuda a explicar por qué los modelos chinos continúan por detrás de los estadounidenses en la frontera tecnológica. Según los indicadores utilizados en su análisis, desde 2023 los avances que han desplazado esa frontera de capacidades han procedido de Estados Unidos, mientras los mejores modelos chinos han mantenido una distancia variable, de entre tres y catorce meses.
Esa diferencia, sin embargo, no impide que los modelos chinos sean competitivos en una parte considerable del mercado. Una empresa que necesita procesar miles de documentos, clasificar información, generar código sencillo o automatizar tareas repetitivas puede valorar más el precio, la autonomía y el control de sus datos que una diferencia limitada de rendimiento.
Es en ese espacio donde la oferta china está encontrando su oportunidad.
La batalla no termina en el modelo
El análisis de Rhodium plantea una cuestión que va más allá de los ingresos inmediatos. Conseguir que un modelo sea utilizado de forma masiva también puede tener valor estratégico, aunque el desarrollador no obtenga grandes ingresos de cada instalación.
Si empresas de distintos países construyen aplicaciones, productos y procesos internos sobre una familia de modelos concreta, esa tecnología empieza a formar parte de su infraestructura digital. Qwen, por ejemplo, se ha convertido en una base relevante para modelos derivados: Hugging Face ha contabilizado decenas de miles de variantes vinculadas a la familia de Alibaba.equalocean
China cuenta además con una posición industrial fuerte en ámbitos que pueden cruzarse con la inteligencia artificial: telecomunicaciones, electrónica, baterías, vehículos eléctricos, drones, robots, dispositivos conectados y fabricación avanzada.
La estrategia no tiene por qué limitarse a crear un equivalente chino de ChatGPT y venderlo mediante suscripciones. También puede consistir en lograr que modelos, dispositivos, redes y servicios de origen chino formen parte de las herramientas digitales que utilizan empresas y administraciones de países que buscan opciones más asequibles o un mayor control tecnológico.
Estados Unidos parte con ventajas muy importantes. No solo concentra los modelos más avanzados y buena parte de la capacidad mundial de computación. Sus grandes compañías dominan también el software empresarial y los servicios en la nube, lo que les permite incorporar inteligencia artificial a millones de clientes corporativos mediante canales comerciales ya consolidados.
China no dispone de una posición comparable en el mercado internacional de software empresarial. Esa limitación reduce su capacidad para convertir la difusión de sus modelos en contratos recurrentes de alto valor, uno de los ámbitos en los que las empresas estadounidenses mantienen una ventaja estructural.
La competición, por tanto, no ofrece una única fotografía.
Estados Unidos domina hoy la monetización, los modelos de frontera, la computación y buena parte de la infraestructura global de software. China ha encontrado una forma eficaz de extender sus sistemas mediante precios bajos, modelos de pesos abiertos y capacidad de adaptación.
La incógnita es si esa difusión acabará convirtiéndose en un negocio capaz de financiar el coste de desarrollar la siguiente generación de inteligencia artificial avanzada. También habrá que comprobar hasta qué punto las restricciones comerciales, las dudas sobre seguridad y las exigencias regulatorias condicionan la adopción internacional de tecnología china.
Por ahora, los ingresos cuentan una historia y las descargas cuentan otra. Anthropic y OpenAI mantienen una ventaja clara cuando se mide el dinero que generan sus modelos. En el ecosistema de Hugging Face, los modelos chinos ya han logrado superar a los estadounidenses en volumen de descargas.