
El fabricante estadounidense facturó 96.221 millones de dólares en solo tres meses, impulsado por una demanda de infraestructura de inteligencia artificial que continúa creciendo. Los centros de datos ya representan más del 92% de su negocio y Nvidia espera alcanzar los 108.000 millones de ingresos en el próximo trimestre.
Las dudas sobre cuánto tiempo puede mantenerse el extraordinario volumen de inversión destinado a inteligencia artificial llevan meses acompañando a las grandes tecnológicas. Los últimos resultados de Nvidia ofrecen, al menos por ahora, una respuesta contundente: la demanda de capacidad de computación continúa creciendo a un ritmo difícil de encontrar en cualquier otra gran industria.
Nvidia cerró el segundo trimestre de su ejercicio fiscal 2027 con unos ingresos de 96.221 millones de dólares, un 106% más que en el mismo periodo del año anterior. El beneficio neto alcanzó los 59.688 millones, frente a los 26.422 millones obtenidos un año antes, según los resultados publicados por la compañía. En apenas doce meses, por tanto, el fabricante ha más que duplicado tanto su facturación como sus ganancias.
La explicación está fundamentalmente en los centros de datos. Esta división generó 89.000 millones de dólares durante el trimestre, un 117% más que un año antes y aproximadamente el 92,5% de toda la facturación de Nvidia. El peso que ha adquirido este negocio muestra hasta qué punto la compañía que durante años fue conocida principalmente por sus tarjetas gráficas se ha transformado en uno de los principales proveedores de la infraestructura sobre la que se está construyendo la inteligencia artificial.
Y Nvidia no espera una desaceleración inmediata. Su previsión para el tercer trimestre sitúa los ingresos alrededor de los 108.000 millones de dólares, con un margen del 2% al alza o a la baja. La compañía anticipa además un fuerte crecimiento durante el próximo ejercicio fiscal, mientras continúa aumentando la capacidad necesaria para responder a la demanda de los grandes proveedores de servicios en la nube, empresas y proyectos de inteligencia artificial desarrollados por distintos países.
La inversión en IA sigue alimentando la demanda
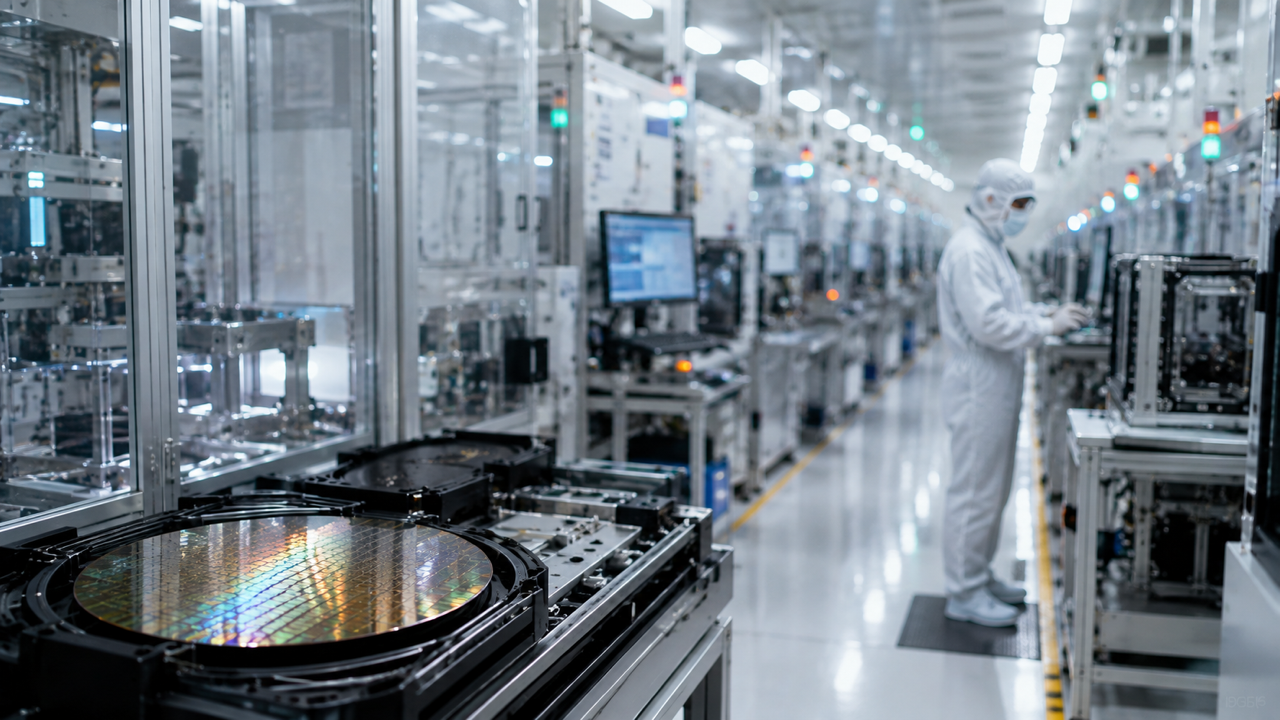
El crecimiento de Nvidia está estrechamente relacionado con las enormes cantidades de capital que las grandes tecnológicas están destinando a centros de datos. Entrenar y operar modelos cada vez más complejos requiere miles de procesadores trabajando conjuntamente, además de memoria, redes de alta velocidad, sistemas de refrigeración, electricidad y grandes instalaciones capaces de albergar toda esa infraestructura.
Nvidia ocupa una posición excepcional dentro de esa cadena porque sus GPU se han convertido en uno de los componentes fundamentales de los grandes sistemas de inteligencia artificial. La ventaja de la compañía no reside únicamente en fabricar procesadores. Durante años ha construido un ecosistema de software, redes y herramientas que facilita a desarrolladores y empresas trabajar sobre su arquitectura y que dificulta que sus clientes cambien rápidamente de proveedor.
La siguiente generación de productos debe reforzar esa posición. La plataforma Vera Rubin está entrando en producción y Nvidia espera que contribuya a mantener el crecimiento durante los próximos trimestres. La compañía intenta acelerar el ritmo con el que introduce nuevas arquitecturas mientras sus competidores y algunos de sus propios grandes clientes desarrollan alternativas.
Amazon, Google y Microsoft, entre otros grupos tecnológicos, trabajan con procesadores propios destinados a determinadas cargas de inteligencia artificial. AMD también compite directamente con Nvidia en aceleradores para centros de datos. La dimensión del mercado permite por ahora que convivan diferentes soluciones, aunque el liderazgo de Nvidia continúa siendo uno de los elementos que explican sus márgenes y beneficios.
La compañía está intentando además que la disponibilidad de financiación no se convierta en un límite para la expansión de las infraestructuras. En sus resultados ha destacado acuerdos con grandes grupos financieros y de inversión como Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR para desarrollar plataformas independientes capaces de movilizar, con el tiempo y sujetas a acuerdos definitivos, más de 500.000 millones de dólares de capital de terceros destinado a infraestructura de inteligencia artificial.
La cifra ayuda a entender la escala que está adquiriendo el fenómeno. El desarrollo de la IA ya no depende únicamente de las decisiones tecnológicas de unas pocas compañías de Silicon Valley. Está movilizando a fondos de inversión, bancos, empresas energéticas, operadores de centros de datos y gobiernos, todos ellos necesarios para financiar y construir las instalaciones que requiere el aumento de la capacidad computacional.
China sigue siendo una incógnita
El extraordinario crecimiento no elimina los riesgos. Uno de los principales continúa siendo China, un mercado al que Nvidia no puede acceder con normalidad debido a las restricciones impuestas por Estados Unidos a la exportación de determinados semiconductores avanzados.
La propia compañía ha señalado que su previsión para el próximo trimestre no incorpora ingresos procedentes de ventas de computación para centros de datos a clientes chinos. La evolución de las relaciones entre Washington y Pekín puede determinar si Nvidia recupera parte de ese mercado o si los fabricantes chinos consiguen reducir progresivamente su dependencia de tecnología estadounidense.
También existen tensiones en la cadena de suministro. El crecimiento simultáneo de los centros de datos está aumentando la demanda de memorias y otros componentes necesarios para fabricar los sistemas de inteligencia artificial. El encarecimiento de algunos de esos elementos puede ejercer presión sobre los márgenes incluso en un momento de crecimiento excepcional de las ventas.
Pero la mayor incógnita se encuentra probablemente fuera de Nvidia. Las grandes compañías tecnológicas están destinando cantidades cada vez mayores a construir infraestructura de IA y el mercado terminará exigiendo que esas inversiones generen retornos suficientes. Mientras ese gasto continúe creciendo, Nvidia seguirá encontrando compradores para sus procesadores. La cuestión será qué ocurrirá cuando los inversores comiencen a comparar con mayor rigor el capital invertido con los ingresos y beneficios obtenidos gracias a la inteligencia artificial.
Los resultados publicados esta semana indican que ese momento todavía no ha frenado el ciclo. Nvidia acaba de superar los 96.000 millones de dólares de facturación trimestral y espera romper la barrera de los 100.000 millones en el siguiente. Al mismo tiempo, nuevos centros de datos continúan construyéndose y la industria financiera empieza a movilizar capital a una escala que hasta hace pocos años habría resultado difícil de imaginar para una tecnología todavía emergente.
El crecimiento de Nvidia no demuestra que todas las inversiones en inteligencia artificial vayan a resultar rentables ni resuelve el debate sobre las valoraciones de las compañías vinculadas al sector. Sí confirma algo más concreto: las empresas que están construyendo la infraestructura mundial de IA todavía no han levantado el pie del acelerador. Y mientras continúe esa carrera, Nvidia seguirá ocupando uno de los lugares más rentables de toda la cadena.
Metadescripción SEO:
Extracto: