La próxima generación de medicamentos avanza con 172 nuevas terapias y la oncología a la cabeza

Un análisis de Farmaindustria identifica 172 principios activos en diferentes fases de desarrollo y evaluación regulatoria. El cáncer concentra una parte importante de la innovación, mientras ganan peso las terapias avanzadas, los medicamentos huérfanos y los tratamientos dirigidos a necesidades médicas todavía no cubiertas.

La innovación farmacéutica que puede incorporarse durante los próximos años al sistema sanitario comienza a dibujar un mapa en el que la oncología mantiene un papel protagonista, acompañada por el crecimiento de las terapias avanzadas y de nuevos tratamientos destinados a enfermedades para las que todavía existen importantes necesidades médicas.

El primer informe de Horizon Scanning elaborado por Farmaindustria analiza 172 principios activos que se encuentran en distintas etapas del proceso regulatorio europeo. El objetivo es anticipar qué medicamentos pueden llegar en los próximos años y permitir que el Sistema Nacional de Salud prepare con tiempo los recursos, infraestructuras, diagnósticos y cambios organizativos que pueden requerir.

No se trata, por tanto, de 172 medicamentos que vayan a llegar inmediatamente a las farmacias y hospitales. El análisis comprende productos situados en diferentes momentos de su recorrido regulatorio, desde aquellos que están siendo evaluados por la Agencia Europea de Medicamentos (EMA) hasta otros que ya han obtenido una opinión positiva de su Comité de Medicamentos de Uso Humano.

También incorpora tratamientos incluidos en el programa Prime de la EMA, creado para impulsar medicamentos prometedores destinados especialmente a necesidades médicas no cubiertas.

La oncología concentra buena parte de la innovación

Entre los 47 principios activos que se encuentran actualmente en proceso de evaluación por la EMA, aproximadamente uno de cada cuatro pertenece al área de oncología.

El peso de los tratamientos contra el cáncer aumenta entre los productos que han avanzado más en el proceso regulatorio. De los 28 principios activos que ya cuentan con una opinión positiva del Comité de Medicamentos de Uso Humano, el 36% corresponde a tratamientos oncológicos.

La tendencia continúa entre los medicamentos incluidos en el programa Prime, donde la oncología vuelve a aparecer como el área terapéutica con mayor presencia.

Estos datos reflejan la intensidad de la investigación que durante los últimos años se está desarrollando alrededor del cáncer y la progresiva aparición de tratamientos más específicos y personalizados.

La innovación farmacéutica está evolucionando desde aproximaciones más generales hacia terapias capaces de actuar sobre determinadas características moleculares o biológicas de la enfermedad, un proceso que está modificando tanto el desarrollo de medicamentos como el diagnóstico y la organización de la asistencia sanitaria.

Más medicamentos para enfermedades poco frecuentes

Otro de los elementos destacados del informe es el peso de los medicamentos huérfanos, destinados al diagnóstico, prevención o tratamiento de enfermedades poco frecuentes.

Entre los 47 principios activos actualmente en evaluación por la EMA, el 38% tiene esta consideración.

El porcentaje alcanza el 54% entre los 28 medicamentos que ya han recibido una opinión positiva del Comité de Medicamentos de Uso Humano.

La elevada presencia de estos tratamientos muestra cómo una parte relevante de la investigación farmacéutica se está orientando hacia enfermedades que tradicionalmente han dispuesto de pocas alternativas terapéuticas.

El desarrollo de nuevas herramientas de diagnóstico, el conocimiento genético y molecular de determinadas patologías y los avances biotecnológicos están permitiendo abordar enfermedades para las que hace algunos años resultaba mucho más difícil desarrollar tratamientos específicos.

El avance de las terapias avanzadas

El informe permite observar también el crecimiento de las denominadas terapias avanzadas.

Dentro de los 47 principios activos actualmente evaluados por la EMA, el 28% corresponde a medicamentos biológicos y el 6% a terapias avanzadas.

Entre los productos que ya cuentan con opinión positiva del comité científico de la agencia europea, las terapias avanzadas representan el 18%.

El porcentaje es todavía mayor entre los 92 principios activos incluidos en el programa Prime: el 47% pertenece a esta categoría.

Este último dato resulta especialmente significativo porque Prime está orientado a medicamentos que presentan resultados iniciales prometedores y pueden ofrecer una ventaja terapéutica importante o responder a necesidades médicas no cubiertas.

Junto a la oncología, las áreas de endocrinología, ginecología, fertilidad y metabolismo aparecen entre las que presentan mayor actividad dentro de este programa. La oftalmología ocupa también una posición destacada.

Anticiparse a los medicamentos que vienen

La llegada de nuevos tratamientos no plantea únicamente un desafío científico. También obliga a los sistemas sanitarios a prepararse para utilizarlos.

Algunas terapias requieren nuevas pruebas diagnósticas para identificar qué pacientes pueden beneficiarse de ellas. Otras necesitan instalaciones específicas, profesionales especializados o modificaciones en los circuitos asistenciales.

A ello se añade la necesidad de prever su impacto presupuestario.

Precisamente para anticipar estas necesidades, Farmaindustria ha puesto a disposición del Sistema Nacional de Salud su herramienta Horizon Scanning, un sistema de identificación temprana de innovaciones farmacéuticas que tendrá una actualización semestral.

El modelo no es nuevo. Diferentes países europeos utilizan desde hace años mecanismos similares para conocer con antelación qué medicamentos avanzan hacia las últimas fases de desarrollo y autorización.

La finalidad no es determinar qué tratamientos deben financiarse ni sustituir los procedimientos de evaluación, autorización, fijación de precio o financiación. Su función es proporcionar información anticipada para que las administraciones sanitarias puedan prepararse antes de que los medicamentos lleguen a la práctica clínica.

Una transformación que afecta a todo el sistema sanitario

La evolución de la investigación farmacéutica está haciendo que la innovación sea cada vez más especializada.

El desarrollo de terapias personalizadas, medicamentos biológicos y tratamientos avanzados puede ofrecer nuevas alternativas frente a enfermedades complejas, pero también introduce exigencias diferentes a las de los medicamentos convencionales.

El reto para los sistemas sanitarios será incorporar esa innovación manteniendo al mismo tiempo criterios de evaluación clínica, sostenibilidad económica y acceso de los pacientes.

Los 172 principios activos identificados no representan una garantía de que todos ellos terminen llegando al mercado español. Su situación regulatoria, grado de desarrollo y horizonte temporal son diferentes.

Pero su seguimiento permite anticipar hacia dónde se dirige una parte importante de la innovación biomédica: más tratamientos especializados, mayor peso de las terapias avanzadas y una intensa actividad investigadora en oncología y enfermedades poco frecuentes.

Metadescripción SEO


Extracto
 

Las marcas chinas pueden cambiar el mapa de la automoción española con nuevas fábricas y más producción local

La llegada de fabricantes como Leapmotor, Chery, MG o Geely puede elevar por encima del 20% el porcentaje de vehículos fabricados en España que termina en el propio mercado nacional. Zaragoza se sitúa entre los polos de esta nueva etapa industrial con los proyectos vinculados a Stellantis, Leapmotor y CATL.

La creciente presencia de los fabricantes chinos en España está comenzando a transformar no solo el mercado del automóvil, sino también el mapa industrial del país. Después de una primera etapa marcada fundamentalmente por las importaciones, diferentes grupos asiáticos preparan ahora proyectos de fabricación en plantas españolas.

El cambio puede tener consecuencias sobre una de las características históricas de la industria nacional del automóvil: su enorme dependencia de las exportaciones.

España ha consolidado durante décadas su posición como una de las principales plataformas europeas de fabricación de vehículos, pero la mayor parte de los coches que salen de sus fábricas se venden fuera del país. Según los datos correspondientes al primer semestre de 2026, el 82,86% de los turismos producidos en España se destinó a la exportación.

De los 952.056 turismos fabricados hasta junio, únicamente 163.161 permanecieron en el mercado español, alrededor del 17,1%.

La futura producción de vehículos de marcas chinas puede modificar progresivamente esa proporción.

Del coche chino importado al coche chino fabricado en España

El fenómeno responde a dos movimientos simultáneos. Por un lado, las marcas chinas están aumentando rápidamente sus ventas en España. Por otro, algunos de estos fabricantes han comenzado a apostar por producir directamente en territorio europeo.

España aparece como uno de los países que pueden beneficiarse de esta estrategia.

Durante el primer semestre de 2026, las principales marcas chinas matricularon 75.024 vehículos en España y alcanzaron una cuota conjunta del 12,3%. La expansión ha continuado posteriormente y en julio su peso sobre el mercado se situó por encima del 14%.

El siguiente paso es trasladar una parte de esa presencia comercial a las fábricas.

Entre los proyectos que pueden cambiar el escenario se encuentran los planes de Chery en Barcelona, los movimientos de MG, perteneciente al grupo SAIC, las nuevas inversiones de Geely y la expansión industrial de Leapmotor junto a Stellantis.

Si una parte relevante de los vehículos vendidos por estas compañías comienza a producirse en España, aumentará también el porcentaje de automóviles fabricados en el país que encuentra comprador dentro del propio mercado nacional.

Zaragoza entra en el nuevo mapa industrial

Aragón ocupa una posición relevante dentro de esta transformación.

Stellantis y Leapmotor preparan la fabricación de nuevos modelos eléctricos vinculados a la planta zaragozana, dentro de la estrategia europea del fabricante chino y de su alianza con el grupo automovilístico.

Entre los proyectos previstos se encuentra el Leapmotor B10, un SUV eléctrico con el que la compañía pretende aumentar su presencia en el mercado europeo.

La inversión prevista para desarrollar la producción de vehículos de Leapmotor en Zaragoza ronda los 200 millones de euros y supone incorporar una nueva marca al ecosistema industrial construido durante décadas alrededor de la factoría de Figueruelas.

La operación adquiere mayor dimensión por la transformación que está experimentando el conjunto del complejo aragonés de automoción.

Stellantis y CATL desarrollan en Figueruelas una gigafactoría de baterías destinada a abastecer la producción de vehículos eléctricos. La combinación entre fabricación de automóviles y producción de baterías sitúa a Zaragoza ante la posibilidad de reforzar su posición dentro de la nueva cadena europea de movilidad eléctrica.

China busca fabricar dentro de Europa

La estrategia de los fabricantes chinos responde también a los cambios que está experimentando el mercado internacional del automóvil.

China dispone de la mayor industria automovilística del mundo y sus fabricantes han alcanzado una elevada competitividad en vehículos eléctricos, baterías, electrónica y software.

Al mismo tiempo, la desaceleración de su mercado interior está empujando a muchas compañías a acelerar su expansión internacional.

Europa representa uno de los mercados prioritarios.

Producir directamente dentro de la Unión Europea permite a los fabricantes reducir costes logísticos, acercarse a sus clientes y disminuir el impacto de las barreras comerciales aplicadas a determinados vehículos eléctricos importados desde China.

España ofrece además algunas ventajas industriales: una amplia red de proveedores, experiencia acumulada durante décadas, capacidad exportadora y varias plantas preparadas para producir grandes volúmenes.

A ello se suma la llegada de importantes inversiones relacionadas con baterías y componentes para vehículos electrificados.

Más del 20% de los coches podría quedarse en España

El impacto sobre el mercado nacional puede ser significativo.

Una estimación realizada a partir de las matriculaciones actuales de las marcas implicadas plantea que el porcentaje de vehículos fabricados en España y destinados al mercado español podría pasar del 17,1% actual a aproximadamente el 21,2%.

En determinadas hipótesis, el porcentaje podría superar incluso el 22%.

Sin embargo, estas cifras deben interpretarse como un escenario teórico y no como una previsión de producción.

No todos los vehículos vendidos por las marcas chinas en España serán necesariamente fabricados en plantas españolas y una parte importante de los modelos producidos aquí continuará destinada a otros mercados europeos.

Lo relevante es la tendencia que refleja el cálculo: por primera vez, el crecimiento de nuevas marcas en el mercado español coincide con su interés por localizar parte de la producción dentro del propio país.

España busca mantener su posición industrial

La llegada de fabricantes chinos se produce en un momento de profunda transformación de la automoción europea.

La transición hacia el vehículo eléctrico está obligando a las fábricas tradicionales a realizar fuertes inversiones mientras algunos de los principales mercados europeos atraviesan una etapa de menor crecimiento.

Francia, Alemania y Reino Unido continúan siendo destinos fundamentales para los vehículos fabricados en España, lo que convierte la evolución de sus mercados en un factor determinante para las plantas españolas.

Diversificar esa dependencia mediante un mercado interior más fuerte podría proporcionar mayor estabilidad a la industria.

Pero el desafío va más allá del número de vehículos ensamblados.

La competencia industrial se está trasladando hacia las baterías, los componentes electrónicos, el software y las tecnologías asociadas al vehículo eléctrico. La capacidad para localizar esas actividades determinará qué parte del valor generado por la nueva automoción permanece realmente en España.

En ese proceso, Aragón aparece como uno de los territorios que pueden adquirir mayor protagonismo. La combinación de la histórica planta de Figueruelas, la llegada de Leapmotor y la nueva capacidad de producción de baterías vinculada a CATL y Stellantis convierte a Zaragoza en uno de los escenarios donde se está configurando el nuevo mapa industrial del automóvil en España.

España y Argelia refuerzan su alianza para garantizar el suministro de gas

España y Argelia quieren abrir una nueva etapa en sus relaciones energéticas con el objetivo de aumentar las importaciones de gas argelino y reforzar la seguridad de abastecimiento española. El plan contempla aprovechar parte de la capacidad disponible del gasoducto Medgaz y elevar la llegada de gas natural licuado (GNL) por vía marítima, en un momento marcado por la incertidumbre en los mercados internacionales.

El acercamiento supone un nuevo paso en la normalización de las relaciones entre ambos países después de varios años de tensiones diplomáticas. La energía, que continuó siendo uno de los principales vínculos económicos durante la crisis bilateral, vuelve a situarse en el centro de la relación estratégica entre Madrid y Argel.

Argelia es actualmente el principal proveedor de gas natural de España y representa aproximadamente un tercio de las importaciones. Su proximidad geográfica y la conexión directa mediante el gasoducto Medgaz convierten al país norteafricano en un socio especialmente relevante para el sistema energético español.

Más gas a través de Medgaz

Una de las principales vías para reforzar la cooperación consiste en aumentar el volumen de gas transportado a través de Medgaz, el gasoducto submarino que conecta directamente las costas argelinas con Almería. La infraestructura cuenta con capacidad para transportar más de 10.000 millones de metros cúbicos al año y constituye una de las principales puertas de entrada del gas argelino en España.

El objetivo planteado es aprovechar alrededor de un 10% de la capacidad adicional todavía disponible en el gasoducto. A esta posibilidad se suma el aumento de las importaciones de GNL mediante buques metaneros, unos volúmenes que, según los planes barajados, podrían llegar a duplicarse.

Los detalles comerciales deberán ser negociados por las compañías energéticas, pero el acuerdo político establece el marco para avanzar en esa dirección. La combinación de ambos canales permitiría elevar el suministro argelino y, al mismo tiempo, mantener la flexibilidad que ofrece el mercado internacional del GNL.

Naturgy y Sonatrach, socios estratégicos

La cooperación energética entre España y Argelia tiene también una importante dimensión empresarial. Naturgy mantiene desde hace décadas una estrecha relación comercial con Sonatrach, la compañía estatal argelina de hidrocarburos. Los contratos de suministro entre ambas empresas se extienden actualmente hasta 2030 y contemplan volúmenes anuales de alrededor de 5.000 millones de metros cúbicos.

Las dos compañías son, además, socias en Medgaz. Sonatrach controla el 51% de la infraestructura y Naturgy, el 49%. La relación va más allá del gasoducto: la compañía argelina mantiene también una participación superior al 4% en el capital de Naturgy, como reflejo de unos vínculos empresariales que se remontan a finales de los años sesenta.

Esta estructura proporciona a España una vía de suministro estable y directamente conectada con uno de los principales productores de gas del norte de África. Para Argelia, España representa a su vez un mercado cercano y una puerta de entrada a la red energética europea.

La seguridad energética vuelve al primer plano

El reforzamiento de la relación con Argelia llega en un momento especialmente complejo para el mercado internacional del gas. Las tensiones geopolíticas en Oriente Próximo han aumentado la preocupación por la seguridad de determinadas rutas de suministro, mientras Europa continúa transformando su mapa energético para reducir y, en última instancia, eliminar su dependencia del gas ruso.

En este contexto, España necesita mantener una cartera diversificada de proveedores. El país cuenta con una posición diferente a la de otros Estados europeos gracias a su amplia red de plantas de regasificación, sus conexiones internacionales y la entrada directa de gas argelino a través de Medgaz.

La conexión submarina entre Argelia y Almería permite recibir el combustible sin atravesar terceros países. Al mismo tiempo, la capacidad española de regasificación facilita la llegada de GNL procedente de mercados como Estados Unidos, Nigeria y otros países productores.

Esta combinación de infraestructuras ofrece margen para adaptar las compras a la evolución de los precios y a las necesidades del sistema, aunque no elimina la exposición a las tensiones geopolíticas ni a la volatilidad del mercado internacional.

Argelia recupera el primer puesto

Argelia ha recuperado durante 2026 su posición como principal suministrador de gas natural de España. Durante el primer semestre del año concentró aproximadamente el 34% de las importaciones españolas, por delante de Estados Unidos.

La recuperación de los flujos argelinos coincide con la progresiva normalización de las relaciones políticas y comerciales entre ambos países. España y Argelia atravesaron una grave crisis diplomática a partir de 2022, después del cambio de posición del Gobierno español sobre el Sáhara Occidental. Las tensiones afectaron especialmente a las exportaciones españolas hacia el mercado argelino, aunque los intercambios energéticos continuaron desempeñando un papel esencial.

El comercio bilateral se ha recuperado posteriormente y en 2025 volvió a alcanzar aproximadamente los 8.500 millones de euros. El gas ha actuado como uno de los principales puntos de continuidad entre ambos países incluso en los momentos de mayor distancia política.

Una relación que busca nuevos sectores

El acercamiento entre Madrid y Argel pretende extender ahora la cooperación a otros ámbitos, además de los hidrocarburos. Entre las áreas de interés figuran las energías renovables, el hidrógeno verde, las infraestructuras y distintos sectores industriales y tecnológicos.

Las grandes compañías españolas del sector energético pueden desempeñar un papel relevante en esta nueva etapa. Naturgy, Repsol, Moeve y Enagás mantienen intereses vinculados al mercado argelino o a las relaciones energéticas entre ambos países.

La evolución de esta cooperación tendrá también consecuencias que irán más allá del ámbito bilateral. Mientras Europa busca reducir su exposición a proveedores considerados geopolíticamente vulnerables y garantizar reservas suficientes para afrontar los próximos inviernos, el norte de África vuelve a ganar peso en el mapa energético europeo.

Para España, la proximidad de Argelia, la conexión directa mediante Medgaz y las décadas de relaciones comerciales entre las empresas de ambos países convierten al socio magrebí en un elemento relevante de su estrategia de abastecimiento. El nuevo acercamiento pretende aprovechar esa posición para aumentar los suministros y reconstruir, al mismo tiempo, una relación económica que durante los últimos años estuvo condicionada por las diferencias diplomáticas.

España lidera un ejercicio aéreo multinacional de la OTAN en Rumanía

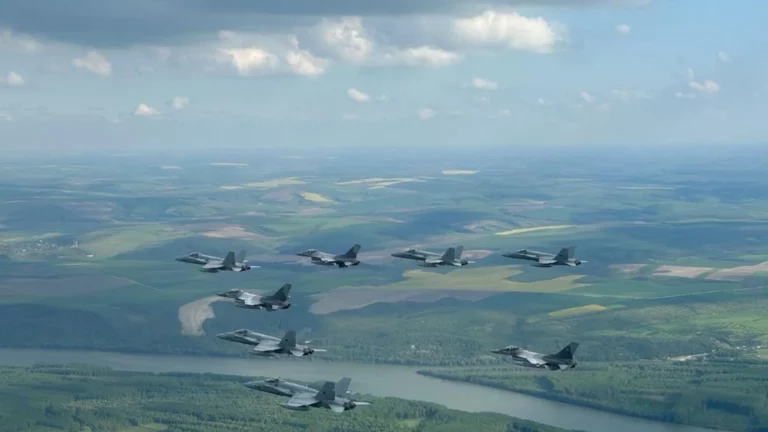
España ha liderado en Rumanía un ejercicio multinacional de adiestramiento aéreo destinado a reforzar la disuasión y la capacidad de respuesta de la OTAN en el flanco oriental de Europa.

La maniobra ha reunido a fuerzas de Rumanía, Grecia, Turquía, España y Estados Unidos, que han operado desde distintas bases y han integrado también aviones de reabastecimiento en vuelo.

El principal protagonismo español ha correspondido al Destacamento Aéreo Táctico Paznic, desplegado en la base aérea rumana de Mihail Kogălniceanu. Un piloto español asumió la responsabilidad de planificar detalladamente la misión y dirigir posteriormente su ejecución táctica.

Desde España, el Centro de Operaciones Aéreas Combinadas de Torrejón participó en la coordinación de la planificación.

Una operación para poner a prueba la capacidad de reacción

El ejercicio se desarrolló en el marco de la denominada Flexible Deterrence Option (FDO), un conjunto de medidas concebidas para ofrecer distintas opciones de respuesta ante una situación de crisis y contribuir a la disuasión, evitando una posible escalada.

Las maniobras plantearon un escenario de integración multidominio basado en los principios del denominado Empleo Ágil del Combate, conocido en el ámbito aliado como Agile Combat Employment.

Este concepto busca aumentar la capacidad de las fuerzas aéreas para operar de forma flexible y dispersa, reducir su vulnerabilidad y facilitar el desplazamiento rápido de aeronaves, personal y medios entre diferentes emplazamientos.

Durante el ejercicio se puso a prueba precisamente esa capacidad de dispersión y maniobra, así como la interoperabilidad entre fuerzas de distintos países. Las unidades participantes entrenaron también tácticas de penetración, coordinación de fuegos y protección de activos críticos.

El Destacamento Paznic

El Destacamento Aéreo Táctico Paznic forma parte del dispositivo de Policía Aérea Reforzada de la OTAN en Rumanía.

Está desplegado en la base aérea de Mihail Kogălniceanu, situada cerca de Constanza y del mar Negro. La instalación desempeña un papel relevante dentro del dispositivo aliado en esta zona de Europa.

Su principal cometido es contribuir a la disuasión y a la protección del espacio aéreo aliado, manteniendo la capacidad de respuesta ante amenazas aéreas convencionales y no convencionales.

La presencia española permite, además, profundizar en la integración operativa con las Fuerzas Armadas rumanas y con los contingentes de otros países de la Alianza desplegados en la región.

La actividad del destacamento se desarrolla en un escenario especialmente exigente. Apenas unos días antes de este ejercicio, cazas F-18 españoles desplegados en Rumanía participaron en la neutralización de un dron que había vulnerado el espacio aéreo aliado en el flanco oriental.

El desafío creciente de los drones

La evolución de los sistemas aéreos no tripulados se ha convertido en uno de los principales desafíos para la defensa aérea.

El reducido tamaño de algunos drones, sus características de vuelo y, especialmente, la diferencia entre su coste y el de los sistemas tradicionales empleados para interceptarlos obligan a adaptar procedimientos y capacidades.

El Centro de Operaciones Aéreas Combinadas de Torrejón trabaja también sobre este tipo de amenazas. Desde sus instalaciones se monitoriza de forma permanente una parte importante del espacio aéreo europeo y se coordinan operaciones destinadas a garantizar la seguridad aérea de los países aliados bajo su responsabilidad.

La participación española en Rumanía forma parte de un despliegue más amplio de las Fuerzas Armadas en el flanco oriental de la OTAN. Durante 2026, España mantiene efectivos terrestres en Letonia, Eslovaquia y Rumanía, participa en dispositivos de policía y vigilancia aérea y contribuye a las agrupaciones navales permanentes de la Alianza.

El ejercicio multinacional desarrollado en Rumanía añade a este despliegue una dimensión esencialmente operativa: comprobar que fuerzas aéreas de distintos países pueden planificar, desplegarse y actuar de manera conjunta ante una eventual crisis en una de las regiones que actualmente concentran buena parte del esfuerzo defensivo de la OTAN.

El Ejército de Tierra destina tres millones al mantenimiento de sus vehículos blindados Lince

El acuerdo adjudicado a Cohemo tendrá una vigencia inicial de tres años y busca garantizar la disponibilidad operativa de una de las principales familias de vehículos blindados ligeros del Ejército español, utilizada durante años en misiones internacionales.

El Ejército de Tierra ha adjudicado a Cohemo el apoyo al mantenimiento de sus vehículos ligeros multipropósito Iveco LMV Lince por un importe máximo de tres millones de euros, impuestos incluidos. El acuerdo permitirá prolongar el sostenimiento de una plataforma que lleva cerca de dos décadas formando parte de las capacidades de movilidad y protección de las Fuerzas Armadas españolas.

El contrato será ejecutado en el Parque y Centro de Mantenimiento de Vehículos de Ruedas nº 1 y contempla tanto servicios como suministros. El 85% corresponde a servicios y el 15% restante a suministros necesarios para mantener los vehículos.

El acuerdo tiene un valor estimado de 3,31 millones de euros y una duración inicial de tres años, hasta el 31 de diciembre de 2028, con la posibilidad de ampliarlo durante un año adicional.

El objetivo es mantener la disponibilidad de los Lince mediante actuaciones de mantenimiento preventivo y correctivo, ejecutadas en función de las necesidades que vaya planteando el Ejército de Tierra.

Un vehículo incorporado por las necesidades de Afganistán

La historia del Lince en las Fuerzas Armadas españolas está estrechamente relacionada con las operaciones internacionales desarrolladas durante las primeras décadas de este siglo.

En noviembre de 2007, el Gobierno aprobó un programa de renovación de vehículos blindados que contemplaba la adquisición de 395 Iveco LMV Lince y 180 RG-31 Mk5E Nyala. La inversión conjunta ascendía a 321 millones de euros.

La incorporación de estos vehículos respondía especialmente a la necesidad de incrementar la protección de los militares desplegados en escenarios como Afganistán, donde las minas y los artefactos explosivos improvisados representaban una de las principales amenazas.

Los primeros Lince comenzaron a llegar al Ejército en 2008 y fueron posteriormente enviados a Afganistán. Su utilización se extendió después a otros despliegues internacionales españoles.

El vehículo ha estado presente, entre otros escenarios, en Afganistán, Líbano y Mali y también ha formado parte de la preparación de contingentes destinados a operaciones en países como Irak.

Protección y movilidad para cinco militares

El Iveco LMV es un vehículo táctico blindado 4×4 desarrollado por el fabricante italiano Iveco. En España recibió la denominación de Vehículo Ligero Multipropósito y el nombre de Lince.

Tiene capacidad para cinco personas y un peso aproximado de 7,1 toneladas. Sus dimensiones alcanzan los 4,8 metros de longitud, 2,2 metros de anchura y 2,05 metros de altura.

El vehículo puede alcanzar una velocidad máxima de 130 kilómetros por hora y dispone de una autonomía de hasta 500 kilómetros.

Dependiendo de su configuración, los Lince españoles pueden incorporar ametralladoras de 7,62 o 12,70 milímetros y diferentes equipos adaptados a las necesidades de cada misión.

Sin embargo, una de las características que impulsó originalmente su adquisición fue la combinación entre movilidad y protección de la tripulación frente a amenazas como armas ligeras, minas y artefactos explosivos improvisados.

Casi dos décadas de servicio

La nueva adjudicación refleja también la importancia del sostenimiento dentro de los programas de defensa. La incorporación de nuevos sistemas constituye solo una parte de la inversión necesaria para mantener las capacidades militares, ya que vehículos, aeronaves y otros equipos requieren posteriormente programas continuados de mantenimiento, reparación y suministro de repuestos.

En el caso del Lince, el Ejército continúa destinando recursos a una plataforma cuyos primeros ejemplares fueron recibidos en 2008.

El número de vehículos que permanece actualmente operativo no figura en la información pública disponible del Ejército de Tierra. La referencia histórica corresponde a los 395 vehículos incluidos en el programa aprobado en 2007, una cifra que no debe confundirse con el número de unidades que continúan hoy en servicio.

El nuevo contrato permitirá mantener la disponibilidad de los vehículos durante los próximos años mientras el Ejército de Tierra continúa avanzando en la renovación y modernización de sus medios de movilidad terrestre.

Instalaza lleva a Colombia su familia de lanzacohetes C90

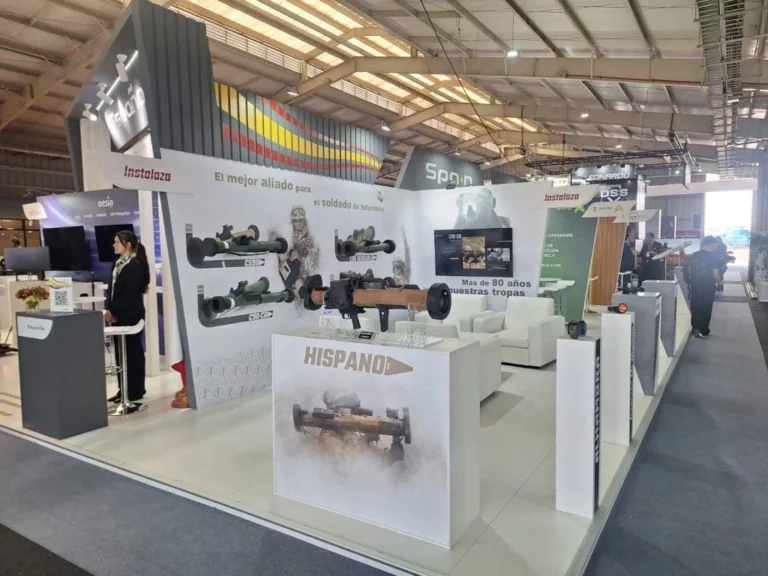
La compañía zaragozana ha presentado sus sistemas C90 en el encuentro internacional CITINF 2026, celebrado en Colombia, con el objetivo de posicionarlos entre las opciones disponibles para el Ejército, la Infantería de Marina y la Policía del país.

La industria aragonesa de defensa vuelve a mirar hacia el mercado internacional. Instalaza ha presentado en Colombia su familia de lanzacohetes C90, uno de los sistemas más conocidos de la compañía zaragozana, durante la octava edición del Encuentro de Ciencia, Innovación y Tecnología de Infantería, CITINF 2026.

La cita, celebrada en Bogotá y organizada por el Ejército colombiano a través de su Escuela de Infantería, reunió a representantes militares, investigadores, universidades y compañías nacionales e internacionales para analizar algunas de las tecnologías que están transformando las operaciones militares.

En este escenario, Instalaza mostró diferentes soluciones de su familia C90, orientadas a misiones contra vehículos blindados, estructuras y fortificaciones. La compañía busca situar nuevamente estos sistemas entre las alternativas disponibles para diferentes unidades de las fuerzas de seguridad y defensa colombianas.

Una familia de sistemas de 90 milímetros

Entre las soluciones presentadas en Colombia se encuentran las versiones C90-CR y CS90, sistemas de 90 milímetros que han incorporado mejoras en sus dispositivos de puntería.

Las nuevas configuraciones incluyen miras ópticas plegables concebidas para facilitar la adquisición del objetivo y dispositivos compatibles con sistemas de visión nocturna, ampliando así sus posibilidades de utilización en condiciones de baja luminosidad.

Una de las características de la familia C90 es la posibilidad de disponer de diferentes configuraciones en función del tipo de objetivo. Existen variantes destinadas al empleo contra vehículos blindados, otras de doble propósito y versiones concebidas para actuar contra estructuras y fortificaciones.

También se dispone de configuraciones con efectos fumígenos e incendiarios, lo que permite adaptar el sistema a distintos escenarios operativos.

Una evolución reutilizable del C90

Entre las soluciones que Instalaza está impulsando se encuentra también una evolución reutilizable del sistema.

Esta configuración incorpora el visor electroóptico e-Ivision, un dispositivo que dispone de aumento de tres veces, diferentes retículos seleccionables según el tipo de munición, regulación del brillo y compatibilidad con equipos de visión nocturna.

El visor puede instalarse mediante un sistema de acoplamiento rápido sobre el riel del lanzador, una solución destinada a mejorar la rapidez de adquisición del objetivo y la precisión.

La evolución de los sistemas de puntería constituye uno de los ámbitos en los que la industria está introduciendo mayores mejoras en este tipo de armamento portátil, incorporando capacidades ópticas y electroópticas que facilitan su utilización en diferentes condiciones de combate.

Producción vinculada a Zaragoza

La presencia de Instalaza en CITINF 2026 supone también una nueva muestra de la proyección internacional de una compañía estrechamente vinculada a la industria aragonesa.

Instalaza tiene su domicilio social en Zaragoza y cuenta con instalaciones productivas en la capital aragonesa y en Cadrete. En estos centros se fabrican diferentes variantes de la familia C90, cuyos procesos y características han sido homologados por el Ministerio de Defensa español.

Las versiones C90-CR (M3), C90-CR-AM (M3), C90-CR-FIM (M3) y C90-CR-RB (M3) cuentan actualmente con homologaciones renovadas por la Dirección General de Armamento y Material.

La compañía dispone además de otros desarrollos dentro del segmento de armamento portátil, en un momento en el que la industria europea de defensa está incrementando su actividad como consecuencia de las nuevas necesidades de modernización y reposición de capacidades militares.

Colombia reúne a la industria internacional de defensa

CITINF se ha consolidado desde su creación en 2018 como un espacio de encuentro entre las Fuerzas Armadas, la industria, el ámbito académico y los centros de investigación.

La edición de 2026 reunió en Bogotá un programa de 33 conferencias y diferentes espacios de discusión alrededor de cuestiones como inteligencia artificial, guerra cognitiva, sistemas no tripulados, defensa contra drones, protección balística, navegación inercial, transformación digital e interoperabilidad multidominio.

El encuentro contó además con participación internacional procedente de países de Europa, América y Asia, entre ellos España.

Para Instalaza, la presencia en esta cita supone una oportunidad para volver a situar su familia C90 ante las Fuerzas Armadas y de seguridad colombianas y reforzar la presencia internacional de unos sistemas desarrollados y fabricados en buena medida desde Zaragoza.

La participación de la compañía en Colombia refleja, al mismo tiempo, una realidad menos conocida fuera del propio sector: la presencia en Aragón de capacidades industriales y tecnológicas vinculadas a un mercado de defensa cada vez más internacionalizado.

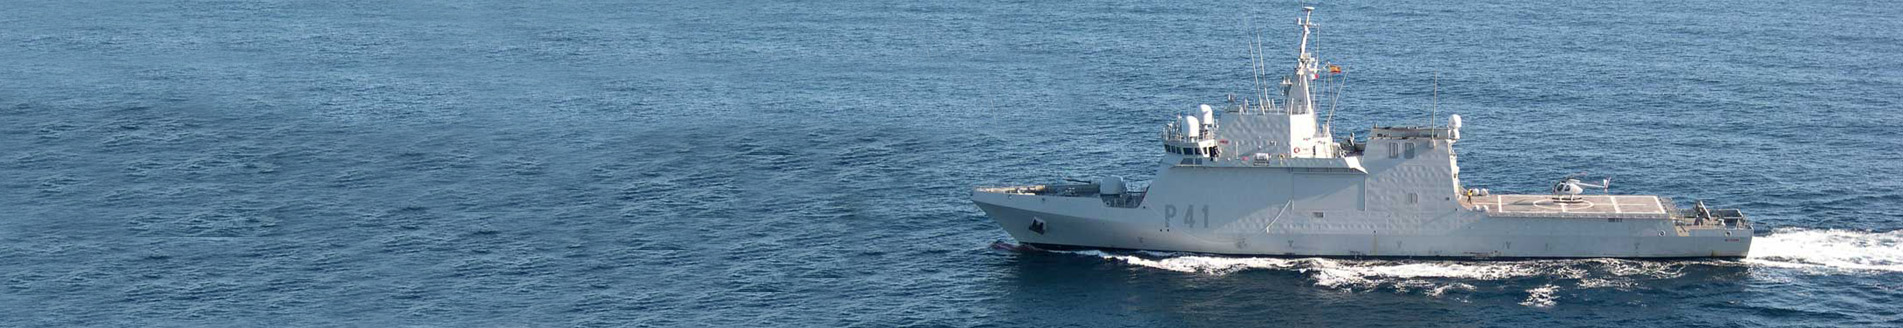
Meteoro P-41: así es el buque de la Armada diseñado para vigilar y proteger los espacios marítimos españoles

El Buque de Acción Marítima combina vigilancia, seguridad marítima, capacidad aérea y una elevada autonomía operativa. Con base en Las Palmas de Gran Canaria, forma parte de una generación de patrulleros concebidos para asumir misiones muy diversas en aguas nacionales e internacionales.

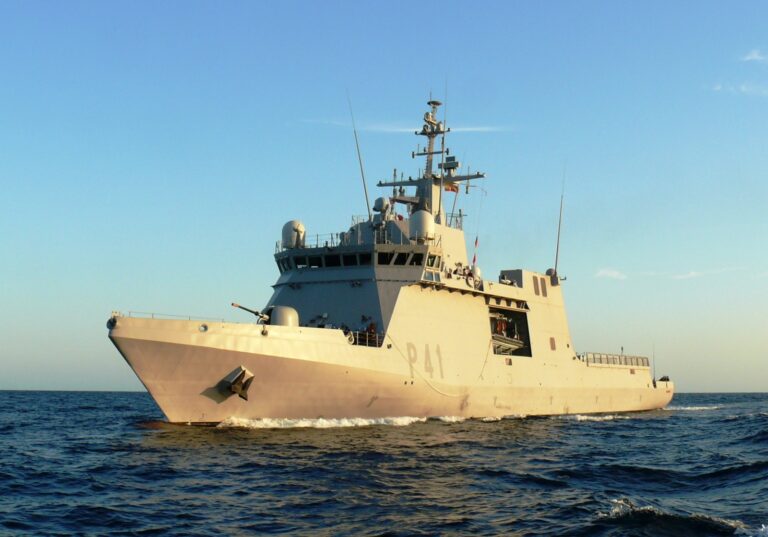
La vigilancia de miles de kilómetros de costa y de los espacios marítimos de interés para España exige disponer de buques capaces de permanecer largos periodos en el mar y adaptarse a misiones muy diferentes. El Meteoro (P-41) responde precisamente a esa filosofía.

Se trata del primero de los seis Buques de Acción Marítima (BAM) construidos para la Armada Española, una familia de patrulleros oceánicos concebida para renovar unidades anteriores y disponer de plataformas modernas, automatizadas y polivalentes.

Con base en el Arsenal Militar de Las Palmas de Gran Canaria, el Meteoro puede participar tanto en operaciones estrictamente militares como en misiones de seguridad marítima, vigilancia, salvamento o colaboración con otras administraciones públicas.

Un patrullero de 94 metros preparado para largas misiones

El Meteoro tiene 94 metros de eslora, 14,3 metros de manga y un desplazamiento de unas 2.500 toneladas. Su velocidad máxima alcanza los 22 nudos.

Una de las características del proyecto BAM es su elevado nivel de automatización, que permite operar el buque con una dotación relativamente reducida. Según la Armada, la tripulación del Meteoro está compuesta habitualmente por 52 hombres y mujeres, aunque puede incorporar personal adicional dependiendo de la misión.

Entre ellos pueden encontrarse una unidad aérea, equipos de seguridad de Infantería de Marina o unidades de operaciones especiales.

El sistema de propulsión CODOE —combinada diésel o eléctrica— proporciona flexibilidad para adaptar el funcionamiento del buque a diferentes escenarios operativos. Dispone además de dos ejes propulsores y una hélice de maniobra.

Vigilancia y seguridad marítima

Buena parte de la actividad del Meteoro está vinculada a las denominadas Operaciones de Seguridad Marítima (MSO).

Entre sus funciones se encuentran la presencia y vigilancia de los espacios marítimos de soberanía e interés nacional, así como la protección de los intereses marítimos españoles.

Su versatilidad permite que el buque pueda colaborar también con las Fuerzas y Cuerpos de Seguridad del Estado en operaciones de policía marítima.

A esas capacidades se añaden otras misiones de carácter civil o de apoyo a las administraciones, como las operaciones de salvamento o la lucha contra la contaminación marina.

Esta combinación convierte a los BAM en plataformas capaces de asumir tareas muy distintas sin necesidad de recurrir para determinadas operaciones a unidades de combate de mayor tamaño y coste operativo.

Capacidad para operar con helicópteros

La cubierta de vuelo amplía considerablemente el radio de actuación del Meteoro.

El buque está preparado para embarcar diferentes tipos de aeronaves utilizadas por las Fuerzas Armadas, entre ellas los helicópteros NH90, SH-60B y AB212.

La presencia de una unidad aérea permite extender la capacidad de vigilancia del buque, realizar reconocimientos a mayor distancia y apoyar operaciones de evacuación, transporte o intervención.

Esta capacidad resulta especialmente relevante en patrullas oceánicas, donde la distancia respecto a la costa puede convertir al helicóptero en una herramienta fundamental para ampliar el área controlada desde el propio buque.

Armamento y sistemas de vigilancia

Aunque sus principales funciones están relacionadas con la vigilancia y la seguridad marítima, el Meteoro dispone también de capacidad militar.

Su principal sistema de armamento es un cañón Oto Melara de 76/62 milímetros, al que se suman piezas de 25 milímetros y armamento portátil.

El buque incorpora además diferentes sistemas de sensores, entre ellos radar de exploración de superficie, radar de navegación, dirección de tiro y equipos de contramedidas electrónicas.

Esta combinación permite detectar y seguir embarcaciones y otros objetivos, mantener el conocimiento del entorno marítimo y responder ante diferentes situaciones operativas.

De la lucha contra la piratería a las misiones de la OTAN

Desde su incorporación a la Armada, el Meteoro ha participado en operaciones nacionales e internacionales.

Entre ellas figura la Operación Atalanta, desplegada por la Unión Europea para combatir la piratería y proteger la navegación en aguas del océano Índico. El buque participó en esta operación en 2013, 2015 y 2018.

También ha formado parte de la Operación Sea Guardian de la OTAN y ha participado en diferentes ejercicios nacionales e internacionales.

Su versatilidad le ha permitido asumir igualmente funciones de mando dentro de agrupaciones navales aliadas. En 2022, por ejemplo, fue desplegado como buque de mando de la Agrupación Naval Permanente de Medidas Contra Minas número 2 de la OTAN (SNMCMG-2).

En mayo de 2026, el Estado Mayor de la Defensa informó además de una nueva misión del Meteoro en aguas del archipiélago canario dentro de las operaciones españolas de presencia, vigilancia y disuasión.

Una plataforma para mantener presencia en el mar

El Meteoro representa una concepción de la vigilancia naval basada en disponer de buques polivalentes capaces de permanecer desplegados, controlar grandes extensiones marítimas y reaccionar ante situaciones muy diferentes.

Desde la vigilancia de espacios de soberanía hasta la lucha contra actividades ilícitas, el salvamento marítimo o la participación en operaciones internacionales, el P-41 puede adaptar su configuración a cada misión.

Esa flexibilidad explica el papel que los Buques de Acción Marítima han adquirido dentro de la Armada: plataformas menos orientadas al combate naval convencional que una fragata, pero especialmente preparadas para una tarea cada vez más relevante, mantener una presencia continuada y efectiva en el mar.


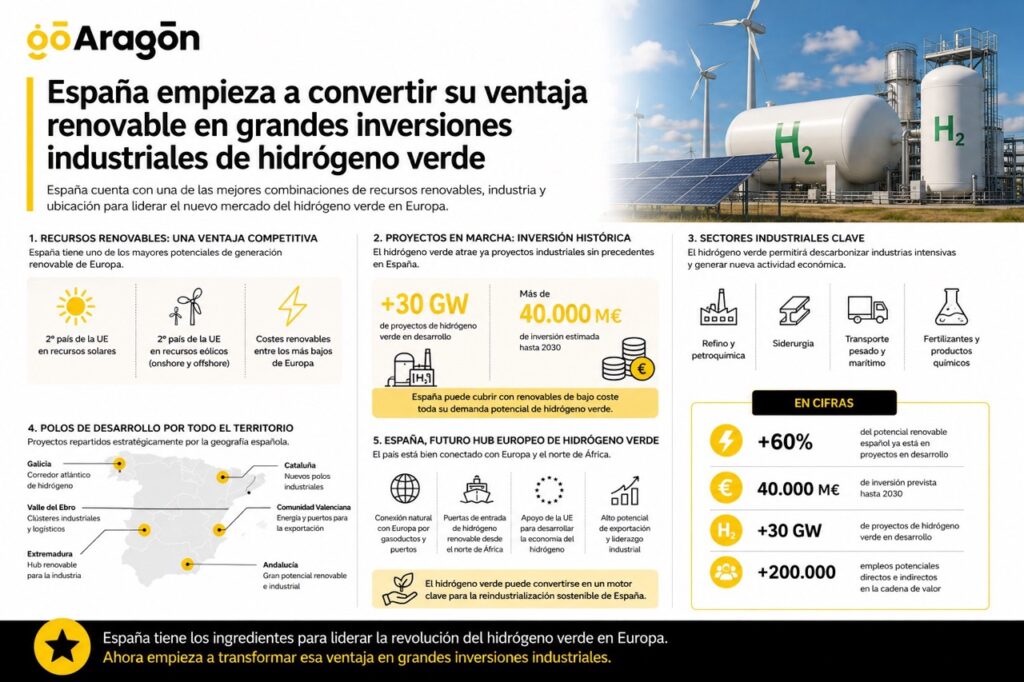
España empieza a convertir su ventaja renovable en grandes inversiones industriales de hidrógeno verde

Moeve ha puesto en marcha una inversión superior a 1.000 millones de euros en Huelva, mientras Repsol avanza con grandes electrolizadores en Cartagena y Petronor. Tras años de proyectos y expectativas, una parte del hidrógeno renovable español comienza a pasar de los anuncios a las decisiones de inversión.

España lleva años apareciendo entre los países europeos con mayores expectativas de desarrollo del hidrógeno verde. La abundancia de recursos solares y eólicos, una industria que necesita reducir sus emisiones y la posibilidad de producir electricidad renovable a costes competitivos han alimentado numerosos proyectos. El reto, sin embargo, siempre ha sido convertir ese potencial energético en instalaciones industriales capaces de producir a gran escala.

Algunos de esos proyectos empiezan ahora a entrar en una fase diferente. Moeve ha tomado la decisión final de inversión para Onuba, la primera fase de su Valle Andaluz del Hidrógeno Verde en Palos de la Frontera (Huelva), mientras Repsol impulsa electrolizadores de gran capacidad asociados a sus complejos industriales de Cartagena y Petronor, en Bilbao. En conjunto, son inversiones que muestran cómo el hidrógeno renovable comienza a incorporarse a la transformación de algunos de los principales polos energéticos e industriales españoles.

El proyecto de Moeve es, por volumen, uno de los más relevantes. La compañía anunció en marzo una inversión superior a 1.000 millones de euros para desarrollar Onuba, que contará inicialmente con 300 MW de capacidad de electrólisis y contempla la posibilidad de añadir otros 105 MW. La instalación forma parte de un plan más amplio que la empresa desarrolla en Andalucía y cuya dimensión final dependerá de la ejecución de las sucesivas fases previstas.

El denominado Valle Andaluz del Hidrógeno Verde plantea dos grandes centros de producción en Huelva y San Roque, en Cádiz. Si el proyecto completo alcanza la escala anunciada, podría llegar a los 2 GW de capacidad de electrólisis y producir hasta 300.000 toneladas anuales de hidrógeno renovable. Estas cifras corresponden, no obstante, al desarrollo global previsto y no a la instalación actualmente comprometida en Huelva.

De producir electricidad renovable a utilizarla en la industria

El interés económico del hidrógeno verde reside en buena medida en su capacidad para conectar la generación renovable con actividades industriales difíciles de electrificar directamente. El hidrógeno producido mediante electrólisis utilizando electricidad de origen renovable puede sustituir progresivamente al hidrógeno obtenido a partir de combustibles fósiles que ya consumen refinerías y otras industrias.

También puede utilizarse como materia prima para producir combustibles renovables y derivados destinados a sectores donde la electrificación presenta mayores dificultades. Por eso una parte importante de los proyectos españoles se está desarrollando alrededor de complejos industriales existentes, donde ya existe consumo energético, infraestructuras y potencial demanda para la nueva producción.

Repsol sigue precisamente esa estrategia. La compañía ha aprobado dos electrolizadores de 100 MW cada uno vinculados a sus complejos de Cartagena y Petronor. El proyecto de Cartagena supone una inversión superior a los 300 millones de euros, mientras que el de Petronor alcanza los 292 millones, según las cifras comunicadas por la empresa.

Los dos proyectos cuentan además con apoyo público dentro de los programas europeos destinados a impulsar tecnologías necesarias para la descarbonización industrial. Repsol ha señalado que ambos electrolizadores han recibido conjuntamente 315 millones de euros en ayudas asociadas a su consideración como proyectos importantes de interés común europeo.

Este respaldo resulta relevante porque el hidrógeno renovable continúa enfrentándose a una diferencia de costes frente a las alternativas convencionales. Las ayudas públicas, los mecanismos europeos de apoyo y la creación progresiva de demanda industrial forman parte del intento de reducir esa brecha durante las primeras etapas de desarrollo del mercado.

Una carrera industrial europea

España no está sola en esta estrategia. La Unión Europea considera el hidrógeno renovable una de las tecnologías necesarias para reducir las emisiones de determinados procesos industriales y disminuir la dependencia de combustibles fósiles importados. Bruselas ha desarrollado durante los últimos años diferentes instrumentos financieros para acelerar las inversiones y favorecer la aparición de un mercado europeo.

En marzo de 2026, la Comisión Europea aprobó un régimen español de ayudas por valor de 440 millones de euros destinado a apoyar la producción de hidrógeno renovable. A estos recursos se suman otros programas nacionales y comunitarios que buscan facilitar la construcción de electrolizadores y estimular la demanda.

La existencia de financiación, sin embargo, no garantiza por sí sola el desarrollo de una industria competitiva. El hidrógeno necesita grandes cantidades de electricidad renovable, infraestructuras para su almacenamiento y transporte y, sobre todo, compradores capaces de comprometerse a consumirlo durante periodos suficientemente largos para justificar las inversiones.

Ese último punto se ha convertido en uno de los principales desafíos para numerosos proyectos europeos. Durante los primeros años de la carrera del hidrógeno se anunciaron capacidades muy elevadas que posteriormente han encontrado dificultades para alcanzar decisiones definitivas de inversión. Por ello, el paso de las previsiones a la ejecución adquiere tanta importancia como el tamaño inicialmente anunciado.

La oportunidad de construir industria alrededor de la energía

La ventaja española puede ir más allá de disponer de sol, viento y territorio para producir electricidad. La cuestión económica es qué parte del valor añadido asociado a esa energía consigue permanecer en el país.

Si el hidrógeno renovable se utiliza para descarbonizar refinerías, producir combustibles de nueva generación o abastecer determinadas industrias, la disponibilidad energética puede convertirse en un factor de localización de nuevas inversiones. Alrededor de los grandes proyectos aparecen además oportunidades para empresas de ingeniería, fabricantes de electrolizadores y componentes, construcción, mantenimiento, almacenamiento, logística y servicios especializados.

Ese efecto industrial será uno de los elementos que determinarán el éxito de la estrategia española. Producir grandes cantidades de electricidad renovable y transformarla posteriormente en hidrógeno para exportarlo constituye un escenario muy diferente a utilizar esa ventaja energética para atraer o mantener actividades industriales dentro del territorio.

Los proyectos de Moeve y Repsol todavía deberán demostrar su viabilidad económica y cumplir los calendarios previstos. El hidrógeno verde sigue siendo una industria en construcción, con incertidumbres sobre los costes futuros, la velocidad con la que crecerá la demanda y la infraestructura necesaria para conectar productores y consumidores.

Lo que empieza a cambiar es la naturaleza de algunos proyectos. Después de varios años dominados por objetivos, anuncios y planes de capacidad, determinadas iniciativas españolas están movilizando inversiones y entrando en fases de ejecución. La posibilidad de que España convierta su fortaleza renovable en una ventaja industrial dependerá de cuántas consigan completar ese recorrido y de la actividad económica que sean capaces de generar a su alrededor.


Reental lanza un proyecto de 1,5 millones para transformar Casa Anglada en cuatro residencias de lujo

La compañía especializada en inversión inmobiliaria tokenizada rehabilitará el histórico inmueble de Benasque, de 879 metros cuadrados, para crear cuatro residencias privadas de alta gama. La operación, denominada Pirineos 1, contempla la adquisición, reforma y posterior venta del activo.

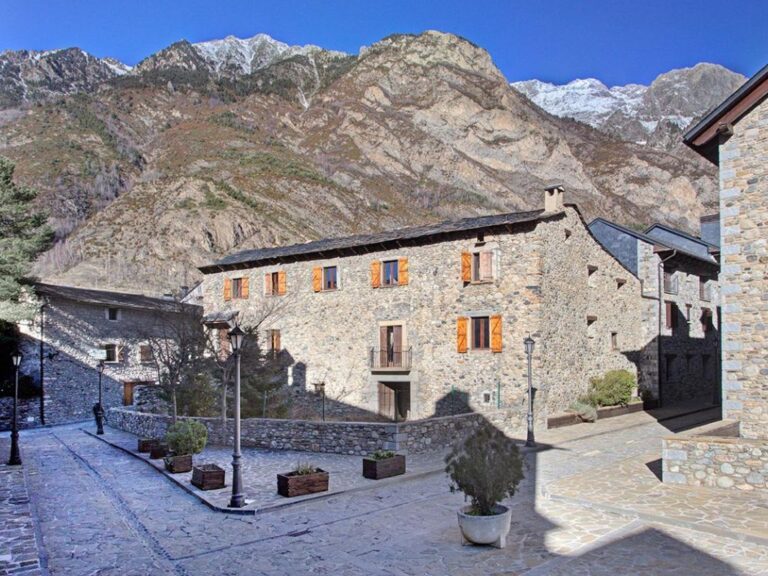
Casa Anglada, uno de los inmuebles históricos del casco antiguo de Benasque, afronta una nueva etapa de la mano de Reental. La compañía especializada en inversión inmobiliaria tokenizada ha puesto en marcha un proyecto con un ticket de 1,5 millones de euros para adquirir, rehabilitar y posteriormente comercializar el edificio, que será transformado en cuatro residencias privadas de lujo.

La operación ha sido denominada Pirineos 1 (PIR-1) y afecta a un inmueble de 879 metros cuadrados situado en pleno casco histórico de la localidad oscense. Según la información publicada por Reental, la intervención combinará la rehabilitación del edificio con su división en cuatro viviendas de alta gama.

La elección de Benasque incorpora al proyecto uno de sus principales argumentos comerciales. La localidad se encuentra en uno de los destinos turísticos más consolidados del Pirineo aragonés y cuenta con una actividad que no depende exclusivamente del invierno. La proximidad de Cerler sostiene buena parte de la demanda vinculada al esquí, mientras que durante el resto del año el valle mantiene una importante actividad relacionada con la montaña, el senderismo, el ciclismo y el turismo de naturaleza.

Para Reental, esa combinación permite hablar de una doble temporada. Su fundador y CEO, Eric Sánchez, considera que Benasque se ha consolidado entre los mercados españoles de montaña favorecidos por la coexistencia del esquí durante el invierno y las actividades de naturaleza en verano.

Un inmueble histórico en el centro de Benasque

La operación tiene además una particularidad respecto a una promoción residencial convencional. Casa Anglada forma parte del patrimonio histórico de Benasque y está vinculada a una familia infanzona asentada en la localidad desde el siglo XVI, según la documentación conservada en los Archivos de Aragón.

El Sistema de Información del Patrimonio Cultural Aragonés (SIPCA) sitúa en el siglo XVII la construcción del inmueble conservado. Esta referencia permite matizar la consideración de Casa Anglada como palacio del siglo XVI que aparece en algunas informaciones sobre la operación: la vinculación histórica de la familia se remonta a ese siglo, mientras que la catalogación patrimonial disponible fecha posteriormente el edificio.

La intervención deberá adaptar este inmueble histórico a un producto residencial de alta gama. Reental plantea desarrollar cuatro residencias privadas que posteriormente serán comercializadas, incorporando así al mercado residencial de Benasque un activo singular por su localización, dimensiones y carácter histórico.

Inversión inmobiliaria mediante tokenización

Pirineos 1 también permite observar la llegada al Pirineo aragonés de nuevas fórmulas de inversión inmobiliaria. Reental estructura sus proyectos mediante tokenización, un modelo que utiliza tecnología blockchain para representar digitalmente la participación económica de los inversores.

En este caso, la documentación de la compañía define la estrategia como la adquisición, reforma y posterior venta de Casa Anglada. Conviene hacer esta precisión porque el proyecto no debe interpretarse simplemente como la creación de cuatro apartamentos destinados al alquiler turístico. El rendimiento previsto para los participantes está relacionado con el desarrollo y posterior salida de la operación inmobiliaria.

Reental establece para Pirineos 1 diferentes estimaciones de rentabilidad según las modalidades de participación ofrecidas en su plataforma, con objetivos que oscilan entre el 11% y el 15%. Son previsiones realizadas por la compañía y, por tanto, no constituyen rentabilidades garantizadas.

El ciclo inicialmente planteado es de doce meses y contempla la posibilidad de una extensión adicional de seis meses. La evolución efectiva del proyecto dependerá tanto del desarrollo de la rehabilitación como de la posterior comercialización de las viviendas.

La entrada de este modelo de inversión en Benasque resulta especialmente significativa por el tipo de activo elegido. La tokenización inmobiliaria suele asociarse a promociones residenciales o activos destinados a generar rentas, mientras que Pirineos 1 combina financiación mediante este sistema con la recuperación y transformación de un inmueble histórico.

La operación incorpora así un nuevo actor al mercado inmobiliario del Valle de Benasque y plantea una intervención que une rehabilitación patrimonial, vivienda de alta gama y nuevas fórmulas de inversión. El resultado podrá evaluarse cuando concluya la transformación de Casa Anglada y las cuatro residencias salgan finalmente al mercado.

Metadescripción SEO:

Extracto:

Nvidia duplica sus ingresos y anticipa que el gran ciclo inversor de la IA todavía tiene recorrido

El fabricante estadounidense facturó 96.221 millones de dólares en solo tres meses, impulsado por una demanda de infraestructura de inteligencia artificial que continúa creciendo. Los centros de datos ya representan más del 92% de su negocio y Nvidia espera alcanzar los 108.000 millones de ingresos en el próximo trimestre.

Las dudas sobre cuánto tiempo puede mantenerse el extraordinario volumen de inversión destinado a inteligencia artificial llevan meses acompañando a las grandes tecnológicas. Los últimos resultados de Nvidia ofrecen, al menos por ahora, una respuesta contundente: la demanda de capacidad de computación continúa creciendo a un ritmo difícil de encontrar en cualquier otra gran industria.

Nvidia cerró el segundo trimestre de su ejercicio fiscal 2027 con unos ingresos de 96.221 millones de dólares, un 106% más que en el mismo periodo del año anterior. El beneficio neto alcanzó los 59.688 millones, frente a los 26.422 millones obtenidos un año antes, según los resultados publicados por la compañía. En apenas doce meses, por tanto, el fabricante ha más que duplicado tanto su facturación como sus ganancias.

La explicación está fundamentalmente en los centros de datos. Esta división generó 89.000 millones de dólares durante el trimestre, un 117% más que un año antes y aproximadamente el 92,5% de toda la facturación de Nvidia. El peso que ha adquirido este negocio muestra hasta qué punto la compañía que durante años fue conocida principalmente por sus tarjetas gráficas se ha transformado en uno de los principales proveedores de la infraestructura sobre la que se está construyendo la inteligencia artificial.

Y Nvidia no espera una desaceleración inmediata. Su previsión para el tercer trimestre sitúa los ingresos alrededor de los 108.000 millones de dólares, con un margen del 2% al alza o a la baja. La compañía anticipa además un fuerte crecimiento durante el próximo ejercicio fiscal, mientras continúa aumentando la capacidad necesaria para responder a la demanda de los grandes proveedores de servicios en la nube, empresas y proyectos de inteligencia artificial desarrollados por distintos países.

La inversión en IA sigue alimentando la demanda

El crecimiento de Nvidia está estrechamente relacionado con las enormes cantidades de capital que las grandes tecnológicas están destinando a centros de datos. Entrenar y operar modelos cada vez más complejos requiere miles de procesadores trabajando conjuntamente, además de memoria, redes de alta velocidad, sistemas de refrigeración, electricidad y grandes instalaciones capaces de albergar toda esa infraestructura.

Nvidia ocupa una posición excepcional dentro de esa cadena porque sus GPU se han convertido en uno de los componentes fundamentales de los grandes sistemas de inteligencia artificial. La ventaja de la compañía no reside únicamente en fabricar procesadores. Durante años ha construido un ecosistema de software, redes y herramientas que facilita a desarrolladores y empresas trabajar sobre su arquitectura y que dificulta que sus clientes cambien rápidamente de proveedor.

La siguiente generación de productos debe reforzar esa posición. La plataforma Vera Rubin está entrando en producción y Nvidia espera que contribuya a mantener el crecimiento durante los próximos trimestres. La compañía intenta acelerar el ritmo con el que introduce nuevas arquitecturas mientras sus competidores y algunos de sus propios grandes clientes desarrollan alternativas.

Amazon, Google y Microsoft, entre otros grupos tecnológicos, trabajan con procesadores propios destinados a determinadas cargas de inteligencia artificial. AMD también compite directamente con Nvidia en aceleradores para centros de datos. La dimensión del mercado permite por ahora que convivan diferentes soluciones, aunque el liderazgo de Nvidia continúa siendo uno de los elementos que explican sus márgenes y beneficios.

La compañía está intentando además que la disponibilidad de financiación no se convierta en un límite para la expansión de las infraestructuras. En sus resultados ha destacado acuerdos con grandes grupos financieros y de inversión como Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR para desarrollar plataformas independientes capaces de movilizar, con el tiempo y sujetas a acuerdos definitivos, más de 500.000 millones de dólares de capital de terceros destinado a infraestructura de inteligencia artificial.

La cifra ayuda a entender la escala que está adquiriendo el fenómeno. El desarrollo de la IA ya no depende únicamente de las decisiones tecnológicas de unas pocas compañías de Silicon Valley. Está movilizando a fondos de inversión, bancos, empresas energéticas, operadores de centros de datos y gobiernos, todos ellos necesarios para financiar y construir las instalaciones que requiere el aumento de la capacidad computacional.

China sigue siendo una incógnita

El extraordinario crecimiento no elimina los riesgos. Uno de los principales continúa siendo China, un mercado al que Nvidia no puede acceder con normalidad debido a las restricciones impuestas por Estados Unidos a la exportación de determinados semiconductores avanzados.

La propia compañía ha señalado que su previsión para el próximo trimestre no incorpora ingresos procedentes de ventas de computación para centros de datos a clientes chinos. La evolución de las relaciones entre Washington y Pekín puede determinar si Nvidia recupera parte de ese mercado o si los fabricantes chinos consiguen reducir progresivamente su dependencia de tecnología estadounidense.

También existen tensiones en la cadena de suministro. El crecimiento simultáneo de los centros de datos está aumentando la demanda de memorias y otros componentes necesarios para fabricar los sistemas de inteligencia artificial. El encarecimiento de algunos de esos elementos puede ejercer presión sobre los márgenes incluso en un momento de crecimiento excepcional de las ventas.

Pero la mayor incógnita se encuentra probablemente fuera de Nvidia. Las grandes compañías tecnológicas están destinando cantidades cada vez mayores a construir infraestructura de IA y el mercado terminará exigiendo que esas inversiones generen retornos suficientes. Mientras ese gasto continúe creciendo, Nvidia seguirá encontrando compradores para sus procesadores. La cuestión será qué ocurrirá cuando los inversores comiencen a comparar con mayor rigor el capital invertido con los ingresos y beneficios obtenidos gracias a la inteligencia artificial.

Los resultados publicados esta semana indican que ese momento todavía no ha frenado el ciclo. Nvidia acaba de superar los 96.000 millones de dólares de facturación trimestral y espera romper la barrera de los 100.000 millones en el siguiente. Al mismo tiempo, nuevos centros de datos continúan construyéndose y la industria financiera empieza a movilizar capital a una escala que hasta hace pocos años habría resultado difícil de imaginar para una tecnología todavía emergente.

El crecimiento de Nvidia no demuestra que todas las inversiones en inteligencia artificial vayan a resultar rentables ni resuelve el debate sobre las valoraciones de las compañías vinculadas al sector. Sí confirma algo más concreto: las empresas que están construyendo la infraestructura mundial de IA todavía no han levantado el pie del acelerador. Y mientras continúe esa carrera, Nvidia seguirá ocupando uno de los lugares más rentables de toda la cadena.

Metadescripción SEO:

Extracto:

EEUU y China se reparten el nuevo mapa de la inversión en Iberoamérica

Estados Unidos continúa siendo el mayor inversor extranjero de América Latina y el Caribe, pero el capital chino gana terreno en sectores estratégicos como la minería, el automóvil y las infraestructuras logísticas. La competencia entre las dos potencias está modificando las prioridades de inversión en una región clave por sus recursos, sus mercados y su posición en las cadenas globales de suministro.

Estados Unidos mantiene una ventaja considerable sobre China como inversor en América Latina y el Caribe, pero observar únicamente el volumen total de capital ofrece una imagen incompleta de lo que está ocurriendo. Mientras las empresas estadounidenses conservan una presencia mucho más amplia y diversificada, el capital chino ha avanzado con rapidez en sectores especialmente estratégicos, desde los minerales necesarios para la transición energética hasta la fabricación de automóviles y las grandes infraestructuras logísticas.

Un estudio publicado este verano por el Atlantic Council permite observar esa transformación a partir de dos décadas de proyectos de inversión extranjera directa greenfield, aquella destinada a crear nueva capacidad productiva mediante nuevas instalaciones o ampliaciones. Según sus cálculos, Estados Unidos ha invertido una media anual de 28.700 millones de dólares entre 2003 y 2025, una cifra que aumenta hasta 32.900 millones anuales si se toma como referencia el periodo comprendido entre 2020 y 2025.

La posición estadounidense sigue siendo dominante. Ningún otro país ha mantenido durante las últimas dos décadas una inversión de semejante escala y continuidad en la región. Pero China ha acelerado considerablemente desde una base mucho menor. Su inversión greenfield pasó de 4.000 millones de dólares en 2020 a 20.300 millones en 2023, antes de moderarse hasta 8.800 millones en 2024. El informe calcula que el crecimiento medio anual entre 2020 y 2025 alcanzó el 70%.

La comparación requiere cierta cautela porque estas cifras proceden de proyectos anunciados y no equivalen necesariamente al capital que finalmente ha sido desembolsado. Aun así, permiten identificar con bastante claridad hacia dónde se dirigen las prioridades empresariales de las dos grandes potencias.

Dos estrategias y una misma región

La inversión estadounidense se concentra cada vez más en energía y economía digital. Entre 2020 y 2024, los proyectos energéticos alcanzaron una media anual de 12.600 millones de dólares, aproximadamente el doble de los niveles registrados durante buena parte de las décadas anteriores. Solo en 2024 llegaron a 18.900 millones, impulsados por grandes inversiones en petróleo y gas, especialmente en Guyana, y por proyectos renovables en Brasil y México.

Las infraestructuras digitales han seguido un camino parecido. La inversión estadounidense en este ámbito pasó de unos 4.000 millones anuales a mediados de los años 2000 a una media de 8.500 millones entre 2020 y 2024. Los centros de datos y los servicios en la nube de las grandes tecnológicas estadounidenses han convertido este sector en uno de los principales destinos del nuevo capital.

China presenta un mapa diferente. Sus inversiones han crecido especialmente alrededor de los recursos naturales y de determinadas cadenas industriales. La minería es probablemente el ejemplo más claro: entre 2020 y 2024 la inversión china en nuevos proyectos mineros latinoamericanos promedió 2.900 millones de dólares anuales, frente a apenas 200 millones procedentes de Estados Unidos.

La diferencia resulta especialmente relevante en un momento de creciente competencia internacional por minerales críticos. América Latina dispone de importantes reservas de cobre, litio y otros recursos necesarios para las baterías, las energías renovables, la electrónica y numerosas industrias tecnológicas. El propio Atlantic Council reconoce que existe una distancia considerable entre la importancia estratégica que Washington concede a estas cadenas de suministro y la inversión estadounidense que realmente llega al sector minero de la región.

El automóvil muestra otra transformación. Estados Unidos partía de una ventaja de más de cuatro a uno sobre China a mediados de los años 2000, pero esa distancia prácticamente desapareció en 2024. Las medias móviles utilizadas por el estudio situaban entonces la inversión china en unos 2.600 millones de dólares y la estadounidense en torno a 2.500 millones. La expansión internacional de los fabricantes chinos de vehículos eléctricos, especialmente hacia Brasil y México, explica buena parte del cambio.

También las infraestructuras de transporte muestran hasta dónde puede llegar el capital chino cuando aparece una oportunidad estratégica. Hasta 2018 la presencia estadounidense en transporte y almacenamiento era claramente superior, pero China aceleró posteriormente sus inversiones y llegó a sobrepasarla temporalmente. El caso más visible es el puerto peruano de Chancay, desarrollado por la china COSCO Shipping con una inversión estimada por el Atlantic Council en 3.500 millones de dólares.

México y Brasil concentran el capital

La competencia entre Washington y Pekín tampoco se distribuye de manera uniforme por el continente. México y Brasil continúan ejerciendo una enorme capacidad de atracción sobre los inversores, mientras otras economías reciben cantidades mucho menores.

México y Brasil absorbieron conjuntamente el 63% de toda la inversión greenfield estadounidense registrada desde 2003. Si se añade Guyana, cuya explotación petrolera ha atraído grandes proyectos energéticos, la concentración se aproxima al 70%. México combina el tamaño de su mercado con la proximidad a Estados Unidos y su integración productiva norteamericana, mientras Brasil ofrece uno de los mayores mercados del continente y Guyana se ha convertido en un nuevo polo energético.

China también dirige una parte importante de sus inversiones hacia Brasil y, cada vez más, hacia México, pero muestra una presencia proporcionalmente mayor en países ricos en minerales como Perú y Argentina. Esa diferencia ayuda a explicar por qué hablar simplemente de una carrera por invertir más puede resultar engañoso. La cuestión decisiva es dónde se invierte y qué posición proporciona ese capital dentro de las cadenas de suministro.

Incluso el tradicional liderazgo estadounidense en economía digital comienza a encontrar competencia. El informe del Atlantic Council destaca el anuncio realizado en 2025 por ByteDance, propietaria de TikTok, de una inversión de 40.000 millones de dólares en un centro de datos en Brasil. El tamaño excepcional del proyecto distorsiona las cifras anuales y no permite hablar todavía de un cambio estructural, pero demuestra la capacidad de las grandes compañías chinas para competir también en uno de los terrenos donde las estadounidenses han disfrutado de mayor ventaja.

Una competencia que Iberoamérica puede aprovechar

La inversión estadounidense conserva algunas características difíciles de replicar únicamente mediante grandes proyectos. El estudio calcula que entre 2016 y 2025 generó alrededor de 3.091 empleos por cada 1.000 millones de dólares invertidos, un 65% más que la inversión china y un 22% más que la procedente de la Unión Europea. Las compañías estadounidenses destacan además por su presencia en actividades intensivas en conocimiento y por dedicar una proporción mayor de sus inversiones regionales a investigación y desarrollo.

Eso no convierte automáticamente un origen del capital en mejor que otro. La composición sectorial determina buena parte del impacto económico de una inversión y las necesidades varían enormemente entre países. Una mina, un puerto, una fábrica de automóviles, un centro de datos o una empresa de servicios generan efectos diferentes sobre empleo, proveedores locales, tecnología y productividad.

La CEPAL lleva tiempo insistiendo precisamente en esta cuestión. América Latina y el Caribe necesita no solo atraer más inversión extranjera, sino conseguir que esa inversión contribuya al desarrollo productivo, incorpore tecnología, genere capacidades locales y ayude a transformar la estructura económica de los países receptores.

La creciente competencia entre Estados Unidos y China puede ofrecer oportunidades en ese sentido. Washington busca reforzar cadenas de suministro más próximas y reducir determinadas dependencias estratégicas, mientras Pekín necesita materias primas, mercados e infraestructuras que acompañen la expansión internacional de sus empresas. América Latina dispone de recursos naturales, grandes mercados, capacidad industrial y una posición geográfica que interesa a ambos.

El nuevo mapa de la inversión se está dibujando, por tanto, tanto por volumen como por sectores. Estados Unidos conserva una posición dominante y una presencia empresarial construida durante décadas, pero China ha conseguido ganar posiciones relevantes allí donde confluyen recursos naturales, movilidad eléctrica e infraestructuras estratégicas. Para los países iberoamericanos, la cuestión no será únicamente decidir de dónde procede el capital, sino aprovechar la competencia entre ambos para atraer inversiones que generen mayor valor dentro de sus propias economías.

China ya tiene un gigante de las memorias: CXMT crece un 874% y desafía el dominio de Samsung, SK Hynix y Micron

El fabricante chino multiplicó casi por diez sus ingresos durante el primer semestre de 2026 y entró en beneficios en pleno auge mundial de las memorias. Su crecimiento añade un nuevo actor a un mercado dominado durante años por tres compañías y refuerza la estrategia de Pekín para reducir su dependencia tecnológica exterior.

China está consiguiendo algo que durante años parecía especialmente difícil en la industria de los semiconductores: construir un fabricante de memorias capaz de ganar peso en un mercado mundial dominado por Samsung, SK Hynix y Micron. ChangXin Memory Technologies (CXMT) todavía se encuentra lejos de los tres grandes por cuota global, pero sus últimos resultados muestran la velocidad con la que está creciendo.

La compañía alcanzó unos ingresos de 150.300 millones de yuanes —alrededor de 22.400 millones de dólares— durante el primer semestre de 2026, un 874% más que un año antes, según los resultados presentados tras su salida a Bolsa y recogidos por Reuters. CXMT obtuvo además un beneficio neto atribuible de 77.600 millones de yuanes, frente a las pérdidas de 2.330 millones registradas durante el mismo periodo del ejercicio anterior.

El salto tiene detrás una combinación especialmente favorable para los fabricantes de memoria. La expansión de la inteligencia artificial y de los centros de datos ha disparado la demanda, mientras las limitaciones de oferta han impulsado los precios de las DRAM. CXMT ha aprovechado ese escenario para vender más y a precios superiores, por lo que sería equivocado atribuir todo el crecimiento de sus ingresos exclusivamente a una conquista de cuota de mercado.

La dimensión de ese mercado también ha cambiado radicalmente. Counterpoint Research calculó que los ingresos mundiales de DRAM alcanzaron un récord cercano a los 97.000 millones de dólares únicamente durante el primer trimestre de 2026, con un crecimiento interanual del 260%. La demanda procedente de las infraestructuras de inteligencia artificial está absorbiendo memorias convencionales utilizadas en servidores y, al mismo tiempo, incrementando la necesidad de memorias de alto ancho de banda, las conocidas como HBM.

Un cuarto fabricante entra en escena

El negocio continúa muy concentrado. En el segundo trimestre de este año Samsung controlaba aproximadamente el 39% del mercado mundial de DRAM por ingresos, seguida por SK Hynix, con un 26%, y Micron, con un 25%, según Counterpoint. CXMT se situaba alrededor del 7%, una distancia todavía considerable respecto a cualquiera de los tres líderes.

La evolución, sin embargo, resulta significativa. Un año antes la presencia internacional de CXMT era mucho menor y la compañía dependía en mayor medida de productos de generaciones anteriores. TrendForce considera que en las memorias destinadas a dispositivos móviles ya se ha configurado un grupo de cuatro grandes fabricantes formado por Samsung, SK Hynix, Micron y CXMT. En ese segmento, el fabricante chino ha aprovechado especialmente su capacidad de suministro de LPDDR4X para aproximarse a Micron.

La ambición tecnológica de la compañía no termina ahí. CXMT está acelerando su paso hacia generaciones más avanzadas y acaba de iniciar la producción en masa de LPDDR6, memoria de bajo consumo destinada a dispositivos de altas prestaciones. Reuters informó este sábado de que Xiaomi utilizará estos nuevos chips en su próximo teléfono plegable, previsto para septiembre.

El acuerdo tiene un valor que va más allá de conseguir un cliente importante. Colocar una nueva generación de memoria en un producto de consumo de altas prestaciones permite a CXMT demostrar que su avance no depende únicamente de aumentar la fabricación de tecnologías maduras. La compañía ha indicado además que está enviando muestras de LPDDR6 para aplicaciones en dispositivos móviles, servidores y vehículos inteligentes.

El siguiente desafío será todavía más exigente. La inteligencia artificial ha convertido las memorias HBM, capaces de transferir enormes cantidades de información a los procesadores, en una de las piezas estratégicas del mercado de semiconductores. En este terreno SK Hynix, Samsung y Micron cuentan con una posición tecnológica mucho más consolidada. Counterpoint señala que CXMT pretende comenzar a producir HBM a finales de 2026 y que parte de la nueva capacidad industrial que está desarrollando en Shanghái estará orientada precisamente a chips vinculados con la inteligencia artificial.

Una pieza estratégica para China

El crecimiento de CXMT adquiere otra dimensión cuando se observa desde Pekín. China lleva años intentando reducir su dependencia de proveedores y tecnologías extranjeras en semiconductores, mientras Estados Unidos ha endurecido las restricciones al acceso chino a determinados equipos y tecnologías avanzadas.

Las memorias constituyen una parte esencial de esa carrera. No tienen el protagonismo público de los procesadores de Nvidia utilizados para entrenar modelos de inteligencia artificial, pero son imprescindibles para ordenadores, teléfonos, servidores, automóviles y centros de datos. La explosión de la IA ha aumentado todavía más su importancia estratégica.

CXMT proporciona a China una capacidad propia en DRAM que hace una década prácticamente no existía a esta escala. Su crecimiento tampoco significa que el país haya eliminado su dependencia exterior. Los fabricantes surcoreanos y estadounidenses mantienen una ventaja considerable en determinadas tecnologías avanzadas, especialmente en HBM, y las restricciones estadounidenses sobre equipos de fabricación siguen condicionando la evolución de la industria china.

La diferencia respecto a hace unos años es que China ya cuenta con un fabricante de suficiente tamaño para disputar una parte apreciable del mercado. Counterpoint estimaba en julio que CXMT rondaba el 9% de los envíos mundiales de DRAM medidos por capacidad y proyectaba alrededor de un 11% para 2028. La consultora considera que la compañía necesitaría acercarse al 15% para consolidarse a largo plazo frente a los grandes fabricantes.

Su expansión también llega respaldada por el mercado de capitales. La salida a Bolsa de CXMT ha proporcionado recursos para ampliar capacidad y desarrollar nuevas generaciones de productos, incluyendo HBM. La compañía afronta así una etapa en la que deberá demostrar que el extraordinario crecimiento financiero de 2026 puede transformarse en una posición industrial sostenible cuando el actual ciclo de precios de las memorias se normalice.

Ese será el verdadero examen. Samsung, SK Hynix y Micron llevan décadas compitiendo en un negocio caracterizado por enormes inversiones, rápidos cambios tecnológicos y ciclos en los que los periodos de escasez pueden transformarse en exceso de capacidad. CXMT se ha beneficiado de uno de los momentos más favorables que ha vivido la industria, pero al mismo tiempo está utilizando esa coyuntura para aumentar producción, captar capital y acelerar su desarrollo tecnológico.

El crecimiento del 874% muestra hasta qué punto ha cambiado su escala en apenas un año. La batalla que viene será diferente: comprobar si CXMT puede acercarse tecnológicamente a los tres líderes y convertir a China en un competidor permanente en uno de los mercados más estratégicos de la economía digital.

100.000 millones para reactivar el petróleo venezolano: el gran negocio que EEUU quiere abrir a sus petroleras

El acuerdo anunciado por Donald Trump contempla inversiones privadas estadounidenses cercanas a los 100.000 millones de dólares y derechos sobre más de 65.000 millones de barriles de reservas venezolanas. Chevron ya negocia ampliar sus operaciones en un país cuya recuperación petrolera exigirá años de inversión.

Venezuela posee las mayores reservas probadas de petróleo del mundo, pero buena parte de esa extraordinaria riqueza permanece bajo tierra mientras su industria arrastra años de deterioro, falta de inversión y pérdida de capacidad productiva. Estados Unidos quiere ahora aprovechar ese potencial y abrir una nueva etapa para sus compañías petroleras, con un plan que, según lo anunciado por Donald Trump, podría movilizar cerca de 100.000 millones de dólares de inversión privada.

El presidente estadounidense anunció el 28 de agosto un acuerdo relacionado con 17 campos petrolíferos venezolanos que otorgaría a Estados Unidos derechos mayoritarios sobre más de 65.000 millones de barriles de reservas probadas. Reuters, que ha informado sobre los términos conocidos del plan, señala que las compañías estadounidenses podrían invertir alrededor de 100.000 millones de dólares para desarrollar esos activos.

La magnitud de las cifras permite hacerse una idea del negocio potencial, pero también obliga a separar los recursos existentes bajo tierra de la capacidad real para extraerlos. Venezuela contabiliza alrededor de 303.000 millones de barriles de reservas probadas, según los últimos datos publicados por la OPEP, pero su producción actual está muy lejos de corresponderse con ese patrimonio petrolero. Recuperar campos e instalaciones después de años de baja inversión requerirá capital, tecnología y tiempo.

Para las grandes compañías estadounidenses, ese deterioro representa al mismo tiempo el principal obstáculo y una oportunidad empresarial. Reactivar la industria venezolana implica intervenir en campos maduros, perforación, instalaciones de producción y transporte y numerosos servicios asociados a la explotación petrolera. El negocio no estaría, por tanto, únicamente en los barriles que finalmente lleguen al mercado, sino también en la enorme inversión necesaria para volver a poner en condiciones una infraestructura que durante años ha trabajado por debajo de su potencial.

Chevron mueve ficha

Los primeros movimientos empresariales permiten observar hacia dónde puede dirigirse el proceso. Chevron, que ha mantenido presencia en Venezuela incluso durante los años de sanciones y restricciones estadounidenses, está cerca de completar un acuerdo para reorganizar y ampliar sus proyectos en el país, según informó Reuters citando fuentes conocedoras de las negociaciones.

La operación contempla cambios relacionados con Petropiar y una posible expansión hacia nuevas áreas de la Faja del Orinoco, donde se concentra una parte considerable de los enormes recursos venezolanos de crudo pesado. El movimiento situaría a Chevron en una posición especialmente relevante si finalmente se produce una apertura de mayor alcance a las inversiones estadounidenses.

También se están produciendo movimientos en el ámbito de los servicios petroleros. SLB alcanzó recientemente un acuerdo con la estatal PDVSA relacionado con el acceso y modernización de información técnica de los yacimientos venezolanos. Son pasos todavía muy alejados de los 100.000 millones anunciados, pero muestran que el interés empresarial estadounidense por el sector venezolano ya empieza a traducirse en operaciones concretas.

El atractivo de Venezuela no se explica únicamente por el volumen de sus reservas. Buena parte de su petróleo es crudo pesado, un tipo de materia prima para cuyo procesamiento determinadas refinerías estadounidenses, especialmente las situadas en la costa del Golfo, cuentan históricamente con instalaciones adecuadas. Recuperar un suministro más estable desde Venezuela puede tener, por tanto, un valor industrial además de estratégico.

Un negocio condicionado por años de deterioro

La dimensión del proyecto tampoco debería confundirse con una recuperación inmediata de la producción venezolana. Tener acceso a decenas de miles de millones de barriles de reservas no significa poder colocarlos rápidamente en el mercado. La industria necesita inversiones continuadas para recuperar instalaciones, aumentar la perforación y garantizar el funcionamiento de toda la cadena que lleva el petróleo desde el yacimiento hasta su exportación.

A ello se añade la incertidumbre jurídica. Especialistas consultados por Reuters han planteado dudas sobre el encaje del acuerdo anunciado por Trump con el marco constitucional y petrolero venezolano. Los detalles públicos disponibles tampoco permiten determinar todavía cómo se articularían exactamente los derechos estadounidenses sobre los campos afectados ni en qué condiciones participarían las empresas privadas.

Son interrogantes importantes porque los 100.000 millones de dólares mencionados no constituyen un fondo aprobado por el Gobierno estadounidense ni una inversión que las compañías hayan comprometido ya. Se trata del volumen de inversión privada que, según el anuncio de Trump, podría movilizar el desarrollo de los activos incluidos en el acuerdo. Convertir esa expectativa en proyectos efectivos dependerá de las condiciones económicas, jurídicas y operativas que encuentren las petroleras.

El momento internacional, sin embargo, juega a favor de recuperar nuevas fuentes de suministro. Las tensiones en Oriente Medio y los riesgos que afectan a algunas de las principales rutas energéticas han vuelto a colocar la seguridad del abastecimiento en el centro de las decisiones políticas y empresariales. Estados Unidos continúa siendo el mayor productor mundial de petróleo, con una media récord de 13,6 millones de barriles diarios en 2025, pero acceder al crudo venezolano ampliaría sus alternativas de suministro y reforzaría su influencia sobre una de las principales reservas mundiales.

Ahí reside buena parte de la dimensión económica del acuerdo. Venezuela necesita inversiones de enorme magnitud para recuperar su industria y Estados Unidos dispone de compañías con capital, tecnología y experiencia para participar en ese proceso. Si el marco anunciado por Trump termina convirtiéndose en proyectos viables, las petroleras estadounidenses tendrían delante uno de los mayores procesos de recuperación de activos petroleros de los últimos años.

Los 100.000 millones de dólares permiten dimensionar esa oportunidad, pero todavía no describen una realidad consumada. El verdadero alcance del negocio dependerá de cuánto capital estén finalmente dispuestas a comprometer las compañías, de las condiciones que se establezcan para operar en Venezuela y, sobre todo, de cuánto petróleo adicional pueda regresar al mercado. La carrera empresarial acaba de comenzar.

Aragón prepara a sus pymes para entrar en el gran mercado europeo de la defensa

El Gobierno autonómico ultima una convocatoria específica para facilitar el posicionamiento de pequeñas y medianas empresas en un sector que está concentrando una parte creciente de la inversión europea. Certificaciones, acceso a programas internacionales y colaboración empresarial son algunas de las barreras que Aragón intenta ayudar a superar.

El fuerte incremento de la inversión europea en defensa está abriendo un mercado que va mucho más allá de los grandes fabricantes tradicionales. Electrónica, comunicaciones, fabricación avanzada, materiales, logística o tecnologías de uso dual forman parte de una cadena industrial en la que también pueden encontrar oportunidades pequeñas y medianas empresas. Aragón quiere que parte de su tejido productivo esté preparado para competir en ese escenario.

El Gobierno de Aragón trabaja para ello en una nueva convocatoria de ayudas dirigida específicamente a pymes interesadas en posicionarse en la industria de defensa. El programa ya aparece en el portal oficial de trámites del Ejecutivo autonómico bajo la denominación «Ayudas a pequeñas y medianas empresas para su posicionamiento y promoción en la industria de defensa – Convocatoria 2026». La primera línea está destinada a servicios de apoyo para el posicionamiento en el sector y el plazo de solicitud figura todavía pendiente de definir.

La convocatoria se incorpora al trabajo desarrollado durante los últimos meses alrededor del Hub de Defensa de Aragón. Su planteamiento responde a una de las dificultades que encuentran las empresas cuando intentan acceder a este mercado: disponer de capacidad industrial o tecnológica no es suficiente. La defensa tiene procedimientos, requisitos administrativos y comerciales y sistemas de contratación propios, además de una elevada presencia de grandes compañías que articulan cadenas de proveedores nacionales e internacionales.

Para una pyme que procede de otros sectores, entrar en ese circuito exige tiempo, conocimiento y recursos. La participación en programas y consorcios, la obtención de determinadas certificaciones, la búsqueda de socios o el acceso a grandes contratistas pueden convertirse en barreras tan importantes como el propio desarrollo tecnológico. El apoyo público que está articulando Aragón trata precisamente de reducir parte de esa distancia entre las capacidades que ya existen en el tejido empresarial y las exigencias de un mercado muy especializado.

Un mercado europeo en plena transformación

La iniciativa aragonesa llega en un momento en el que la Unión Europea está acelerando sus políticas para reforzar la industria de defensa. Uno de sus principales instrumentos es el Fondo Europeo de Defensa (EDF), cuyo programa de trabajo para 2026 cuenta con 1.000 millones de euros para proyectos colaborativos de investigación y desarrollo distribuidos en 31 áreas de actuación.

Las oportunidades no están reservadas exclusivamente a los grandes grupos industriales. El programa contempla también convocatorias dirigidas a pequeñas y medianas empresas y organizaciones de investigación, y la Comisión Europea ha introducido durante 2026 cambios destinados a simplificar determinados procedimientos de participación. El objetivo es ampliar la base industrial y tecnológica europea y facilitar la incorporación de nuevos actores a los proyectos de defensa.

Junto al EDF está comenzando a desplegarse el Programa para la Industria de Defensa Europea (EDIP), dotado con 1.500 millones de euros para el periodo 2025-2027. Su programa de trabajo, aprobado por la Comisión Europea en marzo de 2026, destina más de 700 millones a reforzar capacidades productivas en Europa, con actuaciones relacionadas, entre otros ámbitos, con componentes electrónicos, sistemas contra drones y otros productos considerados estratégicos.

La dimensión financiera aumenta todavía más con SAFE, el instrumento europeo que permite movilizar hasta 150.000 millones de euros en préstamos a los Estados miembros para incrementar las inversiones en defensa, especialmente mediante adquisiciones comunes. No se trata de dinero que vaya directamente a las empresas ni puede interpretarse como una bolsa de subvenciones a la que puedan acudir las pymes, pero sí anticipa un crecimiento de la demanda y de los programas industriales asociados a las nuevas prioridades europeas.

Ese escenario explica en buena medida la carrera que distintas regiones y ecosistemas industriales europeos han iniciado para posicionar sus empresas. La oportunidad para Aragón no reside únicamente en la existencia de más presupuesto, sino en conseguir que compañías que ya trabajan en sectores industriales y tecnológicos puedan convertirse en proveedores, participar en proyectos colaborativos o integrarse en cadenas de suministro que hasta ahora les resultaban ajenas.

De la formación a los mercados internacionales

Aragón lleva meses construyendo ese recorrido. Además de los programas de capacitación vinculados al Hub de Defensa, la política autonómica empieza a conectar el apoyo empresarial con la pertenencia a este ecosistema. La convocatoria de ayudas a la digitalización de pymes publicada en marzo de 2026, por ejemplo, incorpora entre sus criterios de valoración que las compañías estén registradas en el Hub.

La internacionalización constituye otra parte del proceso. Aragón Exterior impulsó este año la primera participación agrupada del Aragón Defence Hub en Eurosatory 2026, celebrada en París, una de las principales citas internacionales de la industria. El objetivo no era únicamente ganar visibilidad, sino facilitar contactos comerciales y aproximar las capacidades industriales aragonesas a posibles clientes y socios internacionales.

Esta combinación de formación, apoyo para superar requisitos de entrada e internacionalización permite entender mejor la nueva convocatoria que prepara el Gobierno autonómico. Más que una actuación aislada, forma parte de un intento de acompañar a las empresas durante un recorrido que comienza mucho antes de conseguir un contrato.

La dificultad estará en convertir ese acompañamiento en negocio real. La industria europea de defensa ofrece ahora más oportunidades, pero también está sometida a una competencia creciente y buena parte de los grandes programas exige cooperación entre empresas, centros tecnológicos y organizaciones de distintos países. Para las pymes aragonesas, disponer de tecnología o capacidad productiva será solo el punto de partida; encontrar socios, superar los requisitos del sector y demostrar que pueden incorporarse a cadenas de suministro de mayor dimensión será lo que determine su capacidad para aprovechar este nuevo ciclo inversor.

Aragón ha comenzado a preparar esa transición. La futura convocatoria de ayudas será una herramienta más dentro de un proceso que ya incluye capacitación, internacionalización y aproximación a los programas europeos. Su resultado no debería medirse únicamente por el número de empresas que soliciten las subvenciones, sino por cuántas consiguen después abrir una nueva línea de negocio, incorporarse a un proyecto o acceder a clientes que hasta ahora estaban fuera de su alcance.

¿Quién es YMTC? El fabricante que explica la carrera de China por fabricar sus propios chips

Yangtze Memory Technologies ha pasado en una década de ser una empresa prácticamente desconocida fuera de China a competir en el mercado mundial de memorias NAND. Ahora prepara una salida a Bolsa con la que pretende captar unos 4.900 millones de dólares para ampliar fábricas e investigación. Su evolución ayuda a entender una de las grandes transformaciones industriales de China: el esfuerzo por desarrollar una cadena propia de semiconductores.

Los nombres de Nvidia, Intel, Samsung o TSMC resultan familiares incluso fuera de la industria tecnológica. YMTC, en cambio, continúa siendo una desconocida para buena parte del público occidental. Pero su evolución merece atención.

Yangtze Memory Technologies, conocida por sus siglas YMTC, fue fundada en 2016 en Wuhan y está especializada en un componente que utilizamos constantemente aunque rara vez pensemos en él: las memorias NAND Flash.

Son los chips encargados de almacenar información de manera permanente en teléfonos móviles, ordenadores, unidades SSD, servidores y centros de datos. A diferencia de la memoria RAM, conservan los datos cuando apagamos el dispositivo.

Una década después de su nacimiento, YMTC se ha convertido en el principal fabricante chino de este tipo de memorias y, según la documentación presentada para su salida a Bolsa, alcanzó durante el primer trimestre de 2026 la tercera posición mundial en NAND tanto por ingresos como por volumen de envíos.

Entrar en uno de los mercados más difíciles del mundo

Fabricar chips de memoria a gran escala exige instalaciones que cuestan miles de millones, inversiones permanentes en investigación y una enorme capacidad para producir con precisión millones de componentes.

YMTC compite en un mercado donde operan grupos como Samsung, SK Hynix, Kioxia, SanDisk o Micron. Su aparición resulta especialmente significativa porque China ha dependido históricamente de fabricantes extranjeros para abastecer una parte importante de su gigantesca industria electrónica.

YMTC ha desarrollado para competir una arquitectura propia denominada Xtacking. Simplificando un proceso extraordinariamente complejo, la tecnología permite fabricar por separado determinadas partes de la memoria y sus circuitos periféricos para posteriormente integrarlas. La compañía presentó la primera generación en 2018 y ha continuado evolucionando el sistema. YMTC: tecnología Xtacking

Su crecimiento también empieza a reflejarse en las cuentas. La documentación presentada para la OPV señala que la compañía registró 63.190 millones de yuanes de ingresos en 2025 y regresó a beneficios en 2024.

Una OPV de 4.900 millones de dólares

El siguiente paso será el mercado de capitales.

La matriz de YMTC, CCSH Corporation, ha solicitado su salida al STAR Market de la Bolsa de Shanghái, el mercado creado para facilitar financiación a compañías tecnológicas chinas.

La operación contempla captar 33.000 millones de yuanes, aproximadamente 4.900 millones de dólares. De completarse en los términos planteados, la valoración de la compañía podría situarse alrededor de los 49.000 millones de dólares.

El destino del dinero ayuda a comprender el tipo de competición en la que participa YMTC. Aproximadamente 20.800 millones de yuanes irían destinados a modernizar líneas de producción y otros 12.200 millones financiarían investigación y desarrollo en tecnologías avanzadas de almacenamiento.

No se trata simplemente de fabricar más. En semiconductores es necesario invertir continuamente para fabricar componentes más pequeños, rápidos, eficientes y con mayor capacidad.

¿Qué tiene que ver la inteligencia artificial?

Aunque cuando hablamos de inteligencia artificial pensamos principalmente en procesadores como las GPU de Nvidia, los sistemas de IA necesitan también almacenar cantidades enormes de información.

El crecimiento de los centros de datos está aumentando las necesidades de almacenamiento. Entrenamiento de modelos, bases de datos, servicios en la nube y aplicaciones empresariales requieren grandes infraestructuras donde procesamiento y almacenamiento trabajan conjuntamente.

Por eso la carrera de la inteligencia artificial está impulsando diferentes segmentos de la industria de semiconductores, no únicamente los procesadores más avanzados.

Para YMTC, ese crecimiento representa un mercado potencial considerable.

Las restricciones de Estados Unidos

Pero la historia de YMTC resulta difícil de entender sin la competición tecnológica entre Estados Unidos y China.

Washington incorporó en 2022 a YMTC a su Entity List, sometiendo a la compañía a restricciones para acceder a determinados productos y tecnologías estadounidenses. Posteriormente también la incluyó en una relación de empresas que el Departamento de Defensa considera vinculadas al ámbito militar chino.

Estas restricciones afectan a una cuestión fundamental: para fabricar semiconductores no basta con disponer de una fábrica.

La cadena mundial depende de maquinaria extremadamente especializada, materiales, productos químicos, software y conocimiento tecnológico procedente de diferentes países. Estados Unidos, Japón y Países Bajos ocupan posiciones especialmente relevantes en algunas de esas tecnologías.

YMTC ha respondido aumentando la utilización de equipos fabricados en China. Reuters informó este año de que la compañía proyecta tres nuevas fábricas que podrían más que duplicar su capacidad de producción, con una presencia creciente de maquinaria nacional.

Una pieza de una estrategia mucho mayor

Aquí está la verdadera importancia de YMTC.

La compañía no debe observarse aisladamente. Forma parte de un ecosistema tecnológico que China lleva años intentando desarrollar.

SMIC busca avanzar en la fabricación de semiconductores; CXMT trabaja principalmente en memorias DRAM; Huawei y su división HiSilicon desarrollan chips y arquitecturas propias, mientras YMTC intenta ganar terreno en las memorias NAND.

Son negocios diferentes, pero responden a una misma necesidad industrial: aumentar la capacidad de China para diseñar y fabricar componentes fundamentales dentro de sus propias fronteras.

El Gobierno chino ha movilizado además enormes cantidades de capital para desarrollar esa industria. En 2024 constituyó la tercera fase del denominado Big Fund, el gran fondo estatal para semiconductores, con un capital registrado de 344.000 millones de yuanes.

La salida a Bolsa de YMTC añade financiación procedente del mercado a ese esfuerzo.

Una empresa que conviene empezar a conocer

Todavía existen importantes distancias tecnológicas entre China y los líderes internacionales en determinadas partes de la cadena de semiconductores. La propia YMTC reconoce en su documentación los riesgos derivados de las restricciones comerciales, la evolución tecnológica y el carácter cíclico del mercado de memorias.

Pero su trayectoria permite observar cómo está cambiando la industria.

En apenas diez años, una compañía nacida en Wuhan ha conseguido entrar en un mercado dominado históricamente por grandes fabricantes internacionales, desarrollar tecnología propia, ampliar capacidad industrial y preparar una de las mayores salidas a Bolsa recientes del sector tecnológico chino.

Por eso probablemente escucharemos cada vez más sus cuatro letras.

YMTC no es simplemente otro fabricante chino de chips. Es una de las empresas que permiten medir hasta dónde está llegando China en su objetivo de construir una industria de semiconductores propia y competir en uno de los sectores estratégicos de la economía mundial.