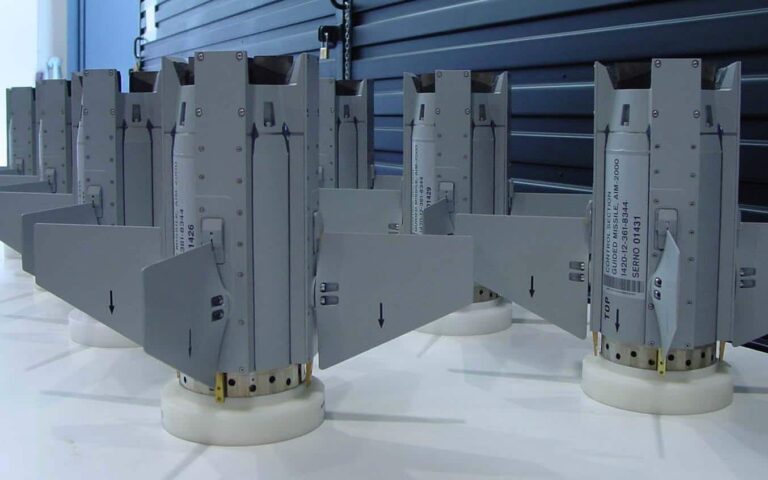
Sener desarrollará para Defensa una nueva munición merodeadora basada en el dron Scrab II

El Ministerio de Defensa financia el proyecto Murade, con el que Sener TAFS transformará tecnológicamente un blanco aéreo utilizado en ejercicios militares en un demostrador de munición merodeadora de alta dinámica. El programa incorporará navegación autónoma, inteligencia artificial y comunicaciones robustas y forma parte del esfuerzo español por desarrollar capacidades propias en este tipo de sistemas.

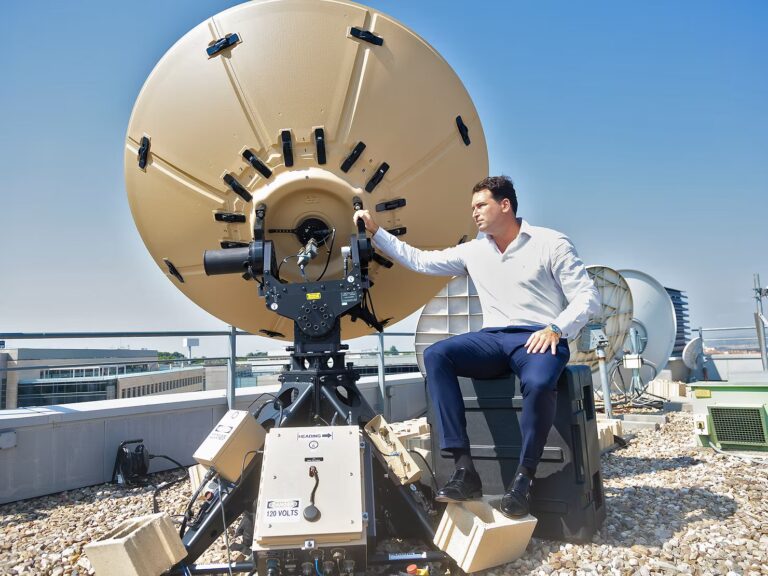
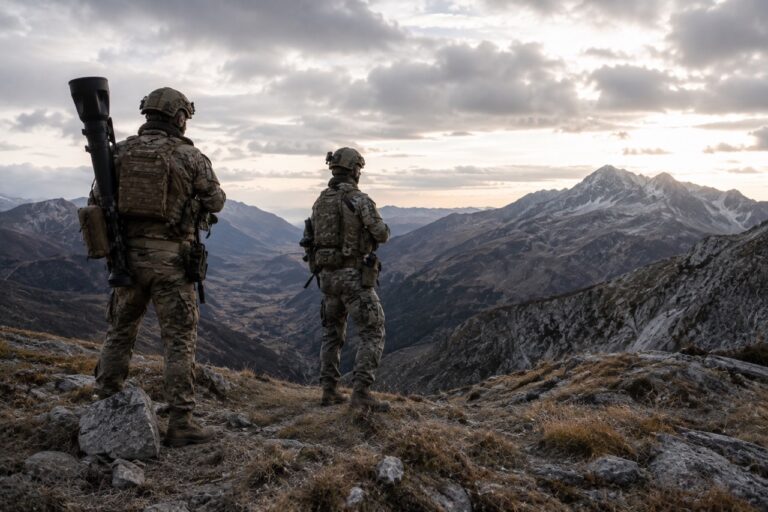
El Ministerio de Defensa ha encargado a Sener TAFS el desarrollo de un demostrador tecnológico de munición merodeadora de alta dinámica, una de las capacidades que mayor protagonismo ha adquirido en los conflictos militares recientes. El proyecto, denominado Murade, utilizará como punto de partida el Scrab II, un sistema aéreo no tripulado desarrollado originalmente como blanco para ejercicios de defensa aérea.

El contrato de investigación y desarrollo asciende a 292.751 euros, impuestos incluidos, y se ejecutará desde agosto de 2026 hasta el 30 de noviembre de 2027. Forma parte del programa Coincidente de la Dirección General de Armamento y Material (DGAM), destinado a aprovechar tecnologías desarrolladas en el ámbito civil o empresarial que puedan tener aplicaciones de interés para la Defensa.

La relevancia del proyecto no está tanto en su importe, relativamente reducido frente a los grandes programas de adquisición militar, como en la tecnología que pretende desarrollar. Murade busca demostrar que una plataforma aérea ya existente puede evolucionar hacia un sistema con nuevas capacidades de navegación, autonomía, comunicaciones y gestión de misión.

De blanco aéreo a demostrador de munición merodeadora

El Scrab II fue concebido con una finalidad muy diferente. Se trata de un target drone, un avión no tripulado que reproduce amenazas aéreas para que las Fuerzas Armadas puedan entrenar sus sistemas de detección, seguimiento e interceptación.

La plataforma está propulsada por una o dos turbinas y puede alcanzar velocidades de hasta 120 metros por segundo, alrededor de 432 kilómetros por hora. Su autonomía llega a 60 minutos, puede operar a una altura de hasta 6.000 metros y dispone de un radioenlace de hasta 100 kilómetros. Tiene 2,94 metros de longitud, una envergadura de 2,52 metros aproximadamente y un peso máximo al despegue de 90 kilos.

Sener señala que el Scrab II ha sido utilizado como blanco en actividades relacionadas con sistemas de defensa aérea como Standard, Hawk, Roland e IRIS-T. Puede operar además desde distintos emplazamientos, incluidos buques durante ejercicios en alta mar.

Murade aprovechará esa plataforma de vuelo, pero necesitará incorporar tecnologías diferentes para desarrollar las funciones previstas en una munición merodeadora. Por eso no debe interpretarse que el Scrab II actualmente disponible vaya simplemente a recibir una carga y convertirse en el nuevo sistema. El contrato tiene como finalidad desarrollar y probar un demostrador.

Inteligencia artificial y mayor autonomía

Una parte importante del programa estará precisamente en los sistemas electrónicos y de control. El desarrollo contempla tecnologías de navegación y posicionamiento autónomos, inteligencia artificial y comunicaciones robustas, además de los sistemas necesarios para evolucionar desde una plataforma utilizada en entrenamiento hacia una arquitectura destinada a nuevas misiones.

Las municiones merodeadoras ocupan un espacio intermedio entre los drones convencionales y determinados tipos de misiles. Pueden permanecer durante un periodo en una zona de operaciones antes de intervenir sobre un objetivo, lo que explica el interés creciente por mejorar su autonomía, navegación y capacidad de coordinación.

La convocatoria española pretende avanzar además hacia sistemas capaces de funcionar de forma colaborativa y en enjambres, así como mantener sus capacidades en entornos electromagnéticos degradados. El desarrollo tecnológico no se limita, por tanto, a la propia aeronave, sino que afecta también a comunicaciones, navegación y coordinación entre plataformas.

Tres proyectos españoles compiten por desarrollar esta capacidad

Murade no es el único proyecto seleccionado por Defensa. La línea Loimun del programa Coincidente eligió tres propuestas diferentes para explorar soluciones nacionales en municiones merodeadoras.

Junto al proyecto presentado originalmente por Sistemas de Control Remoto —actualmente integrado en Sener TAFS— aparecen Mamma, de Arquimea Advanced Systems, y Milpro, promovido por Swarming Technologies & Solutions e Instalaza. En Murade participan también Instalaza y UAV Navigation.

Este dato permite situar mejor el contrato. Defensa no ha seleccionado todavía un sistema que vaya a adquirirse y desplegarse de forma generalizada, sino que está financiando diferentes vías tecnológicas para desarrollar una capacidad que posteriormente podría evolucionar hacia programas de mayor alcance.

El modelo permite reducir riesgos antes de acometer inversiones industriales superiores: primero se desarrollan y prueban demostradores y posteriormente pueden adoptarse decisiones sobre continuidad, producción o adquisición.

Sener refuerza su negocio de sistemas no tripulados

El proyecto también refleja la estrategia seguida por Sener para aumentar sus capacidades en sistemas autónomos. En 2024 adquirió Sistemas de Control Remoto (SCR), compañía que desarrollaba y comercializaba el Scrab II. Posteriormente ambas sociedades avanzaron en su integración hasta que SCR quedó incorporada en Sener TAFS.

La operación permitió a Sener incorporar tecnologías y experiencia relacionadas con sistemas no tripulados aéreos, terrestres y navales. Murade utiliza ahora precisamente uno de los productos procedentes de esa adquisición como punto de partida para entrar en otro segmento tecnológico.

La relación de Sener TAFS con Defensa va además más allá de este proyecto. La compañía trabaja con la Armada en el suministro y soporte de blancos aéreos utilizados para entrenamiento. Un acuerdo marco reciente para alquiler, adquisición, formación, repuestos y soporte técnico de estos sistemas tiene un valor estimado de 6,6 millones de euros, incluidas posibles prórrogas.

El BOE confirma asimismo adjudicaciones a Sener TAFS relacionadas con blancos para unidades de la Armada, reforzando su posición como proveedor en este ámbito.

España busca tecnología propia en un mercado estratégico

Murade debe entenderse dentro de un movimiento más amplio de la industria española de defensa. El incremento de las necesidades militares europeas está impulsando inversiones en drones, comunicaciones, guerra electrónica, sistemas autónomos y municiones, al tiempo que los gobiernos intentan reducir determinadas dependencias tecnológicas exteriores.

En ese escenario, el programa Coincidente permite que diferentes empresas desarrollen tecnologías susceptibles de convertirse posteriormente en capacidades nacionales.

El contrato de Sener es todavía una fase temprana de ese proceso. Murade no es hoy una munición operativa que vaya a incorporarse a las Fuerzas Armadas, sino un demostrador cuyo desarrollo deberá determinar la viabilidad de las tecnologías propuestas. Cualquier eventual producción o entrada en servicio requeriría decisiones y contratos posteriores.

Precisamente por eso, el interés de la noticia está más en la dirección que señala que en los 292.751 euros del contrato. España está financiando simultáneamente varias soluciones para desarrollar conocimiento propio en una tecnología que está cambiando rápidamente la guerra moderna, y Sener acaba de entrar en esa carrera aprovechando una plataforma que ya tenía probada como blanco aéreo.
Merlin invertirá 1.225 millones en Zaragoza para levantar uno de sus mayores centros de datos

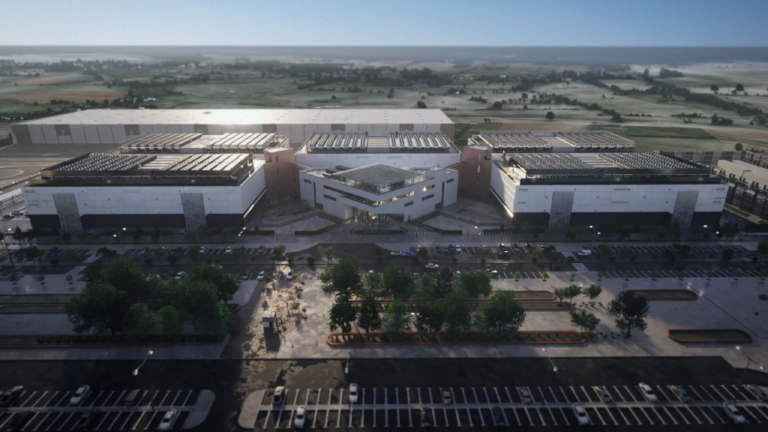
El proyecto Zaragoza-WIND se construirá en Botorrita, tendrá 144 MW de capacidad tecnológica y más de 156.000 metros cuadrados construidos. Merlin Properties prevé que entre en funcionamiento en 2029 y plantea alcanzar un 87% de autoconsumo renovable mediante generación eólica y solar.

Aragón suma otra inversión de gran escala a la transformación tecnológica que está experimentando alrededor de los centros de datos. Merlin Properties desarrollará en Botorrita, en la provincia de Zaragoza, Zaragoza-WIND, un nuevo campus que supondrá una inversión de 1.225 millones de euros y que estará diseñado para responder al crecimiento de la computación en la nube y la inteligencia artificial.

El proyecto tendrá 144 MW IT de capacidad, convirtiéndose en el mayor centro de datos desarrollado hasta ahora por Merlin en España. La compañía contempla más de 156.000 metros cuadrados construidos y prevé su entrada en funcionamiento en 2029.

La iniciativa recibió en julio la Declaración de Inversión de Interés Autonómico con Interés General de Aragón por parte del Gobierno aragonés. Merlin señaló posteriormente que el siguiente paso será la tramitación del correspondiente Proyecto de Interés General de Aragón (PIGA), necesario para avanzar hacia el inicio de las obras.

Pero la dimensión del proyecto no es su única particularidad. Zaragoza-WIND ha sido diseñado para combinar la elevada demanda eléctrica de un centro de datos preparado para inteligencia artificial con generación renovable próxima a las instalaciones.

Un 87% de autoconsumo renovable

Merlin pretende alcanzar en Zaragoza-WIND un 87% de autoconsumo renovable, antes incluso de incorporar sistemas de almacenamiento mediante baterías BESS. La solución combinará generación solar y eólica y, según la compañía, permitirá alcanzar el mayor nivel de autoconsumo renovable por factor de carga asociado a un centro de datos del mundo.

Este elemento resulta especialmente relevante en el actual crecimiento de la industria. La inteligencia artificial necesita cantidades extraordinarias de capacidad de computación y, como consecuencia, de electricidad. La disponibilidad energética está pasando así a convertirse en uno de los factores fundamentales para decidir dónde pueden desarrollarse los grandes centros de datos.

Zaragoza-WIND dispondrá de una conexión eléctrica de 227 MW, según la información conocida sobre el proyecto, y combinará esa capacidad con producción renovable.

El modelo energético constituye precisamente uno de los argumentos con los que Merlin quiere diferenciar el campus zaragozano frente a otras instalaciones europeas.

Un centro de datos que no consumirá agua para refrigeración

La segunda característica destacada está relacionada con el agua. El proyecto utilizará un sistema de refrigeración modular de circuito cerrado que permitirá eliminar el consumo de agua asociado a la refrigeración de los equipos.

Merlin define su estrategia mediante los principios Zero Water, Zero Carbon y Big Data y prevé que Zaragoza-WIND alcance un PUE —el indicador utilizado para medir la eficiencia energética de los centros de datos— de alrededor de 1,15. Cuanto más se aproxima este indicador a 1, menor es la energía adicional necesaria para mantener funcionando la infraestructura más allá de los propios equipos informáticos.

La cuestión del agua adquiere especial importancia en Aragón. El rápido crecimiento de los centros de datos ha abierto el debate sobre el impacto territorial de estas instalaciones y sobre la disponibilidad de recursos suficientes para atender proyectos que pueden alcanzar dimensiones industriales.

Que los nuevos desarrollos reduzcan o eliminen el agua utilizada en refrigeración puede convertirse, por tanto, en un factor cada vez más relevante para su aceptación y viabilidad.

Cerca de 5.000 empleos durante la construcción

La dimensión económica del proyecto tampoco termina en los 1.225 millones de inversión. Merlin calcula que Zaragoza-WIND generará cerca de 5.000 empleos durante su construcción y más de 500 puestos de trabajo permanentes y de alta cualificación durante su posterior funcionamiento.

Como ocurre con otros grandes proyectos industriales, habrá que distinguir posteriormente entre empleo directo, indirecto e inducido y comprobar cuántos puestos permanecen realmente en Aragón una vez terminadas las obras. La estimación difundida sobre la fase operativa sitúa en 196 los empleos directos dentro de un impacto total superior a 500 puestos.

Este será uno de los indicadores importantes para medir el impacto real del fenómeno de los centros de datos en Aragón. La inversión comprometida está alcanzando cifras extraordinariamente elevadas, pero su aportación a la economía regional dependerá también de cuánto empleo cualificado, proveedores locales, conocimiento y actividad empresarial se genere alrededor de las instalaciones.

Merlin quiere crecer con la inteligencia artificial

Zaragoza no constituye un proyecto aislado dentro de Merlin Properties. La compañía está transformando progresivamente su negocio inmobiliario mediante una fuerte apuesta por las infraestructuras digitales.

Actualmente dispone de centros de datos operativos en Madrid, Barcelona y Álava, mientras desarrolla nuevas instalaciones en Lisboa y Zaragoza. Su plataforma Merlin-Edged prevé disponer de 112 MW IT operativos al cierre de 2026 y la compañía ha anunciado desarrollos que superan los 600 MW.

Los resultados económicos permiten observar la importancia creciente de esta actividad. Merlin cerró el primer semestre de 2026 con 308 millones de euros de ingresos, un 11,7% más, y un EBITDA de 229 millones, también un 11,7% superior. La compañía atribuye buena parte del crecimiento al negocio de centros de datos y ya acumula 160 MW alquilados o prealquilados.

La estrategia tiene además un objetivo claro: construir instalaciones capaces de atender la demanda vinculada a inteligencia artificial. En su planificación corporativa, Merlin identifica expresamente Zaragoza como uno de sus futuros campus AI-ready, junto con otros grandes desarrollos en la península ibérica.

Aragón acumula proyectos de los grandes operadores

Es precisamente aquí donde Zaragoza-WIND adquiere una dimensión mayor para Aragón.

La comunidad no está recibiendo una inversión aislada. AWS mantiene operativa su región española en Aragón y ha elevado hasta 33.700 millones de euros sus planes de inversión vinculados a la expansión de sus infraestructuras. Microsoft desarrolla otros tres campus de centros de datos y ACS impulsa también un proyecto en La Puebla de Alfindén.

Ahora Merlin incorpora otros 1.225 millones de euros y 144 MW IT.

La acumulación empieza a modificar la posición de Aragón dentro del mapa tecnológico español. La disponibilidad de suelo, la producción renovable, las conexiones eléctricas y la situación geográfica están convirtiendo el territorio en un destino para infraestructuras que necesitan grandes cantidades de energía y capacidad de conexión.

Y la llegada de Merlin añade un elemento importante: competencia entre operadores. Aragón deja de depender del desarrollo de un único gran grupo tecnológico y comienza a reunir proyectos promovidos por diferentes compañías.

De los centros de datos a la inteligencia artificial

La cuestión estratégica para Aragón es qué hacer ahora con esta concentración.

Construir centros de datos genera inversión y actividad económica, pero el verdadero salto se produciría si alrededor de estas instalaciones creciera también una industria relacionada con la inteligencia artificial: empresas de software, proveedores de hardware, sistemas de refrigeración y energía, investigadores, universidades, startups, formación especializada y compañías capaces de utilizar la enorme potencia de computación instalada en el territorio.

Zaragoza-WIND refuerza precisamente esa posibilidad porque Merlin lo concibe como una infraestructura preparada para cargas de trabajo de inteligencia artificial.

El proyecto aparece además cuando Europa acaba de abrir la competición por sus futuras AI Gigafactories, grandes infraestructuras destinadas a proporcionar capacidad de computación para desarrollar modelos avanzados de inteligencia artificial.

Como analizábamos anteriormente, Aragón no cuenta actualmente con una candidatura conocida para una de esas gigafactorías. Sin embargo, cada nuevo proyecto de estas características fortalece algunos de los argumentos que podría utilizar en el futuro: infraestructura digital, capacidad energética, operadores internacionales y una concentración creciente de inversiones.

El desafío: que los servidores dejen más que inversión

La dimensión de Zaragoza-WIND impresiona: 1.225 millones de euros, 144 MW IT, 156.000 metros cuadrados y alrededor de 5.000 empleos durante su construcción.

Pero probablemente el dato más importante no aparezca en ninguna de esas cifras.

Aragón está consiguiendo atraer algunas de las mayores inversiones digitales que se están desarrollando actualmente en España. El siguiente desafío consiste en conseguir que esa infraestructura genere a su alrededor una economía tecnológica propia.

Porque existe una diferencia sustancial entre convertirse en un territorio donde están instalados los servidores que necesita la inteligencia artificial y convertirse en un territorio donde se crea tecnología gracias a ellos.

Con AWS, Microsoft, ACS y ahora Merlin desarrollando grandes proyectos, Aragón empieza a tener la infraestructura. El siguiente paso será convertir esa concentración de capacidad de computación en empresas, conocimiento, talento e innovación.

Ahí se decidirá el verdadero impacto económico de la revolución de los centros de datos en la comunidad.

España avanza en la carrera por una gigafactoría europea de IA con un proyecto de 5.000 millones

Bruselas da luz verde a la sociedad conjunta impulsada por ACS, Telefónica, Banco Santander y la pública SETT para competir por una de las futuras gigafactorías europeas de inteligencia artificial. El proyecto español plantea una infraestructura distribuida entre Tarragona y Madrid y movilizaría alrededor de 5.000 millones de euros.

España ha superado uno de los pasos necesarios para competir por una de las grandes infraestructuras de inteligencia artificial que la Unión Europea quiere desplegar durante los próximos años. La Comisión Europea ha autorizado la creación de la sociedad conjunta participada por ACS, Telefónica, Banco Santander y la Sociedad Española para la Transformación Tecnológica (SETT), al considerar que la operación no plantea problemas de competencia.

La autorización, tramitada mediante el procedimiento simplificado de control de concentraciones, no significa todavía que España haya conseguido una gigafactoría. Lo que permite es avanzar en la organización empresarial del consorcio que presentará la candidatura española a la convocatoria europea, en la que diferentes proyectos competirán por albergar hasta siete de estas grandes infraestructuras.

La candidatura española tiene una dimensión considerable. El Gobierno calcula que el proyecto podría movilizar alrededor de 5.000 millones de euros y ha autorizado a la SETT a invertir hasta 719,85 millones en la sociedad que impulsará la infraestructura. A ello se suma una contribución española de 300 millones a EuroHPC, el organismo europeo encargado de promover estas nuevas capacidades de computación.

Una gigafactoría entre Tarragona y Madrid

El proyecto español presenta además una característica particular: no se plantea como una única instalación. La candidatura es multisede y propone desarrollar la infraestructura entre Móra la Nova, en Tarragona, y San Fernando de Henares, en Madrid.

La iniciativa reúne capacidades públicas, financieras, de telecomunicaciones y de construcción de infraestructuras. La documentación publicada por la Unión Europea identifica expresamente la operación como ACS AIID / Telefónica / Banco Santander / SETT / JV, mientras que el proyecto ha ido incorporando durante su desarrollo a otros actores tecnológicos.

La participación pública será especialmente relevante. El Consejo de Ministros autorizó en junio una inversión máxima de 719,85 millones de euros a través de SETT, la sociedad pública adscrita al Ministerio para la Transformación Digital y de la Función Pública. El objetivo es que el Estado forme parte del accionariado de la sociedad que compita por la infraestructura europea.

La Generalitat de Cataluña aprobó también en junio la participación de Incasòl en la sociedad. En la estructura planteada entonces, SETT concentraba el 47,99% del capital; Telefónica, ACS y Santander disponían de un 15,67% cada uno; Multiverse Computing, del 4%; e Incasòl, del 1%. El Gobierno central señalaba, no obstante, que la composición definitiva del consorcio todavía se estaba ultimando.

¿Qué es realmente una gigafactoría de inteligencia artificial?

El nombre puede llevar a pensar en una fábrica tradicional, pero el producto que sale de estas instalaciones no es físico. Una gigafactoría de IA es esencialmente una infraestructura de computación de enorme capacidad diseñada específicamente para desarrollar y ejecutar sistemas avanzados de inteligencia artificial.

Estos centros necesitan albergar cientos de miles de unidades de procesamiento gráfico —las conocidas GPU— y otros aceleradores especializados. Su capacidad permite entrenar grandes modelos de lenguaje, sistemas de visión artificial y otras aplicaciones que necesitan cantidades extraordinarias de cálculo.

La diferencia respecto a un centro de datos convencional está precisamente en esa especialización. Mientras los centros tradicionales pueden dedicarse a almacenamiento, servicios cloud y procesamiento empresarial, las gigafactorías están diseñadas para proporcionar la enorme potencia necesaria para entrenar y operar las generaciones más avanzadas de inteligencia artificial.

Y ahí se encuentra el verdadero valor estratégico del proyecto.

Europa quiere reducir su dependencia tecnológica

Actualmente, buena parte de las infraestructuras capaces de entrenar los modelos de IA más avanzados se encuentran vinculadas a grandes compañías estadounidenses, mientras China desarrolla su propio ecosistema tecnológico.

Europa intenta reducir esa dependencia construyendo capacidad propia.

La Comisión Europea lanzó a finales de julio la convocatoria para desarrollar hasta siete gigafactorías de inteligencia artificial. El interés ha sido muy elevado: Bruselas recibió previamente 77 manifestaciones de interés, lo que llevó a ampliar el objetivo inicial, que contemplaba cinco instalaciones. La convocatoria permanecerá abierta hasta el 12 de noviembre y está previsto que la decisión se conozca a comienzos de 2027.

El programa forma parte de una estrategia más amplia destinada a reforzar la soberanía tecnológica europea. Disponer de estas infraestructuras permitiría que empresas, universidades, centros de investigación y administraciones puedan acceder a capacidad avanzada de computación sin depender completamente de proveedores situados fuera de Europa.

Para España, conseguir una de ellas supondría además disponer de una infraestructura capaz de atraer alrededor de sí empresas especializadas en inteligencia artificial, proveedores tecnológicos, investigadores y proyectos industriales.

Una inversión que va mucho más allá de un centro de datos

El proyecto español movilizaría aproximadamente 5.000 millones de euros, una escala que ayuda a entender por qué su desarrollo necesita combinar inversión pública y privada. El Gobierno considera que estas infraestructuras pueden convertirse en polos de supercomputación capaces de impulsar tanto la investigación como la actividad empresarial.

Su utilidad potencial abarcaría desde startups que necesitan capacidad para entrenar modelos hasta grandes compañías industriales, universidades y centros científicos. También podría facilitar el desarrollo de modelos propios en ámbitos donde los datos tienen especial sensibilidad o importancia estratégica.

La infraestructura energética constituye al mismo tiempo uno de los grandes desafíos. Las concentraciones masivas de GPU necesitan cantidades muy elevadas de electricidad y sistemas de refrigeración, de manera que disponibilidad energética, eficiencia y sostenibilidad serán elementos fundamentales para determinar la viabilidad y competitividad de los proyectos.

España pretende utilizar precisamente sus capacidades energéticas como uno de los argumentos de la candidatura.

España ya tiene dos fábricas de IA

La gigafactoría no partiría además de un ecosistema completamente nuevo. España cuenta ya con dos AI Factories europeas, vinculadas al Barcelona Supercomputing Center y al Centro de Supercomputación de Galicia (CESGA).

La escala de una gigafactoría sería, sin embargo, muy superior. La estrategia europea pretende dar un salto desde las actuales infraestructuras de supercomputación hacia instalaciones capaces de competir en el entrenamiento de los modelos más exigentes.

La carrera tiene también una dimensión industrial. La inteligencia artificial depende de una cadena que comienza en los semiconductores y continúa con centros de datos, energía, redes de telecomunicaciones, software y modelos. Disponer únicamente de aplicaciones de IA sin controlar parte de esa infraestructura mantendría a Europa en una posición dependiente frente a Estados Unidos y China.

España tendrá que competir

La aprobación de Bruselas despeja ahora un obstáculo corporativo, pero no resuelve la competición. España tendrá que presentar su candidatura y convencer a las instituciones europeas de que su propuesta ofrece las condiciones tecnológicas, financieras y energéticas necesarias.

La convocatoria permanecerá abierta hasta noviembre y la Comisión espera seleccionar los proyectos a comienzos de 2027. La construcción de las primeras gigafactorías podría comenzar posteriormente.

Por eso, el paso dado ahora debe interpretarse con precisión. Bruselas no ha concedido a España una gigafactoría de inteligencia artificial; ha autorizado la alianza empresarial que quiere conseguirla.

La diferencia es importante, pero también lo es la escala de lo que está en juego. ACS, Telefónica, Santander y el Estado preparan una infraestructura que podría movilizar alrededor de 5.000 millones de euros y situar a España dentro del reducido grupo de países europeos capaces de albergar los grandes centros de computación sobre los que se desarrollará la próxima generación de inteligencia artificial.

Zaragoza capta 1,38 millones de fondos europeos para movilizar más de 2,9 millones en proyectos energéticos

El Ayuntamiento de Zaragoza ha conseguido 1,38 millones de euros en ayudas del IDAE para financiar proyectos de transición energética y descarbonización. Las actuaciones incluyen una oficina para impulsar comunidades energéticas, mejoras en edificios municipales y una innovadora red de calor renovable que dará servicio a 192 viviendas y varios equipamientos públicos.

Zaragoza contará con nuevos recursos para avanzar en la transformación energética de la ciudad. El Ayuntamiento ha conseguido 1.383.222,50 euros en subvenciones del Instituto para la Diversificación y Ahorro de la Energía (IDAE), procedentes de diferentes programas vinculados al Plan de Recuperación, Transformación y Resiliencia, los fondos europeos NextGenerationEU y REPowerEU.

La financiación pública permitirá movilizar en conjunto más de 2,9 millones de euros de inversión y se distribuirá entre tres ámbitos: el impulso de las comunidades energéticas, la modernización de instalaciones en edificios municipales y el desarrollo de una red de calor renovable en el entorno del Polideportivo Siglo XXI.

Más allá de las cifras, los proyectos muestran diferentes formas de abordar la descarbonización urbana. Algunas actuaciones buscan reducir directamente el consumo energético de edificios públicos; otras pretenden sustituir sistemas alimentados con gas natural por tecnologías renovables, mientras que una parte de los fondos se destinará a facilitar que ciudadanos y empresas puedan participar en comunidades energéticas.

Una oficina para impulsar las comunidades energéticas

La primera de las ayudas asciende a 249.800 euros y procede del Programa CE Oficinas. Permitirá desarrollar una Oficina de Transformación Comunitaria destinada a asesorar a ciudadanos, empresas y entidades interesadas en crear comunidades energéticas.

Estas fórmulas permiten que diferentes usuarios participen conjuntamente en proyectos de generación y consumo de energía, especialmente mediante instalaciones de autoconsumo compartido. El objetivo de la oficina será acompañar estos procesos ofreciendo información y asesoramiento técnico, jurídico y administrativo.

La iniciativa prestará una atención específica a los barrios rurales de Zaragoza y contempla también actuaciones de difusión y formación. Entre sus objetivos se encuentra favorecer la participación ciudadana en la transición energética y promover iniciativas relacionadas con la lucha contra la pobreza energética.

Más de 900.000 euros para edificios municipales

El segundo bloque de financiación procede de la primera convocatoria del Programa de Incentivos para Proyectos Innovadores de Energías Renovables y Almacenamiento. Zaragoza recibirá 665.700 euros para desarrollar cuatro actuaciones que representan una inversión total de 907.326,66 euros.

Entre ellas se encuentra la modernización de las instalaciones térmicas de La Azucarera y la renovación de los sistemas de climatización de la Escuela Infantil La Piraña. También se sustituirán equipos existentes por bombas de calor de alta eficiencia en diferentes edificios municipales.

El objetivo es reducir simultáneamente el consumo energético y las emisiones asociadas al funcionamiento cotidiano de estos equipamientos. La electrificación de los sistemas térmicos mediante bombas de calor constituye precisamente una de las vías utilizadas para reducir progresivamente la dependencia de combustibles fósiles en la climatización de edificios.

Una red renovable para 192 viviendas

El proyecto de mayor inversión es también el más singular. Zaragoza ha conseguido otros 467.722,50 euros del programa RENORED para desarrollar NeutralPath, una red de calor de quinta generación basada en hidrotermia y bombas de calor agua-agua. La inversión total prevista alcanza 1.781.800 euros.

La nueva infraestructura se instalará en el entorno del Polideportivo Siglo XXI y proporcionará calefacción y agua caliente sanitaria a 192 viviendas, además de la Escuela Infantil María Urrea, el CEIP José Antonio Labordeta y los vestuarios del campo de fútbol del complejo deportivo.

El cambio permitirá sustituir las actuales calderas de gas natural por un sistema basado en energía renovable de alta eficiencia. Frente a las actuaciones que intervienen individualmente en cada edificio, una red de calor permite disponer de una infraestructura compartida capaz de suministrar energía térmica a diferentes inmuebles desde un mismo sistema.

Esta actuación tiene además interés porque traslada la transición energética desde los grandes objetivos generales hasta un entorno residencial concreto. No se trata únicamente de mejorar la eficiencia de instalaciones municipales: 192 viviendas particulares quedarán conectadas también a la nueva infraestructura renovable.

Captar fondos para transformar la ciudad

Las tres ayudas suman 1,38 millones de euros, pero las inversiones que harán posibles superarán los 2,9 millones. La capacidad para captar financiación europea y estatal se convierte así en una herramienta para acelerar proyectos que de otra manera tendrían que financiarse íntegramente mediante recursos municipales o desarrollarse a un ritmo diferente.

El Ayuntamiento mantiene además abiertas otras vías de financiación. Está pendiente de resolución una solicitud presentada al Programa MOVES III 2025 destinada a adquirir vehículos eléctricos enchufables y de pila de combustible para la flota municipal. En este caso, la ayuda todavía no ha sido concedida, por lo que no debe contabilizarse dentro de los 1,38 millones ya obtenidos.

Las actuaciones anunciadas combinan, por tanto, proyectos relativamente convencionales de eficiencia energética con iniciativas más novedosas, como las comunidades energéticas y la red de calor basada en hidrotermia. El resultado permitirá intervenir en edificios públicos, viviendas y modelos colectivos de producción y consumo de energía.

Para Zaragoza, el reto será ahora convertir los fondos captados en proyectos ejecutados y medir posteriormente sus resultados. Los 1,38 millones obtenidos son el punto de partida; el efecto real se conocerá cuando las inversiones permitan comprobar cuánto consumo energético y cuántas emisiones consiguen reducir las nuevas instalaciones.

Zaragoza suma más de 1.100 plazas para jóvenes y consolida un nuevo modelo de residencia urbana

Tres nuevos complejos residenciales preparan su apertura en Zaragoza coincidiendo con el comienzo del curso. Dos estarán dirigidos a estudiantes y otro a jóvenes trabajadores. Las más de 1.100 nuevas plazas muestran el crecimiento de un mercado que está atrayendo inversión privada y transformando la oferta de alojamiento juvenil de la ciudad.

Zaragoza afrontará el comienzo del próximo curso con un importante aumento de su capacidad para alojar a estudiantes y jóvenes. Tres nuevas residencias preparan su apertura en septiembre y añadirán conjuntamente más de 1.100 plazas, una cifra significativa para una ciudad que recibe cada año a miles de estudiantes procedentes de otras localidades y que, al mismo tiempo, afronta las dificultades de acceso a la vivienda de la población más joven.

Las nuevas instalaciones responden además a dos necesidades diferentes. Dos de los complejos estarán destinados al mercado universitario, mientras que el tercero, Aloha Pirineos, plantea un modelo dirigido a jóvenes trabajadores que buscan independizarse. En ambos casos aparece una tendencia común: edificios con habitaciones o pequeños estudios privados acompañados por numerosos espacios compartidos para trabajar, hacer deporte o relacionarse.

La transformación tiene también una dimensión inmobiliaria. Solo dos de los proyectos que hemos podido identificar representan inversiones próximas a 58 millones de euros, sumando los alrededor de 18 millones previstos para Aloha Pirineos y los aproximadamente 40 millones vinculados a Bravo Students Zaragoza.

El Actur concentra buena parte de las nuevas plazas

Una de las principales aperturas será Bravo Students Zaragoza, situada en la avenida José Atarés, en la Margen Izquierda. El proyecto ocupa los terrenos de la antigua sede de CEOE Aragón y está formado por dos edificios de ocho plantas.

Con una capacidad situada en torno a las 670 plazas, será la mayor residencia de estudiantes de Aragón. El proyecto está impulsado por King Street Capital y Medinvest y ha supuesto una inversión de alrededor de 40 millones de euros. Su ubicación permite además conectar mediante transporte público con diferentes áreas universitarias de Zaragoza.

Las habitaciones pueden ser individuales o dobles. Las primeras, de unos 16 metros cuadrados, incorporan baño privado y espacio de cocina, mientras las dobles alcanzan aproximadamente 22 metros cuadrados y disponen también de baño privado y cocina compartida. Los precios publicados parten actualmente de 495 euros mensuales por persona para las habitaciones dobles.

El complejo incorpora además piscina, gimnasio, salas de estudio y otros espacios comunes. Servicios como wifi, suministros, limpieza semanal y cambio de sábanas están incluidos en las modalidades anunciadas por la residencia.

A poca distancia se encuentra otro de los proyectos que abrirán sus puertas este año. Aloha Pirineos se levanta en la avenida de los Pirineos, junto al puente de Santiago, sobre una parcela pública cedida mediante una concesión de larga duración. Su concepto es diferente porque no está planteado exclusivamente como residencia universitaria.

Aloha Pirineos y el alojamiento para jóvenes trabajadores

Aloha Pirineos está orientada a jóvenes menores de 30 años, especialmente personas que han terminado sus estudios y se encuentran en las primeras etapas de su vida laboral. El proyecto incorpora 336 estudios de alquiler asequible y una inversión privada estimada en 18 millones de euros.

Los estudios tienen aproximadamente 16 metros cuadrados y disponen de baño, cama, armario, mesa y espacio de cocina. El proyecto fue concebido con rentas alrededor de los 400 euros mensuales, aunque las condiciones definitivas de acceso deben comprobarse en la comercialización actual.

El edificio incorpora biblioteca, zonas de coworking, gimnasio, cafetería, lavandería, terrazas y diferentes espacios comunitarios. También contará con sala de cine y áreas de trabajo y convivencia distribuidas entre los edificios del complejo.

El planteamiento introduce en Zaragoza una fórmula que se aproxima al coliving: disponer de un espacio privado relativamente reducido a cambio de compartir instalaciones y servicios mucho más amplios. El Gobierno de Aragón ha utilizado expresamente este concepto para definir el proyecto.

Zaragoza atrae inversión en residencias

Las aperturas no son un fenómeno aislado. La ciudad dispone ya de operadores privados y residencias de diferentes características, y continúa recibiendo nuevos proyectos. Uno de ellos está previsto junto al Hospital Militar y el Centro Regional de Estudios Teológicos de Aragón, cerca del campus de San Francisco.

La futura residencia contará con otras 400 plazas y supondrá una inversión estimada de 10,5 millones de euros. Su apertura está planteada para el curso 2027-2028, por lo que no forma parte de las tres instalaciones que comenzarán a funcionar este septiembre.

El crecimiento del mercado muestra el atractivo que Zaragoza está adquiriendo para los operadores especializados en alojamiento estudiantil. La existencia de varios campus, la llegada de alumnos de otras provincias y países y unos costes todavía diferentes a los de Madrid o Barcelona crean condiciones para el desarrollo de este tipo de activos inmobiliarios.

Al mismo tiempo, la expansión privada convive con fórmulas públicas y sociales de alojamiento. Zaragoza Vivienda y la Universidad de Zaragoza mantienen programas dirigidos a facilitar habitaciones asequibles a estudiantes, mientras el Gobierno de Aragón dispone también de residencias juveniles con procesos públicos de adjudicación.

Las más de 1.100 plazas que llegan ahora amplían de manera considerable las posibilidades de alojamiento juvenil en la ciudad. Pero también muestran un cambio más profundo: la residencia deja de concebirse únicamente como un lugar donde dormir durante los años universitarios y empieza a convertirse en un producto inmobiliario específico, con servicios, espacios comunitarios y diferentes fórmulas destinadas tanto a estudiantes como a jóvenes que comienzan su vida profesional.

Quirónsalud alcanza los 2.839 millones de euros en seis meses y mejora su rentabilidad en España

La mayor red hospitalaria privada de España incrementó un 4% sus ingresos durante el primer semestre de 2026 y elevó un 8% su resultado operativo. El negocio español alcanza un margen EBIT del 13,9% y continúa siendo una pieza fundamental de la división hospitalaria del grupo alemán Fresenius.

Quirónsalud cerró el primer semestre de 2026 con 2.839 millones de euros de ingresos, un 4% más que durante el mismo periodo del año anterior. La evolución mantiene el crecimiento de la mayor red hospitalaria privada de España, integrada desde 2017 en el grupo alemán Fresenius, y viene acompañada de una mejora de su rentabilidad.

Durante el segundo trimestre, la facturación alcanzó los 1.430 millones de euros, también un 4% más. Según la información de la compañía, el crecimiento orgánico se situó en el 3%, favorecido por los niveles de actividad, la evolución de los precios en España y el comportamiento del negocio de prevención de riesgos laborales. En sentido contrario, los hospitales que el grupo opera en Colombia registraron una reducción de actividad que tuvo cierto impacto sobre los resultados.

Las cifras muestran el peso que ha adquirido Quirónsalud dentro de Fresenius Helios, la división que agrupa el negocio hospitalario del grupo alemán. Esta alcanzó unos ingresos de 7.027 millones de euros hasta junio, un 4% más. Los hospitales de Helios en Alemania aportaron 4.188 millones, mientras que el negocio encabezado por Quirónsalud generó los 2.839 millones restantes.

Quirónsalud mejora su margen hasta el 13,9%

Más significativo que el crecimiento de los ingresos resulta el comportamiento del beneficio operativo. El EBIT de Quirónsalud alcanzó 395 millones de euros durante el primer semestre, un 8% más que un año antes. El margen sobre ventas pasó del 13,4% al 13,9%, lo que supone una mejora de cinco décimas.

La comparación con el negocio hospitalario alemán permite apreciar la rentabilidad de las operaciones españolas. Helios Germany obtuvo un EBIT de 346 millones de euros, un 13% más, con un margen del 8,3%. Quirónsalud, con una facturación inferior, consiguió un resultado operativo superior y un margen más de cinco puntos por encima del registrado por los hospitales alemanes.

En conjunto, Fresenius Helios alcanzó un EBIT de 741 millones de euros durante los seis primeros meses del año, con un incremento del 11%. Su margen operativo aumentó desde el 9,9% registrado entre enero y junio de 2025 hasta el 10,6% actual.

Más de 11 millones de pacientes en seis meses

La dimensión alcanzada por Quirónsalud explica también su peso dentro del grupo. Incluyendo sus centros en Latinoamérica, dispone de 57 hospitales y 8.389 camas. Entre consultas externas y hospitalizaciones, durante el primer semestre atendió a 11,36 millones de personas, un 4% más que durante el mismo periodo del ejercicio anterior.

El crecimiento de la actividad sanitaria acompaña así al aumento de los ingresos. Para Fresenius, España se ha convertido en uno de sus principales mercados hospitalarios fuera de Alemania desde que adquirió Quirónsalud en 2017, una operación que situó al grupo germano en una posición destacada dentro de la sanidad privada española.

Los resultados del primer semestre muestran que la aportación española no depende únicamente del volumen de negocio. El margen operativo del 13,9% convierte a Quirónsalud en una actividad especialmente rentable dentro de Fresenius Helios y contribuye de manera significativa al resultado de toda la división.

Fresenius gana un 12% más

El buen comportamiento hospitalario se integra en un semestre de crecimiento para el conjunto de Fresenius. El grupo alemán alcanzó 11.608 millones de euros de facturación, un 4% más, mientras que su EBIT aumentó un 7%, hasta 1.397 millones. El beneficio neto avanzó un 12%.

Su otra gran división operativa, Fresenius Kabi, dedicada a biofarmacia, nutrición y tecnología médica, generó 4.395 millones de euros de ingresos durante el semestre, un 3% más, y un EBIT de 740 millones, con un crecimiento del 5%.

Dentro de este negocio destaca la evolución de la actividad biofarmacéutica, que incrementó sus ventas un 31% durante el primer semestre. Uno de sus principales motores fue Tyenne, un biosimilar utilizado en el tratamiento de determinadas enfermedades inflamatorias, cuyo crecimiento estuvo apoyado por su evolución comercial en Estados Unidos y Europa y por el lanzamiento de otros biosimilares.

Para el conjunto de 2026, Fresenius mantiene unas previsiones de crecimiento orgánico de los ingresos de entre el 4% y el 7%. Los resultados de los primeros seis meses sitúan al grupo dentro de ese objetivo y confirman el papel de Quirónsalud como una de las piezas más relevantes de su negocio hospitalario.

La evolución de la compañía española deja además un dato significativo: mientras sus ingresos aumentaron un 4%, su resultado operativo lo hizo un 8%. Quirónsalud no solo está creciendo en actividad y facturación, sino que está consiguiendo convertir ese crecimiento en una mejora de su rentabilidad.

El auge de la defensa en España atrae capital, nuevos empresarios y una generación de compañías tecnológicas

El incremento del gasto militar está modificando el mapa empresarial español. Fondos de inversión, directivos procedentes de la automoción, las infraestructuras o la consultoría y nuevas compañías especializadas en drones, espacio y sistemas de propulsión buscan hacerse un hueco en una industria que afronta uno de sus mayores ciclos de inversión de las últimas décadas.

La industria española de defensa está dejando de ser un territorio reservado a un grupo relativamente estable de grandes fabricantes y empresas especializadas. El incremento de los presupuestos militares en España y Europa está atrayendo capital privado, nuevos inversores y directivos procedentes de sectores que hasta hace poco tenían una relación limitada con esta actividad.

El fenómeno coincide con una transformación tecnológica de la propia defensa. La guerra de Ucrania ha demostrado la importancia adquirida por drones, comunicaciones, guerra electrónica, inteligencia artificial, sistemas espaciales y municiones de menor coste. Junto a los grandes programas tradicionales de aviones, barcos o vehículos blindados aparecen así oportunidades para empresas más pequeñas capaces de desarrollar tecnologías muy especializadas.

Los movimientos empresariales de los últimos meses muestran esa transformación. Desde fondos creados específicamente para invertir en defensa y aeroespacio hasta compañías industriales adquiridas por nuevos inversores, pasando por startups que pretenden ocupar nichos tecnológicos todavía poco desarrollados en España.

Pablo Casado y la entrada del capital privado

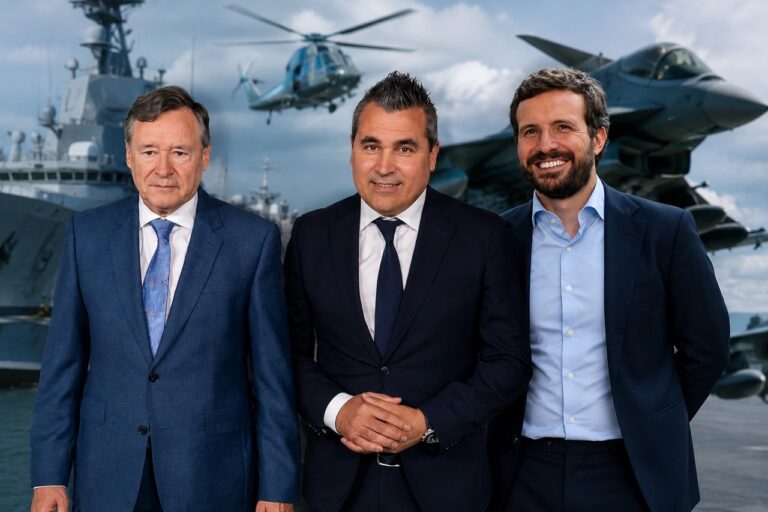
Uno de los ejemplos más conocidos es el del expresidente del Partido Popular Pablo Casado, actualmente managing partner de Hyperion Fund. La firma se define como un fondo europeo especializado en empresas industriales relacionadas con defensa, aeroespacio, ciberseguridad e inteligencia artificial.

Su cartera permite observar qué tipo de activos están despertando el interés del capital privado. Entre sus inversiones se encuentran compañías vinculadas a comunicaciones por satélite, propulsión espacial, aeronaves no tripuladas y diferentes capacidades industriales.

Hyperion ha invertido, entre otras, en Sateliot, especializada en conectividad mediante nanosatélites; Pangea Aerospace, dedicada a sistemas de propulsión espacial; Orbital Critical Systems, que trabaja en sistemas críticos aeroespaciales, y Gutmar, compañía industrial especializada en mecanizado de precisión.

El fondo participa también, junto a Azuaga, en Boost Air. Esta compañía integra capacidades de mantenimiento aeronáutico procedentes de Gestair MRO, Brok-air Aviation Group y ATS Aviation y pretende competir, entre otros mercados, por contratos relacionados con el mantenimiento de aeronaves militares.

La entrada de fondos especializados introduce una vía de financiación que puede resultar relevante para compañías españolas de tamaño medio. Una de las dificultades tradicionales del sector de defensa es que desarrollar y certificar nuevas tecnologías requiere inversiones elevadas y periodos largos antes de conseguir contratos importantes. El crecimiento de la inversión pública aumenta ahora el interés de inversores dispuestos a asumir ese proceso.

De la consultoría a la industria

Otro movimiento reciente ha sido protagonizado por Grupo Redondo, dirigido por Iván Redondo, antiguo jefe de Gabinete de Pedro Sánchez. El grupo adquirió a finales de julio el 51% de Norclamp, compañía industrial con sede en Irún especializada en mecanizado de alta precisión.

La operación tiene una característica significativa: supone la incorporación al grupo de capacidad industrial propia. Norclamp fabrica piezas repetitivas, bienes de equipo y componentes destinados a diferentes sectores, entre ellos energía, seguridad y defensa. La compañía dispone de instalaciones productivas en Gipuzkoa y Zamora y exporta parte de su producción.

La adquisición muestra también que la expansión de la industria militar no se limita a los fabricantes que producen directamente armas o plataformas completas. Buena parte del sector está formada por cadenas de proveedores que fabrican componentes, sistemas electrónicos, piezas mecanizadas, software o servicios necesarios para los grandes programas.

En este entorno, compañías industriales que anteriormente tenían una exposición limitada a defensa pueden encontrar oportunidades para aumentar su actividad como suministradores.

Nuevos perfiles para dirigir las grandes compañías

La transformación alcanza igualmente a las empresas consolidadas. Indra, llamada a desempeñar un papel central en la reorganización de la industria española de defensa, ha renovado durante 2026 su máxima dirección con dos perfiles cuya trayectoria profesional se desarrolló principalmente fuera del sector militar.

Ángel Simón fue ratificado el pasado junio como presidente no ejecutivo. Su carrera ha estado vinculada fundamentalmente a Agbar y a la gestión de agua e infraestructuras, además de su posterior paso por CriteriaCaixa.

El nuevo consejero delegado, Josep Maria Recasens, procede directamente de la industria del automóvil. Antes de incorporarse a Indra acumulaba más de dos décadas de experiencia en Seat y Renault y había ocupado responsabilidades de estrategia, producto y dirección dentro del grupo francés. También presidió la patronal española de fabricantes de automóviles ANFAC.

Su llegada resulta especialmente significativa porque la industria del automóvil comparte con defensa algunos de los retos relacionados con industrialización, cadenas de suministro, producción a escala y gestión de grandes programas tecnológicos. Indra afronta precisamente el desafío de aumentar su capacidad industrial mientras crece rápidamente su negocio militar: durante el primer semestre de 2026, los ingresos de su división de defensa más que se duplicaron hasta alcanzar los 973 millones de euros.

Drones, motores y nuevas empresas

Junto a los movimientos protagonizados por inversores y grandes compañías está apareciendo una nueva generación de empresas que intenta cubrir capacidades concretas dentro de la industria española.

Uno de los ámbitos que más actividad está generando es el de los drones. La experiencia de Ucrania ha convertido los sistemas no tripulados en una de las tecnologías militares con mayor velocidad de evolución. Su coste relativamente reducido, la rapidez con la que pueden modificarse y su utilización para reconocimiento, ataque o guerra electrónica han obligado a las fuerzas armadas y a la industria a acelerar nuevos programas.

Expansión identifica en este ámbito a Armmo, dirigida por Jaime Abrisqueta, que prepara una fábrica en Extremadura, y Miriad Global, encabezada por Antonio Navarro y con instalaciones en Madrid, Málaga y Getafe.

Otro ejemplo es la valenciana Nerva Technologies, dirigida por Francesc Coello, que trabaja en motores de combustible sólido, una tecnología utilizada tanto en determinados misiles como en algunos sistemas no tripulados.

Estas compañías tienen dimensiones muy inferiores a los grandes contratistas tradicionales, pero responden a una característica del nuevo mercado: las fuerzas armadas necesitan incorporar tecnologías con ciclos de desarrollo más rápidos y, en determinados ámbitos, sistemas que puedan fabricarse en cantidades mucho mayores.

Un mercado que atrae inversión

El elemento que conecta todos estos movimientos es el dinero. España y el resto de Europa han incrementado sus presupuestos militares desde la invasión rusa de Ucrania y las previsiones de inversión para los próximos años han modificado las expectativas empresariales sobre el sector.

La defensa ofrece ahora unas perspectivas de contratación pública y crecimiento que hace una década resultaban mucho más limitadas. Esto está aumentando las valoraciones de compañías especializadas, impulsando operaciones corporativas y despertando el interés de fondos que anteriormente tenían poca presencia en el mercado.

El cambio también tiene una dimensión tecnológica. Una parte creciente del gasto no se destina únicamente a plataformas militares tradicionales, sino a comunicaciones seguras, satélites, software, inteligencia artificial, ciberseguridad, sensores, drones y sistemas de guerra electrónica.

Precisamente estos ámbitos reducen algunas de las barreras históricas de entrada. Construir un avión de combate, una fragata o un carro de combate exige capacidades industriales al alcance de muy pocas compañías. Desarrollar un determinado sensor, software, sistema de navegación o componente para un dron permite la entrada de empresas más pequeñas y especializadas.

Una industria en plena reconfiguración

El resultado es un ecosistema más abierto y también más competitivo. Los grandes grupos continúan concentrando buena parte de los principales contratos, pero alrededor de ellos crece una red de proveedores, empresas tecnológicas, nuevos fabricantes e inversores que quieren participar en el aumento de la demanda.

La entrada de nombres conocidos como Pablo Casado o Iván Redondo puede atraer atención mediática, pero probablemente no sea el aspecto más importante de la transformación. Lo relevante será comprobar cuánto capital privado consigue movilizar el sector, cuántas nuevas empresas sobreviven más allá del actual ciclo inversor y si España logra convertir el aumento del gasto militar en nuevas capacidades industriales y tecnológicas propias.

Porque detrás de las nuevas caras existe un cambio de mayor alcance: la defensa ha pasado de ser un sector empresarial altamente especializado y relativamente cerrado a convertirse en uno de los mercados tecnológicos e industriales con mayores expectativas de crecimiento en España.

La española Integrasys desarrolla tecnología para proteger comunicaciones militares y satélites estratégicos

La compañía tecnológica ha conseguido dos contratos de I+D en Luxemburgo por cerca de tres millones de euros. Los proyectos investigarán sistemas capaces de detectar amenazas contra comunicaciones críticas y tecnologías para identificar interferencias y posibles satélites hostiles en órbita geoestacionaria.

La protección de las comunicaciones y de los satélites se está convirtiendo en una parte cada vez más importante de las capacidades militares. Las fuerzas armadas dependen de conexiones por satélite para transmitir información, coordinar operaciones o mantener servicios de posicionamiento y comunicaciones, lo que convierte esas infraestructuras en objetivos potenciales ante interferencias electrónicas y otras amenazas.

La empresa española Integrasys participará en dos nuevos proyectos de investigación y desarrollo en Luxemburgo centrados precisamente en este ámbito. Los contratos suman cerca de tres millones de euros y permitirán trabajar en tecnologías destinadas a proteger tanto las comunicaciones militares como determinados satélites estratégicos.

Integrasys es una compañía española fundada en 1990 y especializada en software e ingeniería para redes y comunicaciones por satélite. Desde su sede central en Las Rozas desarrolla tecnologías para operadores comerciales, administraciones y defensa, con soluciones relacionadas con monitorización de señales, detección de interferencias, ciberseguridad y gestión de redes satelitales.

Detectar automáticamente ataques contra las comunicaciones

El primero de los nuevos proyectos se denomina Defence Communications Protection (Depcon) y estará liderado por Integrasys junto al Luxembourg Institute of Science and Technology (LIST).

Su objetivo será desarrollar un sistema inteligente capaz de detectar amenazas que afecten a comunicaciones críticas y responder automáticamente ante ellas. El planteamiento tiene especial relevancia en entornos militares, donde una interferencia puede degradar o impedir las comunicaciones necesarias para desarrollar una operación.

La tecnología se encuentra dentro de un ámbito en el que Integrasys trabaja desde hace años. La compañía dispone de sistemas destinados a detectar y mitigar interferencias de radiofrecuencia en comunicaciones por satélite y soluciones para proteger servicios de posicionamiento, navegación y sincronización basados en GNSS.

El reto consiste en avanzar hacia sistemas con un mayor grado de automatización. En un escenario donde una amenaza electrónica puede aparecer y modificarse rápidamente, reducir el tiempo necesario para identificarla y reaccionar puede resultar determinante para mantener las comunicaciones.

Hydra: proteger los satélites en el espacio

El segundo proyecto lleva el nombre de Hydra y reúne a LMO Space, Integrasys y LIST. En este caso, la investigación se traslada directamente a la órbita geoestacionaria, donde operan numerosos satélites de comunicaciones estratégicos.

El proyecto combinará sensores ópticos y de radiofrecuencia, procesamiento inteligente a bordo y comunicaciones seguras entre satélites. El propósito es mejorar la capacidad para identificar y responder en tiempo real ante amenazas como interferencias electrónicas o la aproximación y presencia de otros satélites potencialmente hostiles.

La combinación de diferentes sensores resulta especialmente relevante. La observación óptica permite obtener información visual sobre objetos presentes en las proximidades de un satélite, mientras que los sensores de radiofrecuencia pueden detectar y analizar emisiones e interferencias. Procesar parte de esa información directamente en órbita permitiría reducir el tiempo necesario para reaccionar sin depender exclusivamente del envío de datos a estaciones terrestres.

Integrasys ya desarrolla tecnologías relacionadas con el conocimiento de la situación espacial. Entre sus soluciones figura Space Master, una plataforma que utiliza inteligencia artificial para procesar imágenes, caracterizar objetos espaciales y generar alertas cuando identifica posibles amenazas. La compañía trabaja asimismo en sistemas para detectar y cancelar interferencias de radiofrecuencia en enlaces satelitales.

CEO, Álvaro Sánchez,

Los satélites, una infraestructura cada vez más estratégica

Los dos proyectos reflejan la creciente importancia del espacio dentro de las estrategias de seguridad y defensa. Las comunicaciones militares, los sistemas de navegación, la observación terrestre y numerosas capacidades de inteligencia dependen actualmente de infraestructuras situadas en órbita.

Esa dependencia convierte la resiliencia de los sistemas espaciales en un factor estratégico. Una operación contra un satélite no tiene necesariamente que implicar su destrucción física. Interferir sus comunicaciones, alterar las señales de navegación, dificultar la transmisión de datos o aproximar otros objetos capaces de observar o perturbar su funcionamiento son escenarios que las tecnologías de defensa espacial intentan detectar y gestionar.

En ese contexto, la capacidad para conocer qué ocurre alrededor de un satélite —lo que habitualmente se engloba dentro de la vigilancia y conocimiento del dominio espacial— está adquiriendo mayor importancia. También aumenta la necesidad de proteger las comunicaciones frente a técnicas de jamming o interferencia intencionada.

Luxemburgo como puerta al ecosistema europeo de defensa

Integrasys ha concurrido a estos contratos a través de su filial en Luxemburgo, país donde mantiene uno de sus centros europeos. La elección no es casual. Luxemburgo ha construido durante las últimas décadas un importante ecosistema relacionado con la industria espacial y está reforzando también las conexiones entre este sector y las capacidades de seguridad y defensa.

La filial luxemburguesa de Integrasys ya tiene experiencia en programas europeos. Figura, entre otros, como participante en DAEDALUS, un proyecto seleccionado dentro del Fondo Europeo de Defensa 2023 y coordinado por la también española Acorde Technologies. En él participan compañías y centros de investigación de España, Luxemburgo, Alemania e Italia.

Integrasys dispone además de presencia en otros mercados europeos y ha reforzado su actividad internacional en los últimos años. La adjudicación de Depcon y Hydra amplía ahora esa estrategia hacia tecnologías relacionadas con comunicaciones militares resilientes y protección de infraestructuras espaciales.

Los dos contratos tienen una dimensión económica limitada frente a los grandes programas europeos de armamento, pero resultan significativos por el tipo de tecnología que desarrollan. El espacio, las comunicaciones seguras, la guerra electrónica y el procesamiento automatizado de información están adquiriendo un peso creciente dentro de la industria de defensa.

Para Integrasys, los proyectos de Luxemburgo suponen entrar en dos de esos ámbitos simultáneamente: proteger las comunicaciones cuando alguien intenta interferirlas y aumentar la capacidad para detectar amenazas contra satélites que operan a miles de kilómetros de la Tierra.

ChatGPT activa los anuncios en España: así quiere OpenAI entrar en el mercado de la publicidad digital

La publicidad llegará a ChatGPT en España y otros mercados europeos a partir del 24 de agosto. Los anuncios podrán aparecer en los planes Free y Go, estarán separados de las respuestas y no influirán en ellas. Para las marcas se abre un nuevo canal publicitario basado menos en las palabras clave y más en el contexto y la intención expresada durante una conversación.

La publicidad digital ha estado dominada durante años por dos grandes modelos. Google construyó buena parte de su negocio alrededor de lo que las personas buscan y las redes sociales aprendieron a utilizar intereses, comportamiento y contenidos para captar su atención. La expansión de ChatGPT abre ahora una tercera posibilidad: mostrar publicidad mientras el usuario mantiene una conversación con una inteligencia artificial para informarse, comparar alternativas o tomar una decisión.

OpenAI extenderá desde el próximo 24 de agosto los anuncios de ChatGPT a España y otros mercados europeos, después de comenzar las pruebas en Estados Unidos en febrero y ampliar posteriormente el sistema a otros países. La decisión convierte la publicidad en una nueva fuente de ingresos para una compañía cuyo modelo de negocio se había apoyado principalmente en suscripciones y servicios dirigidos a empresas y desarrolladores.

Para los usuarios, la primera diferencia dependerá del plan que utilicen. Los anuncios podrán aparecer en las cuentas Free y Go, mientras que Plus, Pro y los planes para empresas y educación continuarán sin publicidad. OpenAI asegura también que los anuncios estarán claramente identificados y separados de las respuestas generadas por ChatGPT.

Una publicidad basada en lo que el usuario intenta hacer

La diferencia más interesante está en el funcionamiento del nuevo canal publicitario. Un buscador puede interpretar la intención a partir de unas pocas palabras escritas en una caja de búsqueda. Una conversación con una inteligencia artificial puede contener mucha más información sobre aquello que una persona está intentando conseguir.

Alguien que prepara un viaje puede explicar destino, fechas, presupuesto, número de viajeros y tipo de alojamiento que busca. Otro usuario puede comparar ordenadores para su empresa, buscar un restaurante, investigar qué automóvil comprar o pedir ayuda para encontrar un determinado servicio. La conversación proporciona así un contexto que puede ir mucho más allá de una palabra clave.

La documentación para anunciantes de OpenAI explica que ChatGPT utiliza el contexto de la conversación actual para determinar la relevancia de los anuncios y, cuando el usuario tiene activada la personalización publicitaria, puede incorporar determinadas señales de su experiencia más amplia en el servicio.

Esto introduce una diferencia respecto a buena parte de la publicidad digital tradicional. La oportunidad comercial no aparece necesariamente mientras una persona consume contenidos, sino durante un proceso en el que está explorando opciones, comparando alternativas o tomando decisiones.

OpenAI presenta precisamente esa intención como uno de los principales atractivos de ChatGPT Ads para las empresas. La publicidad conversacional aspira así a competir por algunos de los momentos de mayor valor comercial en internet: aquellos en los que el usuario se encuentra relativamente cerca de decidir qué comprar, dónde viajar, qué contratar o qué alternativa elegir.

Los anuncios no forman parte de la respuesta

La entrada de publicidad en un asistente de inteligencia artificial plantea una cuestión especialmente delicada: si una empresa paga por anunciarse, ¿puede conseguir que ChatGPT modifique sus respuestas para recomendarla?

OpenAI asegura que no. Según la compañía, los sistemas publicitarios funcionan de forma independiente del modelo que genera las respuestas y los anunciantes no pueden influir, ordenar ni modificar lo que ChatGPT contesta al usuario. La publicidad aparece diferenciada y etiquetada como tal.

La distinción es importante porque en una herramienta conversacional la frontera entre información y recomendación puede resultar menos evidente que en otros soportes. Si alguien pregunta cuál es el mejor hotel para un viaje, qué ordenador debería comprar o qué seguro se adapta a sus necesidades, la confianza en la respuesta depende en buena medida de que el usuario pueda distinguir con claridad entre el contenido generado por la inteligencia artificial y una aparición pagada por un anunciante.

La compañía afirma igualmente que los anunciantes no tienen acceso a las conversaciones de los usuarios. OpenAI ha establecido además restricciones sobre los contextos en los que puede aparecer publicidad y excluye determinadas conversaciones sensibles o situaciones en las que considera que un anuncio podría perjudicar la confianza o resultar inadecuado.

Un nuevo competidor para Google y las redes sociales

La entrada de ChatGPT en publicidad tiene implicaciones que van más allá de la propia OpenAI. Durante años, Google y Meta han concentrado una parte muy importante del mercado mundial gracias a dos activos especialmente valiosos: conocer qué busca el usuario y disponer de información suficiente para determinar qué anuncios pueden interesarle.

La inteligencia artificial conversacional introduce otra fuente de información: la intención expresada mediante lenguaje natural. Una persona no necesita limitarse a buscar “hotel Zaragoza”, por ejemplo, sino que puede explicar que necesita alojamiento céntrico para dos noches, que viaja por trabajo, que quiere disponer de aparcamiento y que tiene un determinado presupuesto.

Ese contexto puede aumentar la relevancia publicitaria, aunque será la experiencia real de anunciantes y usuarios la que determine hasta qué punto el modelo puede competir con canales que llevan décadas optimizando sus sistemas de segmentación y medición.

OpenAI ya ofrece un Ads Manager desde el que los anunciantes pueden configurar campañas, presupuestos y objetivos, además de medir resultados y realizar ajustes. La compañía recomienda un planteamiento diferente al de la publicidad basada exclusivamente en palabras clave y señala que sus sistemas tienen en cuenta diferentes señales de relevancia relacionadas con la intención conversacional.

Una nueva vía para monetizar ChatGPT

La publicidad tiene también una explicación económica. Mantener y desarrollar sistemas de inteligencia artificial utilizados por cientos de millones de personas exige grandes inversiones en centros de datos, chips, energía y desarrollo tecnológico. El modelo gratuito permite alcanzar una enorme audiencia, pero también genera costes que deben financiarse mediante otras actividades.

Las suscripciones han sido hasta ahora una de las principales respuestas. La publicidad permite incorporar otra: obtener ingresos de usuarios que no pagan una suscripción o que utilizan el plan económico Go, manteniendo al mismo tiempo versiones sin anuncios para quienes optan por planes superiores.

OpenAI sostiene que los anuncios pueden contribuir a financiar un acceso más amplio a ChatGPT. La compañía ofrece incluso una alternativa para determinados usuarios del plan gratuito que prefieran no recibir publicidad: una experiencia sin anuncios a cambio de límites de utilización más reducidos y menor acceso a algunas funciones.

La estrategia sitúa a ChatGPT en un terreno conocido por muchas de las grandes plataformas digitales: combinar servicios gratuitos financiados mediante publicidad con modalidades de pago que eliminan los anuncios y ofrecen mayores prestaciones.

¿Qué significa para las empresas españolas?

Para anunciantes y agencias, la llegada a España abre un canal que todavía se encuentra en una fase temprana. Su atractivo dependerá de la capacidad de ChatGPT para identificar momentos de intención comercial y convertirlos en resultados medibles para las marcas.

Sectores donde existe un proceso previo de búsqueda y comparación pueden encontrar especialmente interesante este entorno. Turismo, comercio electrónico, tecnología, servicios profesionales o determinados productos de consumo son ejemplos en los que una conversación puede preceder directamente a una decisión.

La cuestión no será únicamente cuántas personas utilizan ChatGPT. Será necesario comprobar qué tipo de conversaciones admiten publicidad, cómo responden los usuarios a los anuncios dentro de un asistente de IA y qué costes y conversiones consiguen las campañas frente a Google, redes sociales y otros canales digitales.

También cambiará el trabajo de las agencias. Si la publicidad en buscadores obligó a comprender las palabras clave y las redes sociales introdujeron nuevas formas de segmentación y creatividad, los asistentes de inteligencia artificial pueden obligar a pensar en intenciones, contexto conversacional y utilidad.

A partir del 24 de agosto comenzará a comprobarse en España si ese modelo funciona a escala. ChatGPT deja así de ser únicamente un lugar donde millones de personas hacen preguntas o realizan tareas. Para OpenAI empieza a convertirse también en un espacio publicitario, y para las empresas españolas aparece un nuevo territorio en el que intentar estar presentes cuando un potencial cliente está tomando una decisión.

China condena a cadena perpetua al fundador de Evergrande, símbolo de la crisis inmobiliaria del país

Xu Jiayin, conocido internacionalmente como Hui Ka Yan, ha sido condenado por múltiples delitos financieros cometidos durante los años de expansión del grupo inmobiliario. Evergrande llegó a acumular más de 300.000 millones de dólares en pasivos antes de su colapso en 2021, que se convirtió en uno de los episodios centrales de la crisis inmobiliaria china.

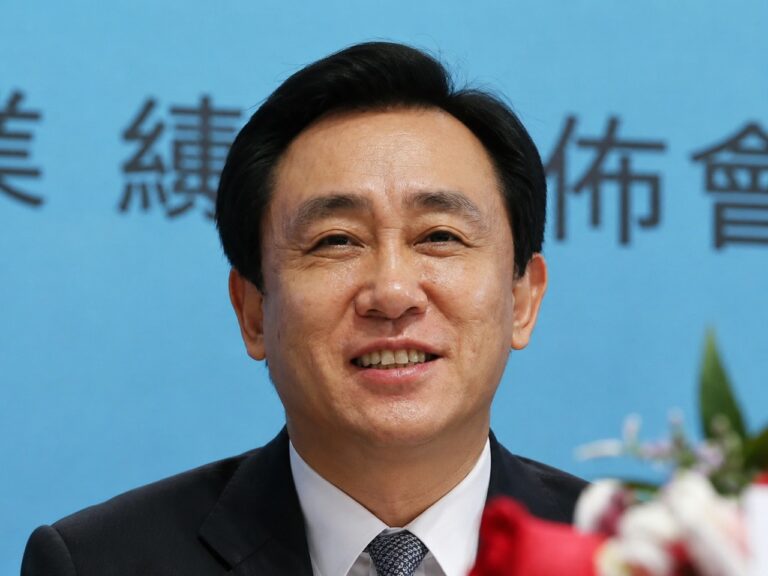
La caída de Evergrande ha terminado llevando a prisión de por vida al hombre que construyó uno de los mayores imperios inmobiliarios de China. El Tribunal Popular Intermedio de Shenzhen ha condenado este jueves a cadena perpetua a Xu Jiayin, fundador y antiguo presidente del grupo, por una sucesión de delitos financieros cometidos durante los años de expansión de la compañía.

La sentencia, todavía de primera instancia, establece también la pérdida de sus derechos políticos de por vida y la confiscación de todos sus bienes personales. El tribunal ha ordenado además continuar recuperando los beneficios obtenidos ilegalmente y destinar las cantidades correspondientes a compensar los perjuicios causados.

Xu Jiayin, de 67 años y conocido internacionalmente por la versión cantonesa de su nombre, Hui Ka Yan, llegó a convertirse en uno de los empresarios más ricos de Asia. Su trayectoria quedó ligada al extraordinario crecimiento del mercado inmobiliario chino y, posteriormente, a la crisis que comenzó a manifestarse cuando Evergrande dejó de poder hacer frente a una deuda que superaba los 300.000 millones de dólares.

Seis años de fraude financiero

La sentencia considera probado que Xu ejercía el control efectivo de Evergrande y dirigía las operaciones del grupo y de diferentes compañías vinculadas, entre ellas Evergrande Real Estate y Evergrande Wealth.

Entre 2016 y 2021, según el tribunal, Evergrande, su principal filial inmobiliaria y su fundador recurrieron de forma continuada y a gran escala a la falsificación de información financiera. Las prácticas incluyeron inflar activos, ocultar pasivos y ofrecer una imagen de la situación económica del grupo que no se correspondía con la realidad.

Las actuaciones dieron lugar a delitos relacionados con la captación ilegal de depósitos, fraude en la obtención de fondos, emisión fraudulenta de valores y divulgación irregular de información relevante. La justicia china considera además que Evergrande y Xu utilizaron sobornos para acceder a recursos de entidades financieras y obtener de manera ilegal créditos y fondos procedentes del sector asegurador.

El tribunal atribuye asimismo al empresario la utilización de su posición como presidente de Evergrande Real Estate para organizar fraudes financieros y apropiarse de activos de la compañía mediante operaciones presentadas como dividendos.

Xu se había declarado culpable en abril de los ocho cargos presentados contra él. La sentencia dictada ahora reúne las diferentes responsabilidades penales y establece finalmente la cadena perpetua.

Multas multimillonarias para Evergrande

Las sanciones no afectan únicamente al fundador. Evergrande Group ha sido condenada al pago de 8.820 millones de yuanes, alrededor de 1.100 millones de euros al cambio actual, mientras que Evergrande Real Estate deberá abonar otros 7.000 millones de yuanes, cerca de 900 millones de euros.

La justicia china ha procesado también a decenas de personas relacionadas con el caso. Cinco antiguos altos directivos recibieron este jueves penas de entre seis y dieciocho años de prisión, además de multas o confiscaciones de bienes. Según la información difundida sobre el proceso, las sentencias vinculadas al caso alcanzan a 56 personas.

La magnitud de las condenas refleja las dimensiones que llegó a alcanzar Evergrande antes de su derrumbe. La promotora no era únicamente una gran empresa inmobiliaria. Su expansión se extendió a diferentes actividades y se financió mediante un volumen creciente de deuda en un momento en el que el mercado residencial desempeñaba un papel fundamental dentro de la economía china.

De gigante inmobiliario a una deuda de más de 300.000 millones

Evergrande fue fundada en 1996 y salió a Bolsa en Hong Kong en 2009. Durante los años siguientes aprovechó el crecimiento urbano chino, el aumento de la demanda de vivienda y la facilidad de acceso a financiación para desarrollar proyectos en numerosas ciudades.

El modelo funcionó mientras las ventas de viviendas y el acceso al crédito permitieron mantener la expansión. La situación comenzó a deteriorarse cuando Pekín endureció las condiciones financieras del sector inmobiliario para contener el elevado endeudamiento de las promotoras.

En 2021, Evergrande reconoció sus problemas de liquidez y comenzó a incumplir sus obligaciones financieras. Para entonces acumulaba pasivos superiores a 300.000 millones de dólares, una cifra que la situó entre las compañías inmobiliarias más endeudadas del mundo.

El problema adquirió rápidamente una dimensión superior a la de una única empresa. Evergrande tenía proyectos sin terminar, compradores que habían adelantado dinero para viviendas todavía en construcción, proveedores pendientes de cobro y acreedores nacionales e internacionales expuestos a su deuda.

Su colapso se convirtió así en una de las expresiones más visibles de los problemas que atravesaba el mercado inmobiliario chino. Posteriormente, otras grandes promotoras como Country Garden, Sunac o Vanke también experimentaron dificultades, aunque con situaciones financieras y procesos diferentes.

Una crisis que China todavía no ha cerrado

La condena de Xu Jiayin cierra una parte judicial de la historia de Evergrande, pero no resuelve las consecuencias económicas de su caída. Los acreedores continúan intentando recuperar parte de sus inversiones y la liquidación del grupo sigue siendo un proceso complejo.

Un tribunal de Hong Kong había ordenado en enero de 2024 la liquidación de China Evergrande después de fracasar durante años los intentos para alcanzar un acuerdo de reestructuración con los acreedores. Las acciones de la compañía, suspendidas desde entonces, fueron finalmente excluidas de la Bolsa de Hong Kong en agosto de 2025.

La crisis inmobiliaria tampoco ha terminado con Evergrande. El sector continúa siendo uno de los principales problemas estructurales de la economía china, después de décadas en las que la construcción residencial, la venta de suelo y las inversiones asociadas a la vivienda adquirieron un peso considerable en la actividad económica.

La corrección del mercado ha afectado a promotores, gobiernos locales, consumidores y entidades financieras. También ha influido sobre la confianza de los hogares chinos, para quienes la vivienda ha representado tradicionalmente una parte muy importante de su patrimonio.

El final de una etapa del capitalismo inmobiliario chino

La sentencia permite observar también el contraste entre dos momentos de la economía china. Evergrande llegó a representar una etapa caracterizada por el rápido crecimiento urbano, grandes promociones residenciales, facilidad para acumular deuda y una continua expansión empresarial. Xu Jiayin se convirtió durante ese periodo en uno de los empresarios más ricos y conocidos del país.

El modelo terminó mostrando sus límites cuando el Gobierno chino decidió reducir el apalancamiento del sector y las promotoras más endeudadas comenzaron a encontrar dificultades para refinanciarse. Evergrande fue el caso más extremo, pero no el único.

Cinco años después de los primeros grandes impagos, el grupo está en liquidación, sus acciones han desaparecido de la Bolsa de Hong Kong y su fundador ha sido condenado a cadena perpetua.

La sentencia no significa que China haya resuelto su crisis inmobiliaria. Sí marca el desenlace personal de quien estuvo al frente de la compañía que mejor representó tanto la extraordinaria expansión del sector inmobiliario chino como los riesgos acumulados durante aquellos años de crecimiento financiado mediante deuda.

Europa limitará a 10.000 euros los pagos en efectivo, pero en España seguirá vigente el máximo de 1.000 euros

La Unión Europea establecerá desde julio de 2027 un límite común de 10.000 euros para los pagos en efectivo por bienes y servicios. La nueva norma no elevará, sin embargo, el máximo permitido en España, donde continuará aplicándose el límite de 1.000 euros cuando alguna de las partes actúe como empresario o profesional.

La Unión Europea contará desde el 10 de julio de 2027 con un límite común para los grandes pagos en efectivo. A partir de esa fecha, quienes comercien con bienes o presten servicios no podrán aceptar o efectuar pagos en metálico superiores a 10.000 euros, tanto si el importe se abona en una única operación como si se divide en varias transacciones relacionadas.

La medida forma parte del Reglamento (UE) 2024/1624, una de las piezas del nuevo marco europeo contra el blanqueo de capitales y la financiación del terrorismo. Su objetivo es establecer unas reglas comunes en los Estados miembros y aumentar la trazabilidad de determinadas operaciones económicas. Hasta ahora, los límites nacionales al uso del efectivo presentan diferencias importantes dentro de la Unión.

La cifra de 10.000 euros puede generar, sin embargo, cierta confusión en España. El nuevo reglamento establece un máximo europeo, pero permite expresamente a los Estados mantener o aprobar límites inferiores. Por tanto, la entrada en vigor de la normativa comunitaria no supondrá que en España puedan realizarse pagos en efectivo de hasta 10.000 euros en operaciones comerciales.

En España seguirá aplicándose el límite de 1.000 euros

La legislación española es actualmente mucho más restrictiva. Desde la entrada en vigor de la Ley 11/2021, no pueden pagarse en efectivo las operaciones por importe igual o superior a 1.000 euros cuando alguna de las partes actúa como empresario o profesional.

La norma afecta, por ejemplo, a una compra realizada en un establecimiento, al pago de determinados servicios profesionales o a cualquier otra operación que alcance ese importe y en la que participe una empresa o un profesional.

También impide eludir el límite dividiendo artificialmente el pago. Para calcular la cuantía deben sumarse los importes de todas las operaciones o pagos en los que se haya podido fraccionar una misma entrega de bienes o prestación de servicios.

El Reglamento europeo contempla precisamente esta situación. Su artículo 80 permite a los Estados miembros establecer límites inferiores a los 10.000 euros y determina que los que ya existan continuarán aplicándose. En consecuencia, el máximo español de 1.000 euros no queda sustituido por el nuevo límite europeo.

Existe además una excepción en la legislación española para determinados visitantes extranjeros. Cuando quien paga es una persona física que puede justificar que no tiene su domicilio fiscal en España y no actúa como empresario o profesional, el límite se sitúa actualmente en 10.000 euros.

¿Y los pagos entre particulares?

Otra diferencia importante se encuentra en las operaciones realizadas exclusivamente entre particulares. El límite europeo de 10.000 euros está planteado para pagos en efectivo a cambio de bienes o servicios dentro de una actividad comercial o profesional y establece determinadas excepciones.

La legislación española de los 1.000 euros tampoco se aplica con carácter general a una operación en la que ninguna de las dos partes actúa como empresario o profesional.

Esto significa que no debe confundirse el límite aplicable a una compra en un establecimiento con cualquier entrega de dinero entre dos ciudadanos. La naturaleza de la operación y la condición en la que intervienen quienes realizan el pago son determinantes para saber qué normativa resulta aplicable.

Tampoco hay que confundir los límites para pagar en efectivo con las normas que regulan el movimiento físico de dinero. En España existen obligaciones específicas de declaración para la entrada o salida del país con determinadas cantidades de efectivo y para movimientos dentro del territorio nacional, pero se trata de una regulación diferente.

Una norma europea contra el blanqueo de capitales

La limitación de los pagos en efectivo es solo una parte del Reglamento 2024/1624. La norma amplía y armoniza las obligaciones de prevención del blanqueo de capitales para entidades financieras y determinados profesionales y actividades económicas.

Entre los sectores afectados se encuentran entidades de crédito, auditores, asesores fiscales, notarios, abogados en determinadas operaciones, agentes inmobiliarios y comerciantes de ciertos bienes de elevado valor, entre otros.

Las entidades obligadas deberán aplicar procedimientos para identificar a sus clientes y titulares reales, evaluar riesgos, conocer el propósito de determinadas relaciones comerciales y comunicar operaciones sospechosas a las unidades de inteligencia financiera correspondientes.

El reglamento incorpora además a nuevos sectores. Determinadas actividades relacionadas con clubes y agentes de fútbol quedarán sujetas al marco europeo, aunque en su caso la aplicación está prevista, con carácter general, a partir del 10 de julio de 2029.

El cambio será mayor en otros países europeos

El efecto práctico de la nueva limitación dependerá de la legislación que tenga actualmente cada Estado miembro. En aquellos países donde sea posible realizar grandes pagos en efectivo por encima de los 10.000 euros, la normativa europea supondrá una restricción directa. Ningún Estado podrá establecer para las operaciones cubiertas por el reglamento un límite superior al máximo comunitario.

España se encuentra en una situación diferente porque ya dispone de una normativa considerablemente más restrictiva para las operaciones en las que intervienen empresarios o profesionales.

Por eso, para consumidores y empresas españolas, la llegada del nuevo límite europeo en julio de 2027 no supondrá pasar de los actuales 1.000 euros a 10.000. Los 10.000 euros serán el techo común de la Unión Europea; España podrá seguir manteniendo su propio límite de 1.000 euros en las operaciones comerciales a las que actualmente se aplica.

Indra trabaja en la cabina del futuro: realidad aumentada y sensores para reducir la sobrecarga del piloto

La compañía española participa en un programa europeo que investiga nuevas formas de interacción entre los pilotos y los futuros aviones de combate. El proyecto combina realidad aumentada, monitorización biomédica y sistemas experimentales capaces de interpretar determinadas señales cerebrales.

Los futuros aviones de combate no solo tendrán que volar y utilizar sus propios sensores y sistemas de armas. El concepto que Europa estudia para la próxima generación contempla aeronaves conectadas con drones, otras plataformas y centros de mando, capaces de intercambiar grandes cantidades de información durante una misión. Ese escenario obliga también a replantear uno de los elementos menos visibles de un caza: la forma en la que el piloto recibe, interpreta y gestiona toda esa información.

Indra participa en este trabajo a través del programa European Pilot Interface Integrated Cockpit (EPIIC), una iniciativa europea de investigación y desarrollo que comenzó en 2022 con la participación de 27 compañías de 12 países y una dotación de alrededor de 75 millones de euros. La empresa española trabaja en varias de sus áreas, entre ellas la realidad aumentada, la monitorización biomédica del piloto y nuevas interfaces hombre-máquina.

El objetivo no consiste únicamente en introducir más pantallas o información dentro de la cabina. El problema que intenta resolver el programa es precisamente el contrario: cómo proporcionar al piloto los datos necesarios en cada momento sin aumentar hasta niveles contraproducentes su carga de trabajo.

Una cabina desde la que se puede mirar a través del avión

Una de las tecnologías desarrolladas por Indra utiliza realidad aumentada para crear lo que se denomina una cabina o fuselaje virtualmente transparente. El concepto parte de las imágenes captadas por cámaras instaladas en el exterior de la aeronave, que se procesan y proyectan sobre las lentes transparentes utilizadas por el piloto.

Al combinar la imagen real con la captada por los sensores exteriores, determinadas partes físicas del avión pueden desaparecer virtualmente del campo de visión. El piloto podría así observar lo que ocurre debajo o alrededor del fuselaje sin que la propia estructura de la aeronave bloquee visualmente esa zona.

La misma interfaz podría mostrar imágenes procedentes de otras plataformas conectadas. Un piloto podría recibir, por ejemplo, el vídeo obtenido por un dron de reconocimiento o por otra aeronave y superponer información relevante sobre su campo de visión.

Indra ha realizado ya ensayos en vuelo de esta tecnología en Lugo. La compañía ha optado por realidad aumentada mediante lentes transparentes en lugar de sistemas que sustituyan completamente la visión real. La elección responde también a criterios de seguridad: si el dispositivo electrónico deja de funcionar, el piloto continúa viendo directamente el exterior a través del cristal.

Sensores que detectan fatiga, estrés y pérdida de atención

Otra de las áreas que lidera Indra dentro de EPIIC es el Crew Monitoring System (CMS), diseñado para conocer en tiempo real el estado cognitivo y fisiológico de quien pilota la aeronave.

El sistema utiliza sensores incorporados al casco y al mono de vuelo. Entre los parámetros analizados se encuentran determinados movimientos oculares, el ritmo cardíaco, la frecuencia respiratoria y la conductividad de la piel. La combinación de estas señales permite identificar situaciones como somnolencia, pérdida de atención, estrés agudo o sobrecarga mental.

La finalidad no es únicamente advertir de que existe un problema. El proyecto estudia la posibilidad de que la propia interfaz de la cabina modifique automáticamente la cantidad y prioridad de la información que muestra en función del estado detectado.

Si el piloto se encuentra sometido a una carga cognitiva excesiva, por ejemplo, el sistema podría reducir temporalmente los datos secundarios y destacar aquellos relacionados directamente con la misión o con una amenaza inmediata. Las reglas que determinarían estas adaptaciones se están desarrollando con participación de operadores militares.

La idea responde a una transformación más amplia del combate aéreo. A medida que los aviones tripulados trabajen conjuntamente con drones y otras plataformas, el piloto tendrá que asumir una función creciente de gestión táctica. Disponer de más sensores y fuentes de información aumenta las capacidades disponibles, pero también puede dificultar la toma de decisiones si toda esa información llega simultáneamente a la cabina.

Del seguimiento ocular a las interfaces cerebro-ordenador

EPIIC investiga también nuevas formas de manejar los sistemas del avión. Algunas están ya presentes, con distintos grados de desarrollo, en otros ámbitos tecnológicos: seguimiento de la mirada, reconocimiento de gestos o instrucciones mediante voz.

La línea más experimental en la que trabaja Indra es una interfaz entre cerebro y ordenador. Mediante sensores situados en la cabeza del piloto, el sistema intenta interpretar determinadas señales cerebrales asociadas a la intención de ejecutar una acción.

Según la información disponible sobre el proyecto, una posible aplicación sería seleccionar una función de una pantalla o activar determinados comandos mediante la focalización de la atención. La tecnología se encuentra todavía en fase de experimentación biomédica y, por tanto, no puede presentarse como una capacidad operativa disponible actualmente.

Su posible utilización futura se plantea principalmente como complemento de otros sistemas de control y como recurso de respaldo en situaciones excepcionales. Podría servir, por ejemplo, para intentar ejecutar una orden crítica cuando el piloto tuviera temporalmente limitada su capacidad para utilizar las manos o comunicarse mediante la voz.

El piloto como gestor de un sistema conectado

Las investigaciones de EPIIC permiten observar hacia dónde se dirige una parte del desarrollo de los futuros sistemas de combate aéreo. El avión tripulado dejaría de operar como una plataforma relativamente aislada para convertirse en uno de los nodos de una red formada por otras aeronaves, drones, sensores y centros de mando.

Ese cambio aumenta la importancia del software y de las interfaces que permiten convertir grandes cantidades de datos en información comprensible. El desafío no consiste solo en que el avión pueda recopilar más información, sino en decidir cuál debe llegar al piloto, cómo presentarla y en qué momento.

La monitorización biomédica introduce además una variable nueva: adaptar el funcionamiento de la cabina a las condiciones de la persona que está tomando las decisiones. Si estas tecnologías superan las actuales fases de investigación y experimentación, las interfaces podrían dejar de ser elementos estáticos para modificar su comportamiento según la misión, el entorno y el estado del propio piloto.

El trabajo que desarrolla Indra dentro de EPIIC se encuentra todavía en ese terreno de investigación y demostración tecnológica. No todas las soluciones estudiadas tienen por qué terminar incorporándose a un avión operativo. Sin embargo, el programa muestra que una parte importante del desarrollo de los futuros cazas europeos se está desplazando hacia un ámbito que no siempre resulta visible desde fuera: la gestión de la información y la relación entre la persona y unos sistemas de combate cada vez más automatizados y conectados.

Argentina recupera el superávit fiscal en julio, pero el ajuste de Milei afronta el reto de sostener el crecimiento

El Sector Público Nacional argentino cerró julio con un superávit primario de 2,96 billones de pesos y un resultado financiero positivo de 244.897 millones. El equilibrio de las cuentas públicas continúa siendo uno de los principales resultados del programa económico de Javier Milei, aunque la evolución de los ingresos, la inflación y la actividad muestran un escenario con más matices.

Argentina volvió al superávit fiscal en julio después del déficit registrado un mes antes. El Sector Público Nacional obtuvo un resultado primario positivo de 2,96 billones de pesos y, después del pago de intereses de la deuda, mantuvo un superávit financiero de 244.897 millones, según los datos publicados por el Ministerio de Economía.

La comparación interanual muestra una mejora significativa. En julio de 2025 el superávit primario había sido de aproximadamente 1,75 billones de pesos, por lo que el resultado de este año supone un incremento nominal cercano al 69%. El balance financiero también cambia de signo: hace un año había terminado con un déficit de 168.515 millones de pesos después del pago de intereses.

El resultado permite al Gobierno de Javier Milei mantener uno de los pilares sobre los que ha construido su programa económico desde que llegó a la presidencia a finales de 2023: evitar que el Estado gaste de forma sistemática más de lo que ingresa y eliminar la necesidad de financiar el déficit mediante emisión monetaria.

Siete meses con las cuentas en positivo

El comportamiento de julio también compensa parcialmente el resultado de junio, cuando el Sector Público Nacional registró un déficit primario de 696.843 millones de pesos y un déficit financiero superior al billón. El Gobierno explicó entonces ese deterioro mensual por el aplazamiento hasta julio de determinados pagos del impuesto a las Ganancias y por el incremento estacional del gasto asociado al abono del aguinaldo a jubilados y pensionistas.

La perspectiva acumulada ofrece por ello una imagen más representativa que cualquier mes aislado. Durante los siete primeros meses de 2026, Argentina registra un superávit primario equivalente aproximadamente al 0,9% del PIB y un superávit financiero cercano al 0,1%. El segundo indicador es especialmente relevante porque incorpora los intereses de la deuda y permite observar si el Estado mantiene el equilibrio una vez atendidas esas obligaciones.

La disciplina fiscal ha supuesto un cambio importante respecto a la trayectoria anterior de las cuentas públicas argentinas. En 2024, primer ejercicio completo de Milei, el país consiguió cerrar con superávit financiero anual por primera vez desde 2010. En 2025 volvió a terminar con resultado financiero positivo y el Presupuesto de 2026 establece expresamente que el ejercicio debe ejecutarse con equilibrio o superávit.

El equilibrio fiscal tiene costes y matices

La evolución de las cuentas públicas no permite, sin embargo, concluir por sí sola que todos los problemas de la economía argentina estén resueltos. El ajuste necesario para reducir el déficit ha afectado a distintas partidas de gasto público, mientras que la evolución de los ingresos fiscales depende también del nivel de actividad económica y de decisiones tributarias adoptadas por el Gobierno.

En julio, además, el resultado financiero estuvo apoyado por ingresos procedentes de rentas de la propiedad de organismos públicos. Algunos análisis de la ejecución presupuestaria señalan que, excluyendo determinadas partidas de este tipo, el resultado mensual habría sido menos favorable. Esta circunstancia no invalida el dato fiscal oficial, pero sí aconseja analizar su composición además del saldo final.

La evolución reciente muestra también que el equilibrio mensual puede oscilar de forma considerable. Junio terminó con déficit y julio volvió al superávit, en parte porque algunos ingresos tributarios que habitualmente se contabilizaban en junio se desplazaron al mes siguiente.

Por ello, el principal indicador para evaluar la estrategia fiscal será la capacidad de mantener el equilibrio durante el conjunto del ejercicio y no el resultado de un mes determinado.

La inflación continúa siendo otro de los desafíos

El ajuste fiscal ha coincidido con una reducción considerable de la inflación respecto a los niveles que Argentina registraba cuando Milei llegó al Gobierno. Sin embargo, el proceso de desinflación ha perdido velocidad.

En julio de 2026, los precios aumentaron un 2,1% mensual y la inflación interanual se situó en el 33,8%. Son cifras muy inferiores a las registradas durante la crisis inflacionaria de 2023 y 2024, pero muestran que alcanzar tasas próximas a las de otras economías de la región requerirá todavía tiempo.

La evolución de los precios resulta especialmente relevante porque condiciona el poder adquisitivo de los hogares, los tipos de interés, el crédito y las decisiones de inversión. También influye sobre las propias cuentas públicas, ya que comparar importes nominales en pesos entre diferentes años puede ofrecer una imagen distorsionada en una economía que continúa registrando una inflación elevada.

Por esta razón, el crecimiento nominal del 69% del superávit primario respecto a julio de 2025 no debe interpretarse directamente como una mejora equivalente en términos reales.

Del ajuste a una economía capaz de crecer

La siguiente fase del programa económico argentino plantea un desafío diferente al de los primeros meses de Milei. Conseguir equilibrio fiscal era una condición central para estabilizar una economía que acumulaba inflación, déficit y dificultades de financiación. Mantenerlo mientras se recuperan la inversión, el consumo y el empleo es una tarea distinta.

Los análisis económicos disponibles ofrecen una imagen mixta. Argentina ha mejorado sus cuentas fiscales y ha reducido sustancialmente la inflación respecto a los máximos anteriores, mientras que las exportaciones están contribuyendo a sostener la actividad. Al mismo tiempo, algunos indicadores muestran una recuperación desigual y una economía real que todavía no avanza con la misma solidez que las variables financieras.

El Fondo Monetario Internacional respaldó en mayo la continuidad del programa al aprobar un nuevo desembolso de 1.000 millones de dólares dentro del acuerdo de 20.000 millones firmado con Argentina. El organismo destacó los avances fiscales y las reformas aprobadas, aunque también señaló incumplimientos en determinados objetivos relacionados con las reservas internacionales.

A más de dos años y medio de la llegada de Milei a la Casa Rosada, las cuentas públicas muestran uno de los cambios más claros de la economía argentina. El resultado de julio confirma que el Gobierno sigue priorizando el equilibrio fiscal, pero la sostenibilidad del programa se medirá en un terreno más amplio: mantener unas cuentas públicas saneadas al mismo tiempo que disminuye la inflación y la mejora macroeconómica alcanza de forma más estable a la actividad, la inversión y los hogares.

¿Qué significa para Aragón que Europa necesite tecnología china para construir su nueva industria del automóvil eléctrico?

La fábrica de baterías que CATL y Stellantis construyen en Zaragoza supondrá una inversión de hasta 4.100 millones de euros y prevé superar los 4.000 empleos directos. El proyecto incorpora a Aragón a una industria estratégica para el automóvil, pero también refleja el elevado peso que China ha alcanzado en la tecnología y la cadena mundial de suministro de baterías.

Europa conserva una de las principales industrias automovilísticas del mundo, pero la transición hacia el vehículo eléctrico ha alterado el reparto internacional de capacidades. Una parte creciente del valor tecnológico del automóvil se concentra en las baterías y, a diferencia de lo ocurrido durante décadas con los motores de combustión, la industria europea no ocupa una posición dominante en este ámbito. China sí lo hace y los datos disponibles muestran una concentración industrial difícil de ignorar.

La Agencia Internacional de la Energía calcula que más del 80% de las celdas de baterías fabricadas en el mundo durante 2025 procedieron de China. El dominio se extiende a otras fases de la cadena: el país concentra aproximadamente el 85% de los materiales activos para cátodos y más del 90% de los destinados a ánodos. En Europa, además, la cuota de los fabricantes chinos en las baterías utilizadas por vehículos eléctricos superó el 50% en 2025, prácticamente el doble de la registrada dos años antes.

La situación explica en parte el interés europeo por atraer nuevas fábricas de baterías, pero también plantea una contradicción. La Unión Europea necesita producir estos componentes dentro de sus fronteras para mantener su industria automovilística y reducir la exposición a las importaciones, mientras que buena parte de la capacidad tecnológica y productiva necesaria para hacerlo se encuentra actualmente en Asia. La gigafactoría que CATL y Stellantis construyen en Zaragoza es un buen ejemplo de ese proceso.

CATL

Producir en Europa no elimina toda la dependencia

Contemporary Star Energy, la sociedad creada al 50% por Stellantis y CATL, prevé invertir hasta 4.100 millones de euros en una planta de baterías LFP junto a la fábrica de Figueruelas. El proyecto contempla una capacidad máxima de 50 GWh anuales y más de 4.000 empleos directos cuando alcance su desarrollo previsto. Su puesta en marcha permitirá fabricar en Aragón un componente esencial que, de otro modo, tendría que producirse total o parcialmente fuera de Europa.

La localización de una fábrica de estas características reduce determinados riesgos logísticos y acerca la producción de las baterías a las plantas donde serán utilizadas. Sin embargo, no equivale por sí sola a disponer de una cadena de suministro europea independiente. La propia Agencia Internacional de la Energía advierte de la concentración geográfica existente en los materiales y componentes necesarios para fabricar baterías, particularmente en tecnologías como LFP, materiales de cátodo y ánodos de grafito.

Los datos comerciales de la Unión Europea muestran la dimensión del problema. Según la Comisión Europea, en 2024 la UE importó baterías por valor de alrededor de 28.000 millones de euros y aproximadamente 22.000 millones correspondieron a compras procedentes de China. El objetivo europeo de desarrollar capacidad industrial propia debe enfrentarse, por tanto, no solo al reto de construir fábricas de celdas, sino también al de desarrollar proveedores, materiales, tecnología y conocimiento industrial a lo largo de toda la cadena.

La oportunidad para Aragón está más allá de la fábrica

Desde una perspectiva aragonesa, el efecto más inmediato de la inversión de CATL y Stellantis será industrial y laboral. A los empleos directos previstos se sumará la actividad generada alrededor de la construcción, la logística, los servicios y los futuros proveedores. Su ubicación junto a Stellantis permite además aprovechar un ecosistema automovilístico desarrollado durante décadas alrededor de Figueruelas.

El efecto de mayor alcance, sin embargo, dependerá de la capacidad del territorio para incorporar conocimientos y actividades que vayan más allá de la fabricación. La producción industrial de baterías exige personal especializado, ingeniería de procesos, control de calidad, gestión de materiales y una red de proveedores capaz de responder a estándares técnicos muy exigentes. CATL ha anunciado que el proyecto contempla la colaboración con universidades y centros de formación locales, un aspecto que puede resultar relevante para determinar qué parte de esas nuevas capacidades termina asentándose en Aragón.

La AIE considera que las inversiones de fabricantes chinos en Europa pueden facilitar la transferencia de conocimiento, mejorar la capacidad para producir baterías a gran escala y contribuir a reducir costes. Al mismo tiempo, señala que la expansión de estas compañías aumenta la presión competitiva sobre los fabricantes europeos que intentan desarrollar tecnologías y capacidad productiva propias. No existe, por tanto, una relación sencilla entre inversión china y autonomía industrial europea.

Para Aragón, esa misma cuestión puede plantearse en términos más concretos. La llegada de CATL aportará empleo y producción desde el momento en que la fábrica entre en funcionamiento, pero su efecto estructural será mayor si alrededor de ella se desarrollan proveedores, formación especializada, investigación, ingeniería y empresas capaces de participar en distintos eslabones de la cadena de valor.

La competitividad, detrás de la expansión china

Dr. Robin Zeng, Chairman & CEO, CATL
Dr. Robin Zeng, Chairman & CEO, CATL. Foto web CATL

El dominio chino de las baterías no puede explicarse únicamente por una ventaja tecnológica. También existe una diferencia considerable de costes. Según la Agencia Internacional de la Energía, en 2025 los paquetes de baterías fueron de media un 35% más baratos en China que en Europa. Las economías de escala, la integración de la cadena de suministro, la experiencia acumulada y la competencia entre fabricantes chinos contribuyen a explicar esa diferencia.

La elección de la tecnología LFP para Zaragoza responde también a esta búsqueda de competitividad. En 2025, este tipo de batería fue de media más de un 40% más barata por kWh que las alternativas NMC, según la AIE. Stellantis pretende utilizar esa ventaja para ampliar su oferta de vehículos eléctricos de menor coste, uno de los principales desafíos a los que se enfrentan actualmente los fabricantes europeos.

La cuestión es especialmente relevante para una región cuya industria lleva décadas vinculada al automóvil. La transición eléctrica no garantiza que los territorios que fueron competitivos en el vehículo de combustión mantengan automáticamente esa posición. La cadena de valor está cambiando y con ella las empresas, tecnologías y conocimientos necesarios para fabricar los vehículos.

Aragón parte con algunas ventajas: una gran factoría de Stellantis, experiencia industrial acumulada, una red de proveedores y una posición logística favorable. La gigafactoría añade ahora una actividad que hasta el momento no estaba presente en el territorio a gran escala. Hasta dónde llegue su efecto dependerá de cómo evolucione el mercado y de qué otras actividades consiga atraer.

Una relación industrial que será necesariamente compleja

cata
22052023 – Baustelle CATL mit Generalbauunternehmen Exyte in Arnstadt, Thüringen Foto: Paul-Philipp Braun

La dependencia europea de China en baterías difícilmente desaparecerá a corto plazo. La concentración actual de producción de celdas, componentes y materiales hace poco probable una sustitución rápida de las cadenas asiáticas. La instalación de fábricas en Europa puede reducir parte de esa exposición, pero no resuelve automáticamente el problema de fondo.

En ese contexto, la planta de Zaragoza puede interpretarse como parte de una etapa intermedia: tecnología y experiencia industrial procedentes de China, capital compartido con un fabricante europeo y producción localizada dentro de la Unión Europea. El resultado dependerá de cuánto de la cadena de suministro consiga también localizarse en Europa y de la capacidad europea para desarrollar conocimiento propio.

Para Aragón, la cuestión será más práctica que geopolítica. Los 4.100 millones de euros y los más de 4.000 empleos previstos son magnitudes importantes, pero no bastan para medir el efecto a largo plazo del proyecto. Habrá que observar cuántos proveedores se instalan o crecen alrededor de la fábrica, qué perfiles profesionales se forman, qué colaboración se establece con universidades y centros tecnológicos y qué nuevas actividades industriales aparecen como consecuencia de la inversión.

Ese será probablemente el indicador más útil para valorar dentro de unos años el alcance de la llegada de CATL a Zaragoza: no solo cuántas baterías se fabriquen en Figueruelas, sino qué parte de la nueva cadena de valor del automóvil eléctrico haya conseguido arraigar en Aragón.

España multiplica por cinco sus decisiones de gasto en Defensa y abre un nuevo ciclo para la industria

Las decisiones de gasto vinculadas a Defensa alcanzaron una media anual cercana a 3.750 millones de euros entre mediados de 2025 y junio de 2026, frente a los 730 millones del periodo 2013-2024. Un informe de BBVA Research considera que España ha entrado en un cambio estructural de su política de defensa, acompañado de una elevada concentración de las adjudicaciones en grandes grupos industriales.

El aumento del gasto militar europeo está teniendo ya consecuencias sobre la industria española. España ha acelerado desde 2025 sus decisiones de inversión en Defensa hasta alcanzar niveles muy superiores a los registrados durante la década anterior, en un proceso vinculado al deterioro del escenario geopolítico, la guerra de Ucrania y los compromisos adquiridos dentro de la OTAN.

El informe Una radiografía del gasto en defensa en España, elaborado por BBVA Research, cifra en cerca de 3.750 millones de euros el importe medio anual de las decisiones de gasto vinculadas a Defensa entre mediados de 2025 y junio de 2026. La diferencia resulta considerable frente a los aproximadamente 730 millones de euros anuales registrados, como promedio, entre 2013 y 2024. El volumen se ha multiplicado, por tanto, por más de cinco.

La aceleración fue especialmente intensa durante 2025. Las decisiones aprobadas por el Consejo de Ministros movilizaron ese año un importe medio próximo a los 4.750 millones de euros, con una concentración importante durante el segundo semestre. BBVA Research interpreta esta evolución como parte de un proceso de modernización integral de las Fuerzas Armadas y considera que los datos apuntan a un cambio estructural en la política española de defensa.

Del aumento presupuestario a la industria

España alcanzó en 2025 el objetivo de dedicar el 2% del PIB a Defensa de acuerdo con la metodología utilizada por la OTAN. Mantener ese nivel en los próximos ejercicios requerirá, según advierte BBVA Research, continuidad presupuestaria y un esfuerzo sostenido, por lo que el actual incremento de la inversión no debería analizarse únicamente como una sucesión de programas extraordinarios.

El destino de las nuevas inversiones permite observar también cómo están cambiando las necesidades militares. Los recursos se concentran especialmente en sistemas de armas y munición, capacidades aéreas, infraestructuras, ciberdefensa e investigación y desarrollo. Desde 2022 ha aumentado además la importancia del software y las comunicaciones dentro de la contratación, reflejo del creciente componente tecnológico y digital de los sistemas de defensa.

La evolución aparece igualmente en las licitaciones. Hasta junio de 2026, el importe adjudicado se estabilizó alrededor de los 200 millones de euros mensuales, por debajo de los casi 300 millones mensuales registrados durante el segundo semestre de 2025 si se excluye diciembre. Los suministros concentran aproximadamente el 65% de la contratación, frente al 30% correspondiente a servicios y el 5% destinado a obras.

Los datos muestran así un incremento de recursos que afecta directamente a la actividad empresarial. Sin embargo, ese crecimiento no se distribuye de manera uniforme entre las compañías españolas.

Las grandes adjudicaciones se concentran en pocas empresas

BBVA Research señala como una de las características del nuevo ciclo la elevada concentración de los contratos. Los principales grupos industriales absorben una parte significativa de los importes adjudicados, especialmente cuando se analizan los grandes programas relacionados con sistemas de armas y plataformas militares.

El ejemplo más evidente se produjo en diciembre de 2025. Indra Sistemas encabezó las adjudicaciones, seguida por Airbus Helicopters España, Escribano Mechanical & Engineering y Airbus Defence and Space. Entre las compañías con menor peso aparecen también TAI, Telefónica, Uro Vehículos Especiales, Santa Bárbara Sistemas, Cipherbit y Epicom.

Alrededor del 75% del importe adjudicado durante aquel mes estuvo relacionado con sistemas de armas, helicópteros y aviones y se concentró en un grupo reducido de compañías, mayoritariamente nacionales.

Esta distribución responde en buena medida a las características de la propia industria. Los grandes programas de defensa exigen capacidades de ingeniería, integración tecnológica, fabricación, mantenimiento y certificación que se encuentran concentradas en un número limitado de grupos empresariales. Al mismo tiempo, el crecimiento del gasto abre posibilidades para compañías especializadas capaces de incorporarse como proveedores a esos programas.

Un mapa industrial concentrado también por territorios

La concentración no es únicamente empresarial. El análisis de BBVA Research identifica a Madrid, Albacete, Asturias y Sevilla entre los principales polos vinculados a la contratación de Defensa.

La distribución territorial no depende de dónde se encuentran los organismos públicos que adjudican los contratos, sino de la localización de las capacidades industriales. Diseño, fabricación, integración de sistemas y mantenimiento explican que determinadas provincias concentren una parte importante de la actividad.

El mapa resultante refleja además la especialización de la industria española. Las empresas nacionales tienen una presencia relevante en los segmentos terrestre y marítimo, mientras que el sector aéreo presenta un grado mayor de cooperación internacional debido a la participación española en programas multinacionales como el Eurofighter.

El aumento del gasto militar en Europa está favoreciendo asimismo las exportaciones españolas de defensa. Las capacidades aeronáuticas concentran una parte importante de estas ventas, con Alemania, Francia e Italia entre los principales destinos dentro de la Unión Europea.

Una industria ante un ciclo de crecimiento

Los datos analizados por BBVA Research apuntan a que la industria española de defensa está entrando en una etapa diferente a la de la década anterior. El cambio no procede únicamente del incremento presupuestario español. La necesidad de recuperar capacidades militares y reponer equipamientos está aumentando la demanda en buena parte de Europa, mientras la guerra de Ucrania ha acelerado inversiones que durante años habían permanecido en niveles inferiores.

El efecto económico dependerá de la duración de este ciclo y de cómo se distribuya la inversión entre grandes contratistas, empresas especializadas y cadenas de proveedores. La concentración detectada por BBVA Research muestra que una parte sustancial de las grandes adjudicaciones termina en un número reducido de compañías, pero el aumento de programas relacionados con software, comunicaciones, ciberseguridad, munición e I+D amplía también los ámbitos tecnológicos vinculados a Defensa.

Para territorios con empresas capaces de incorporarse a estas cadenas industriales, la evolución del gasto militar puede tener consecuencias que van más allá de los propios presupuestos del Ministerio. El nuevo ciclo de Defensa se está convirtiendo también en un ciclo de inversión industrial y tecnológica cuya distribución empresarial y territorial será uno de los aspectos a seguir durante los próximos años.